
Fundamenta Lakáskassza: Gyarapodó Lakásszámla és Progresszív Bónuszrendszer részletes áttekintése
A lakás-takarékpénztárak piacán a Fundamenta-Lakáskassza Zrt. kiemelkedő szereplő, amely különböző módozatokkal és kölcsönlehetőségekkel támogatja a hosszú távú lakástakarékosságot. A cikkben összegyűjtjük a Gyarapodó Lakásszámla Progresszív Bónusszal, az Otthontervező és Jövőépítő konstrukciók közötti különbségeket, a futamidők és a betétösszegek szerinti variációkat, valamint a felhasználási és kifizetési forgatókönyveket.
A Gyarapodó Lakásszámla alapelvei és a Progresszív Bónusz
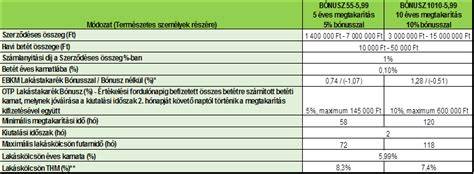
A havi megtakarításokra 1,5% betéti kamatot írunk jóvá. A megtakarítási idő lejártát követően lakáskölcsönt igényelhetsz. A jelenlegi információk alapján az éves növekedés a megtakarítási idő hosszától függően 12,5-40% közötti Progresszív Bónuszt érhet el az utolsó megtakarítási évben. A bónusz minden további megtakarítási évben 2,5%-kal emelkedik, így a végső időszakban a bónusz akár 40%-ig is felmehet. A teljes összeg és a lakáskölcsön összege a szerződéses összegnek minősül.
Módozatok és futamidők
A Fundamenta többféle módozatot kínál, minden típus más-más élethelyzetre és lakáscélra szabva. A futamidő jellemzően 46, 78, 118, 148 és 178 hónap között választható, amely körülbelül 4 és 15 év közötti megtakarítási időket fed le. A havi befizetések 10 000 és 100 000 forint között alakíthatók, ami rugalmas teret ad a felhalmozásra. A Gyarapodó és az Otthonteremtő konstrukciókhoz képest az EBKM és a kölcsönös feltételek különbözhetnek.
Hitelkínálat a megtakarítás lezárását követően
A megtakarítás végén a lakáskölcsön igényelhető. A Megvalósító és Célbaérő Lakáshitelek fix kamatozású konstrukciók, amelyeket a megtakarítás időszaka után lehet igénybe venni. A Megvalósító Lakáshitel THM-je 9,18-9,34% között mozog, míg a Célbaérő Lakáshitel THM-je 5,04-5,31% közé tehető. Emellett a fix törlesztőrészletű hitelek között is találunk kedvező lehetőségeket, például az Otthontervező mellé igényelhető jellegzetes hiteleket.
- Megvalósító Lakáshitel: fix törlesztőrészlet, THM 7,41-8,00% közötti referencia THM
- Célbaérő Lakáshitel: alacsonyabb THM, 5,04-5,31%
- Az azonnali áthidaló kölcsönt is lehetőség szerint választhatjuk az átmeneti finanszírozás érdekében
A konstrukciók összehasonlítása a piacon
A Fundamenta kínálata gazdagabb diverzitást nyújt, mint a versenytársak általában, sokféle futamidővel és befizetési összeggel. A Gyarapodó Lakásszámlán túl az Otthontervező és a Jövőépítő konstrukciók is kiemelkedőek, és különböző akciók (különösen kezdő akciók) vonatkoznak rájuk. A Budapesti piacon az EBKM és a THM eltérhet a kiválasztott módozat függvényében, és a feltételek változásával ezek a mutatók módosulhatnak.
Jövőépítő és akciók
A Jövőépítő a legújabb termékcsalád, amely 2025-ben került bevezetésre. A konstrukció 2,5 millió forinttól 31,25 millió forintig köthető szerződést, és a kedvezmények között szerepelhetnek akciók a kezdő időszakban. A jelenlegi akciók a feltételek szerint 2026-ig érvényesek lehetnek, postai vagy online kiutalással zárhatók.
Igazolási kötelezettség és pénzfelhasználás
Ha a futamidő végén lakáscélt nem találnánk, a kifizetés igénybe vehető lakáscél igazolása nélkül, viszont ilyenkor lemondunk a kamatbónuszról. Az igazoláshoz szükséges dokumentumok között szerepelhet tulajdoni lap, számla a végzett munkálatokról, hiteligazolás vagy adásvételi szerződés. Az igazolás hiányában a kamatbónusz arányos része visszafizetendő a jegybanki alapkamattal növelve. A megtakarítás időszakának végén két lehetőség van: felhasználhatod a teljes szerződéses összeget vagy csak a megtakarítást, amelyről kiutalási nyilatkozat alapján intézkedhetsz.
Hogyan reagáljunk a változó élethelyzetekre?
Ha a élethelyzet változik, rugalmasan módosíthatod a szerződést: hosszabbítható a futamidő, vagy megváltoztathatók a befizetési összegok. A kiutalás és a kötött kölcsönök integrálása lehetővé teszi a pénz különböző felhasználását a futamidő végéig vagy annak után is. A különböző lehetőségek közül kiemelkednek az Otthontervező és a Jövőépítő akciói, amelyek a kedvezmények és a fix kamatok kombinációját kínálják.
A jövőre tekintés és alternatívák
A lakás-takarékpénztárak mellett más megoldások is léteznek a hosszú távú lakáscélokra: TBSZ, biztosítói gyermek-megtakarítási programok és egyéb hosszú távú, rendszeres díjas megtakarítási formák. Ezek szintén lehetővé teszik a gyermek vagy család lakhatási céljainak finanszírozását, vagy más kiadások fedezését a későbbiekben.
Gyakorlati megközelítés és tanácsok
Fontos a példák és a kézzelfogható adatok tisztázása: a számlanyitási díj általában a szerződéses összeg 1%-a. A konkrét EBKM és THM a választott módozattól függően változó lehet, és a feltételek módosulása esetén módosulhat. A személyes ügyintézésnél választható a Személyi Bankár szolgáltatás, amely a folyamatot gyorsíthatja. A termékek részletes feltételeit és a konkrét akciókat a hivatalos hirdetményben kell ellenőrizni.
Összefoglalóan a Fundamenta sokféle lehetőséget kínál a lakáshoz kapcsolódó megtakarításokra, a futamidek és befizetések széles skálájával, így különböző élethelyzetekre és lakáscélokra adaptálható a rendszer. A piacon található alternatívák pedig további rugalmasságot biztosítanak a hosszú távú tervezéshez.
tags: #fundamenta #lakaskassza #gyarapodo #lakasszamla #e23
Népszerű bejegyzések:
- II. kerület, Kapy utca közelében elérhető eladó lakások – részletes útmutató
- Keszthely belvárosi üzlethelyiségek áttekintése
- Környezetvédelmi hatások az autópályaépítésben
- Üllésen található telek magánszemélytől – ellenőrzési szempontok
- Budapesti háromcsillagos szállodák tervezési dokumentációjának fő elemei