
Gép tulajdonjogának fenntartása a vételár megfizetéséig — jogi, számviteli és gyakorlati szempontok
A tulajdonjog-fenntartás gyakran alkalmazott szerződési megoldás eszközvásárlásoknál és ingatlanügyleteknél egyaránt: az eladó a vételár maradéktalan kiegyenlítéséig megtartja a tulajdonjogot, miközben a vevő a dolog birtokába kerül és használatba veszi azt. Az alábbi összefoglaló a megadott anyag mondatainak felhasználásával rendszerezi a legfontosabb jogi, számviteli és gyakorlati kérdéseket, különös tekintettel a gépek (eszközök) tulajdonjog-fenntartására.
Mikor tekinthető teljesítettnek az adásvétel?
Egyes vélemények szerint az adásvétel a Ptk., az Szt., az Áfa-tv. összefüggésében akkor teljesül, amikor a vevő megszerzi a tulajdonjogot. Ezért, ha az adásvételi szerződésben a tulajdonjogot fenntartják a vételár teljes kifizetéséig, akkor a fizetés dátuma lesz a teljesítés időpontja? A kérdés szerinti véleménnyel természetesen nem értünk egyet!
Az adásvétel sajátos szabályait a Ptk. Hatodik könyvének XXXII. Fejezete tartalmazza. A Ptk. 6:215. rendelkezéseinek és az ingóságokra vonatkozó általános szabályoknak megfelelően az ingók adásvételekor a tulajdonjog-fenntartás nem jár automatikusan azzal, hogy a teljesítés időpontját kizárólag a tulajdonszerzéshez kötjük, különösen ha a felek más elszámolási és számlázási megoldásokat alkalmaznak.
Gép (eszköz) vásárlása tulajdonjog-fenntartással - tipikus szerződéses konstrukció
A tulajdonjog-fenntartás lehetőséget biztosít az eladónak arra, hogy a tulajdonjogot a teljes vételár kifizetéséig fenntartsa. Ez az eszköz az érdekkiegyenlítés kiváló eszköze: az eladó a vételár hiánytalan megfizetéséig nem veszíti el tulajdonjogát, a vevő pedig a megkötött adásvételi szerződés alapján kötelmi igényt szerez a tulajdonjog megszerzésére.
A felek szerződéseiben gyakori megoldás, hogy az eladó a tulajdonjogot fenntartja, a vevő azonban a dolgot átveszi és használja. Gyakori eset, hogy a szállító/gyártó cég megtartja a szerszámok tulajdonjogát, amelyeket telephelyükön (külföldön) használnak, kizárólag a megrendelő alkatrészeinek előállításához.
Számlázás és számvitel tulajdonjog-fenntartás esetén
Az eladónak a gép teljes ellenértékét a gépnek a társaság részére történő átadásakor kell(ett volna) számláznia. Az eladónak a gép teljes ellenértékét a gépnek a társaság részére történő átadásakor kell(ett volna) számláznia. Ha az eladó a tulajdonjogát a vételár teljes kiegyenlítéséig fenntartja, ez nem mentesíti az eladót a teljesítési időpontra, számlázásra és adókötelezettségre vonatkozó jogszabályi szabályoktól.
A számlán szereplő megnevezés ("Tool charges") és annak jogi minősítése, továbbá a szerződésben rögzített teljesítési feltételek együttesen határozzák meg a számszerű elszámolást és a könyvelési módot. Ha a kérdésben leírtak számviteli elszámolásából indulnak ki, akkor az iparűzési adó alapja is egyértelműen meghatározott lenne.
Kinek és mikortól kell a gépet a tárgyi eszközök között nyilvántartani?
A gyakorlatban gyakori probléma: a társaság mezőgazdasági gépet vásárolt, amelyet az eladó az adásvételi szerződésben rögzítetteknek megfelelően átadott, üzembe helyezett. A gépet ténylegesen használják. A gép teljes ellenértéke később kerül kifizetésre, a számlát az eladó csak a befizetett előlegről állította ki. Mikortól kell a gépet a tárgyi eszközök között nyilvántartásba venni, értékcsökkenést elszámolni?
A válasz szerint: az eladónak a gép teljes ellenértékét a gépnek a társaság részére történő átadásakor kell(ett volna) számláznia. A számlázás és a számviteli elszámolás helyes módja a konkrét elszámolási gyakorlatból következik; ha a számviteli elszámolás egyértelműen meghatározza az eszköz bekerülési értékét, akkor az elszámolandó értékcsökkenés is eldönthető.
Bérmunka, késztermék és tulajdonjog - mikor nő az áruk értéke?
Példa: alapanyagokat változatlan formában adjuk át gyártásra, oly módon, hogy a tulajdonjog társaságunké marad. A vállalkozó az átadott alapanyagokat előre kidolgozott receptúrák alapján összekeveri, és az új terméket mennyiségi elszámolás után átadja. Az új termékek tulajdonjoga is a társaságunké; az új termékek előállításáért bérmunkadíjat fizetünk.
Ha a kérdésben leírtak számviteli elszámolásából indulnak ki, akkor az iparűzési adó alapja is egyértelműen meghatározott lenne. A helyes eljárás az, hogy az áruk értékét a beszerzett alapanyagok értékével és a bérmunkadíj összegével növelve vesszük nyilvántartásba, amennyiben a számviteli szabályok ezt indokolják.
Szoftverfejlesztés és tulajdonjog-fenntartás
Társaságunk saját szoftverfejlesztéssel foglalkozik; a fejlesztést saját alkalmazottak és külső fejlesztők végzik. A cég a költségeket kísérleti fejlesztésként számolja el. A szoftver már használható és értékesíthető, de folyamatos fejlesztés alatt áll; a szoftver tulajdonjogát társaságunk nem adja át, csupán licenceket biztosít.
A kísérleti fejlesztésből szükséges-e átvezetni a szellemi termékek közé a fejlesztett szoftver értékét? A további, folyamatos fejlesztések költségeit hogyan lehet elszámolni, aktiválni? A kérdésre adott válaszok arra mutatnak: a számviteli elszámolásból eredő következmények világosak lennének, ha a fejlesztésből fakadó érték és jövőbeni bevételek egyértelműen meghatározhatók lennének.
Tulajdonjog-fenntartás ingatlanoknál - az új vevői jog és a 6 hónapos védelem
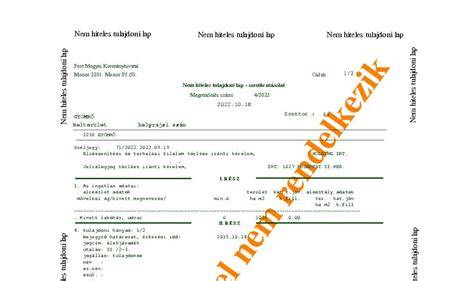
A 2025. január 15-től bevezetett tulajdonjog-fenntartáshoz kapcsolódó vevői jog intézménye az ingatlan-nyilvántartási szabályok egyik legfontosabb újdonsága. Ez a jog az ingatlan tulajdoni lapjának III. részére teherként kerül bejegyzésre, és az első 6 hónapban automatikusan felfüggeszti a földhivatali eljárásokat az azután érkező beadványok tekintetében, így például a végrehajtási jog bejegyzése iránti kérelmet is hat hónapig felfüggesztheti.
A tulajdonjog-fenntartáshoz kapcsolódó vevői jog főbb jellemzői: határozott és határozatlan időre is kiköthető; határozatlan időre kikötött vevői jogot 5 év elteltével az ingatlan-nyilvántartás hivatalból törli; a hat hónap elteltét követően elidegenítési és terhelési tilalomként érvényesül; a bejegyzés díja változással érintett ingatlanonként 10 600 Ft.
A vevői jog bejegyzéséhez nem szükséges a vevő hozzájárulása, hiszen a vevő ekkor még nem az ingatlan tulajdonosa; a bejegyzéshez az eladó (jogosult) bejegyzési engedélye szükséges. Amint a vevő kiegyenlíti a vételárat, az ügyvéd kiadhatja az eladói tulajdonjog bejegyzési engedélyt, amely benyújtása után történik meg a vevő tulajdonjogának bejegyzése; a vevő tulajdonjoga ekkor a vevői jog ranghelyén kerül bejegyzésre.
Kapcsolat a korábbi szabályozással: függőben tartás és régi gyakorlat
A régi függőben tartás intézménye is 6 hónapos időt biztosított a vevő számára, de széljegyként jelent meg a tulajdoni lapon, és 6 hónap után automatikusan törlődött, ha a bejegyzési engedély nem érkezett be. Az új vevői jog viszont akár 5 évig is bejegyezhető, és az első 6 hónapban különleges védelmet biztosít a vevő számára.
Fontos azonban kiemelni: a tulajdonjog-fenntartásnak nincs időbeli korlátja; a felek megállapodhatnak határozatlan időben is. A tulajdonjog-fenntartás tényét - ingatlan esetén - a vevő nevének megjelölésével feljegyzik az ingatlan tulajdoni lapjának III. részére.
Gyakorlati kérdések és kockázatok eladóknak és vevőknek
- Az eladó számára előny, hogy a vételár hiánytalan kiegyenlítéséig megtarthatja a tulajdonjogot; hátrány, hogy a tulajdonjog-fenntartás mellett egyéb bejegyzések (pl. végrehajtási jog) időközben megjelenhetnek az ingatlanon.
- Vevői szempontból fontos eszköz a vevői jog bejegyzése: ez a jog a 6 hónapos időszakban a legnagyobb védelmet biztosítja, ideértve egyes végrehajtási bejegyzésekkel szembeni védelmet is.
- Az adásvételi szerződés pontos megfogalmazása - különösen az ügyvédi meghatalmazás, a bejegyzési engedély és azok letéti kezelése - kulcsfontosságú a későbbi viták elkerüléséhez. A vevői jog törléséhez a vevő feltétel nélküli és visszavonhatatlan törlési engedélye szükséges.
- Az ügyvédi okirat letétbe helyezése, az engedélyek papíralapú vagy elektronikus aláírása, az E-ING rendszer működése, valamint az igazgatási szolgáltatási díjak (pl. 10 600 Ft) kezelése mind befolyásolják a folyamat gördülékenységét.
Számviteli, adózási és szerződéses következmények összegzése
A tulajdonjog-fenntartás alkalmazása esetén a következőket érdemes figyelembe venni:
- Számlázás: Az eladónak a teljes ellenértéket a dolog vevő részére történő átadásakor kell(ett volna) számláznia; az előlegszámlázás és részszámlák kezelése pontosan dokumentálandó.
- Számvitel: Az eszköz bekerülési értékét és az értékcsökkenés elszámolását a számviteli szabályok és a szerződéses feltételek együttesen határozzák meg; ha a számviteli elszámolás világos, az iparűzési adó alapja is az lesz.
- Adózás: A teljesítés időpontjának meghatározása (Áfa, társasági adó, SZJA vonatkozásában) a szerződés tartalmától és a jogszabályi előírások értelmezésétől függ; az egyes állásfoglalások eltérése félreértésekhez vezethet, ezért fontos a konkrét ügy vizsgálata.
- Szerződés és ügyvédi szerep: Az ügyvéd által letétbe helyezett bejegyzési engedély, a meghatalmazás időtartamára és visszavonhatóságára vonatkozó rendelkezések, valamint a beadványok benyújtásának módja mind meghatározóak.
Válás és vagyonmegosztás: Gyakorlati útmutató és jogi tudnivalók
Gyakorlati javaslatok cégek és vállalkozások számára
- Szerződéskötéskor egyértelműen rögzítsék a tulajdonjog-fenntartás feltételeit, a számlázás rendjét és az ügyvédi bejegyzési engedély kezelését.
- Számviteli szempontból határozzák meg előre az eszköz bekerülési értékét és az értékcsökkenés elszámolásának módszerét, figyelembe véve az előlegeket és részletfizetéseket.
- Ingatlan vagy jelentős értékű eszköz esetén mérlegeljék a tulajdonjog-fenntartáshoz kapcsolódó vevői jog bejegyzésének kezdeményezését (vevő részéről), illetve az eladói bejegyzési engedély letéti kezelését (eladó részéről) a kockázatok csökkentése érdekében.
- Banki finanszírozás vagy külföldi gyártó által fenntartott tulajdonjog esetén tisztázni kell, hogy a vevő birtokába adás, üzembe helyezés és a tulajdonjog-bejegyzés milyen hatással van a finanszírozási és garanciális kérdésekre.
Rövid üzenet eladóknak és vevőknek
Az eladónak fontos a szerződés pontos megfogalmazása és az engedélyek kezelése, a vevőnek pedig a bejegyzési lehetőség, illetve a vevői jog biztosítása. Mindkét fél számára döntő jelentőségű az ügyvéd és a könyvelő bevonása a tranzakció előkészítése és végrehajtása során.
tags: #gep #tulajdonjog #fenntartas #vetelar #megfizeteseig
Népszerű bejegyzések:
- Gazdaságátadás és illeték: a 2021/ CXLIII. törvény részletes magyarázata
- Tetőkert- és zöldinfrastruktúra szerepe a városi környezetben
- Engedélyek és tervek süllyesztett garázshoz
- Bank lefoglalt ingatlan Tápiószele: mit érdemes tudni és hogyan találj értékes lehetőségeket
- Ismerje meg az Újház központ Zalaegerszeg igazgatóságának szerepét