
Hogyan történik a tulajdoni lapon bejegyzett jelzáloghitel megszüntetése
Hitelt vettél fel a lakásodra, vagy lakást vettél hitelre, ebből a szempontból mindegy. A lényeg, hogy minden ingatlanfedezet mellett nyújtott kölcsönt a hitelező javára bejegyzett jelzálogjog, bizonyos esetekben még elidegenítési és terhelési tilalom is biztosít. Fontos tudni, hogy a hitelhez kapcsolódó ügymenet nem zárul le a futamidő lejártával és az utolsó részlet befizetésével. Ingatlanfedezet mellett nyújtott hitel felvételekor a szerződést biztosító kötelezettség a jelzálogjog, melyet a bank a területileg illetékes földhivatalnál bejegyeztet a fedezetként felajánlott ingatlanunk tulajdoni lapjára is felkerül.
A jelzálogjog bejegyzésének okai és hatásai
Részletre történő lakásvásárlás esetén a forrásösszetétel nem csupán önerőből és bankhitelből állhat, a szofisztikált ügyfelek tulajdonszerzése mögött akár három-négy teher is állhat. Az elmúlt három évben a lakástakarékok egyre nagyobb szeletet hasítanak ki a hitelpiaci tortából. A munkáltatók és az önkormányzatok szerepe más. A munkáltatók jelzálogjog bejegyzése mellett általában kamatmentes kölcsönnel, és/vagy a mindenkori jegybanki alapkamatnak megfelelő kamatozás mellett támogatják a dolgozóik lakásvásárlását. Az önkormányzatok kamatmentes kölcsönt, és/vagy a vállalt, vagy az együttköltöző gyermekek számától függően vissza nem térítendő támogatást is nyújthatnak.
Évekkel ezelőtt visszafizettem a hitelt, de nem tiszta a tulajdoni lap! A kölcsönszerződések nem minden esetben részletezik, hogy a hitel visszafizetését követően kinek a feladata a jelzálogjog törlése. A banki hitelnyilvántartó rendszerek közül ismerünk olyat, amely a hitel lejártakor - az utolsó részlet megfizetése esetén - automatikusan kinyomtatja a törlési engedélyt, a másik véglet pedig az, amikor a hitelező az ügyfél kérelmére intézkedik a törlés ügyében. Az önkormányzatoknál a törlési engedély iránti kérelmek benyújtása az ügyfelek feladata.
Megtörtént eset: Egy hagyatéki eljárás során megtörtént, hogy a néhai tulajdonosnak a rendszerváltást követően jogutód nélkül megszűnt foglalkoztatója volt a jelzálog jogosultja. Az egyetlen kapaszkodó az egykori vállalat számlavezetője volt, amely a cég dolgozói kölcsöneit is nyilvántartotta. A jelzálogjog törléséért - ingatlanonként és kölcsönönként - 6 600 forint igazgatási szolgáltatási díjat kell megfizetni a területileg illetékes földhivatal felé. Az ingatlan-nyilvántartási kérelemhez mellékelni kell a felek közös nyilatkozatát vagy a jogosult törlési engedélyét.
Mi legyen a teendő a törlés érdekében?
Legyen szó lakáseladásról, vagy egy újabb hitel felvételéről, a tulajdonos joggal forrong, ha egy régen visszafizetett kölcsönt talál aktív bejegyzésként a tulajdoni lapon. A jelzálogjog a Polgári Törvénykönyv (Ptk.) 5:101-5:124. §-ai szabályozzák, ez egy dologi jogi biztosíték, amely felhatalmazza a hitelezőt, hogy az ingatlan értékesítéséből kielégítse követelését. A mindennapi praxisban a kötlezemi jelzálogjog gyakran összekapcsolódik elidegenítési és terhelési tilalommal, amely megakadályozza az ingatlan eladását vagy további terhek bejegyzését a bank engedélye nélkül.
A tehermentesítés megkezdéséhez először banki igazolást kérsz a fennálló hitelről (végtörlesztési igazolás). Ezt követően a törlési engedélyt a bank állítja ki. Az eljárást az eladó (vagy a jogügyletekben meghatalmazott személy) nyújtja be a földhivatalhoz. A földhivatal a beérkezett dokumentumok ellenőrzése után általában 30 napon belül, de budapesti hivatalok esetében hosszabb idő is lehet, törli a jelzálogjogot az ingatlan tulajdoni lapjáról. Gyakori, hogy a bankok a hitel utolsó részletének kifizetése után hetekig, sőt hónapokig késlekednek a törlési hozzájárulás kiállításával.
Ha a jelzálog jogosultja időközben megszűnt, a törlés bonyolultabb lehet, ilyenkor jogutód intézményt kell keresni, vagy bírósági eljárás keretében kérni a törlést. A CSOK, a Babaváró és egyéb állami támogatások jelzálogjoga és tilalmai is törlendők, de gyakran díjmentesen, vagy speciális rendelkezések szerint történik a törlés. A CSOK jelzálog törlése díjmentes a díjtörvény szerint, és a tilalom törlése is azonos eljárás keretében történik.
Teendők röviden
- Azonosítsd a terheket a tulajdoni lap III. részében (jelzálogjog, tilalmak, elővásárlási jogok, haszonélvezet, vezetékjogok).
- Egyeztess a teher jogosultjával (általában a bankkal).
- Szükséges engedélyek beszerzése a teher törléséhez (törlési engedély a banktól).
- Törlési engedéllyel és kérelemmel indíts földhivatali eljárást a teher törlésére.
- Fizess igazgatási díjat (2026-ban általános díj 10 600 Ft; sürgős eljárás 16 000 Ft).
- Ha minden rendben, a földhivatal 30 napon belül törli a jelzálogjogot.
A folyamat online is megoldható az Ügyfélkapu segítségével, különösen az e-ingatlan nyilvántartás bevezetésével - a formulákat elektronikus úton kell benyújtani, a törlési engedélyeket pedig elektronikus aláírással vagy papír alapon lehet benyújtani.
A tilalmak és a jelzálog kapcsolata
Az elidegenítési és terhelési tilalom a jelzálogjogtól független bejegyzés. A törléséhez külön kérelmet kell benyújtani, és a jogosult (bank vagy állam) törlési engedélyét be kell mutatni. A tilalom törléséhez gyakran ugyanaz a banki engedély elegendő, de az engedélyben világosan fel kell tüntetni a törlés irányát: jelzálogjog, tilalom, vagy mindkettő. A földhivatali kérelemben érdemes egyértelműen jelezni a törlés irányát.
Ha a vevő is banki hitelből adja meg a vételárat, fontos, hogy a folyamat menetét ők is ismerjék, mert a törlésnek és a tilalomnak kölcsönhatása lehet a finanszírozási feltételekkel. A jelzálogjog törlése után az ingatlan tehermentessé válik: szabadon értékesíthetővé, ajándékozhatóvá és örökölhetővé. A vevő számára is fontos, hogy a tehermentes ingatlan megvásárlása érdekében a törlés a lehető leggyorsabban megtörténjen.
Gyakorlati megjegyzések és tippek
- Az ingatlan megvásárlásakor mindig kérj frissebb tulajdoni lapot, és figyelj a III. rész tartalmára.
- A végtörlesztés esetén a törlési engedély beszerzése kulcsfontosságú: ezt mindig a hitel rendezése után azonnal intézd.
- Ha a bank vagy jogutódja késik az engedély kiadásával, lépj kapcsolatba jogi szakértővel.
- Az adásvételi szerződésben rögzítsd, hogyan történik a tehermentesítés és ki viseli a költségeket.
- CSOK és egyéb állami támogatások esetén tartsd szem előtt a díjmentességi és felfüggesztési szabályokat, hogy a törlés zökkenőmentes legyen.
Öszeállítás, jogi hátterek
A jelzálogjog a Polgári Törvénykönyv (Ptk.) alapján a leggyakoribb zálogjogi biztosíték. A földhivatal a bejegyzés és törlés tekintetében kulcsszereplő: a kérelmet és a törlési engedélyt megvizsgálja, és 30 napos határidőn belül dönt. Az eljárás adó- és díjkötelezettségekkel jár, és az uniós vagy nemzetközi gyakorlatként gyakran eltérő lehet. A CSOK és egyéb állami támogatások esetében speciális rendelkezések érvényesek, amelyeket érdemes a törlés előtt tisztázni.
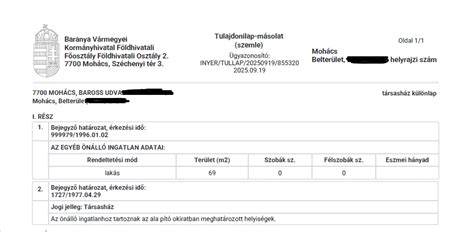
Ha végül a jelzálogjog törlésre kerül, az ingatlan tehermentessé válik: a III. részben a terhek eltűnnek, a tulajdonos szabadon értékesíthet, ajándékozhat vagy örökölhet. A törlés utáni állapot a vevők és eladók biztonságát növeli, és általánosan javítja az ingatlanpiaci likviditást. A folyamat egyes részeit érdemes jogi és bankszintű szakértővel végigvinni, hogy elkerüljék a késésből adódó problémákat.
Jelzáloghitel-törlesztési eljárás: Ez a 10 lépés hivatalossá teszi
Rövid meta leírás (120-160 karakter)
Kulcsszavak
tags: #ha #a #tulajdoni #lapon #hitel #van