
Haz biztosítás janosi: átfogó útmutató a magyar lakásbiztosításról
Biztosítási kárhelyzetek bármikor előfordulhatnak: tűz, vízkár, betörés vagy egy hirtelenödő természeti esemény veszélyeztetheti ingatlanunkat és értékeit. A lakásbiztosítás célja, hogy a váratlan kiadásokat átvegye a biztosító, és így csökkentse a tulajdonos anyagi terhét. A biztosítás ugyanis egy vagyonbiztosítás, amely lakóházban vagy lakásban és a benne lévő vagyontárgyakban keletkezett kár esetén fizet a tulajdonosnak vagy a szerződést megkötőnek.
Miért érdemes lakásbiztosítást kötni?
- Megkönnyíti a kár rendezését: a biztosító a kár összegét a szerződés alapján kifizeti, nem a zsebből.
- Széles körű fedezet: a lakásbiztosítás az ingatlan és annak tartozékai, illetve a benne található ingóságok védelmét is magában foglalhatja, és kiegészítő biztosításokkal a szerződőt vagy családtagokat is.
- Lehetőségek online ügyintézésre: alapadatok megadása után a kalkulátor összehasonlítja az ajánlatokat, és kiválasztható a legmegfelelőbb konstrukció.
Mit érdemes biztosítani?
Az alapszolgáltatás általában a tűz, füst és hő okozta károk, robbanás vagy villámcsapás, vihar, árviz, csapadék és vezetékes víz okozta károk, földrajzi természeti károk, idegen tárgyak rádőlése és idegen jármű ütközése ellen nyújt védelmet. Emellett a biztosítás fedezetet nyújthat a lopás, vandalizmus és üvegkárok ellen is.
A biztosítás magában foglalhat felelősségbiztosítást, balesetbiztosítást és életbiztosítást is, amelyek külön-külön vagy együttesen védik a biztosított személyeket és jogutódait a károkért felelősséggel kapcsolatos kockázatokkal szemben.
A lakásbiztosítás kiterjedhet az ingatlanban lévő ingóságokra is (bútorok, elektronikai eszközök, ruházat, sportfelszerelés, kerékpár stb.). Fontos, hogy a biztosítási összeg és a fedezetek között legyen csaknem soha nincs egyező érték: alulbiztosítottság esetén a kár százalékos arányban térülhet csak meg (pro-rata alapon).
Hogyan határozhatók meg a biztosítási összegek?
Az épületre vonatkozó biztosítási összeg az ingatlan hasznos alapterületének és az újraépítési négyzetméterárának szorzata alapján kerül meghatározásra. A forgalmi érték nem irányadó; a lényeg az újjáépítés költsége. Az ingóságok értékét a szerződőnek kell felmérnie: átlagos háztartási ingóságértéket, kiemelt értékű ingóságok esetén egyedileg kell értékelni. A biztosítók gyakorta minimális összeget határoznak meg mind épületre, mind ingóságokra, amely alatt a szerződés nem köthető.
Az alulbiztosítottság elkerülése érdekében fontos évente felülvizsgálni a biztosítási összegeket. Az indexálás (a díjak és összegek inflációhoz igazítása) önmagában nem mindig elég, ha az ingatlan értéke vagy az ingóságok értéke változik.
Hitelhez kötött biztosítások és CSOK Plusz:
Ha lakáshiteles vagy CSOK-os ingatlan van, a bankok gyakran előírják a lakásbiztosítást és bejegyzik a zálogjogot a biztosítással kapcsolatosan. A CSOK Plusz program keretében is fontos a lakásbiztosítás: az állami támogatás felhasználásával vásárolt ingatlan esetében a finanszírozó bank és az állam is elvárhatja a biztosítást.
Az ottani település típusa és az ingatlan kora szerint változhat a biztosítási összeg és a fedezetek köre. Az előírások alapján a biztosításnak fedeznie kell a kritikus káreseményekhez kapcsolódó kockázatokat, és a bankot zálogjog jogosultat be kell jegyezni a szerződésbe. Ha a CSOK- vagy CSOK Plusz-hitel esetén meglévő biztosítás módosításra kerül, a biztosítási összegnek tükröznie kell az ingatlan aktuális értékét, ellenkező esetben a kár esetén a biztosító csak a korábbi összeg szerint téríthet.
Változások és kampányok
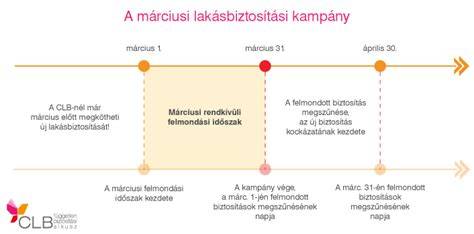
Márciusban a lakásbiztosítási évfordulótól függetlenül felmondható a meglévő szerződés, és új köthető. A biztosítóváltásokat érdemes márciusban vagy évfordulóig 30 nappal előtte megfontolni, mert ilyenkor kampányos kedvezmények érhetők el, és érdemes lehet az alulbiztosítottságot orvosolni egy új szerződéssel.
A kampányok során előfordulhat, hogy online kötés esetén kedvezményeket adnak, és extra szolgáltatások kerülnek be a csomagba. A kedvezmények banki és biztosítói akciókhoz kötődnek, és közvetlenül befolyásolhatják a díjat és a fedezetek körét.
Kedvezmények és megkötés módja
Népszerű kedvezmények közé tartozik a online kötés, több szerződés egyidejű kötése, korábbi biztosítás megléte, hűség és egyéb csomagolási ajánlatok. Külföldi és magyar biztosítók egyaránt kínálnak minősített fogyasztóbarát lakásbiztosításokat (MFO), melyek egységes minimum feltételek alapján mérik össze a termékeket. A MFO alapcsomagja tartalmazza a főbb elemi károk orvosi és általános kockázatokat. A kiegészítő fedezetek köre biztosítónként változik, és lehetőséget ad az egyedi igények szerinti testreszabásra.
A lakásbiztosítás díját több tényező befolyásolja, például a biztosított összegek, az ingatlan címe, a tartózkodás módja (állandóan lakott vagy sem), az épület kora és anyaga, valamint a díjfizetés gyakorisága. A legkedvezőbb díj gyakran éves fizetést jelent. A kalkulátor segítségével több ajánlatot lehet összehasonlítani, de a döntéshez nem elég csak az ár: a fedezetek és kizárások is meghatározóak.
Könyvelés és kárbejelentés
Kár esetén a bejelentés történhet telefonon, online vagy a biztosító saját rendszereiben. A dokumentációk, számlák és részletek megőrzése segít a gyors kár rendezésben. A bonyolultabb esetekhez a fizikai szemle és a részletes kárfelvétel is előfordulhat.
Gyakori befektetett fogalmak
- Biztosított: a vagyontárgyak és jogviszonyok, amelyek biztosítása megtörtént.
- Szerződő: aki a biztosítást megköti és a díjat fizeti.
- Biztosítási összeg: a biztosító kifizetési plafonja kár esetén.
- Alulbiztosítottság: amikor az ingatlan vagy ingóságok tényleges értéke meghaladja a biztosítási összeget.
- Helyreállítási költség (újjáépítési érték): az épület újjáépítésének költsége aktuális árak alapján.
- Indexálás: a díjak és összegek időbeli emelése az infláció és értéknövekedés figyelembevételére.
- Érdekmúlás: jogcím a biztosítás felmondására az, amikor az érdekviszony megszűnik.
Infók és források
A lakásbiztosítás kalkulátor 2026/2027 segít gyorsan összehasonlítani a biztosítói ajánlatokat, és online szerződéskötést kínál. A Magyar Biztosítók Szövetsége (MABISZ) által készített útmutató és fogalmak részletes ismertetése segíti a tájékozódást. A széles körű biztosítási kínálat között érdemes alaposan mérlegelni a fedezetek körét és a díjakat, hogy az adott ingatlan és tulajdonolt ingóságok értékéhez és az egyéni igényekhez leginkább igazodó szerződést válasszuk.
Ajánlott lépések a jó döntéshez
- Határozd meg az ingatlanod és az ingóságaid pontos értékét, és ellenőrizd évente az összegűket a piaci változások alapján.
- Használd a lakásbiztosítás kalkulátort több biztosító ajánlatának összehasonlítására, ne csak az ár alapján döntsd el a választást.
- Vegyél figyelembe kiegészítő fedezeteket: értéktárgyak, készpénz, üvegkár, kertészeti elemek, sporteszközök, elektronikai eszközök védelme.
- Fontold meg az alulbiztosítottság elkerülését: mindig legyen a biztosítási összeg a tényleges újjáépítési vagy újrabeszerzési költség alapján meghatározva.
- Tájékozódj a márciusi felmondási lehetőségről és a biztosító kampányokról, hogy kedvezőbb díjakat és jobb fedezeteket találhass.
tags: #haz #biztositas #janosi