
Házastársak között lakás adásvételének illetéke — mikor, mennyi és milyen kedvezmények járnak
Magyarországon törvény kötelez minket arra, hogy jövedelmünk után adózzunk, vagyonszerzés esetén pedig illetéket fizessünk. A visszterhes vagyonátruházás alatt a szerződő felek között létrejött valamilyen kötelezettségvállalást, ellenértéket kikötő vagyoncserét értjük. Ezt a jogi folyamatot nevezzük leegyszerűsítve vagyonszerzésnek, éppen ezért a vagyont megszerző fél, azaz a vásárló fizeti az ezzel járó illetéket is.
Kik fizetik az illetéket? Ki mentesül?
Ki fizeti a lakásvásárlási illetéket? Lakásvásárlás esetén a visszterhes vagyonátruházási illetéket mindig a vevő fizeti meg, vagyis az, aki az ingatlan tulajdonjogát megszerzi. Ez az általános szabály az Itv. (az illetékekről szóló törvény) alapján.
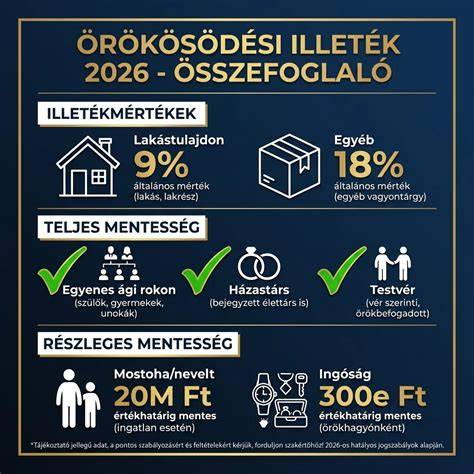
Az egyenesági rokonok, házastársak közötti adásvétel viszont illetékmentes. Ez azt jelenti, hogy ha például szüleidtől, nagyszüleidtől vagy a házastársadtól vásárolsz lakást, nem kell 4%-os illetéket fizetned. Fontos azonban, hogy a mentesség nem terjed ki az oldalági rokonokra (pl. nagynénik, nagybácsik, unokatestvérek, keresztszülők).
Illetékmentesség jár továbbá a házastársi vagyonközösség megszűnésekor (váláskor), azaz a házastársi vagyonközösség megszűnésekor az ingatlanszerzés illetékmentes lehet. A haszonélvezeti jog alapítása illetékköteles lehet, kivéve, ha egyenesági rokon vagy házastárs javára történik.
Mennyi az illeték mértéke?
A vagyonszerzési illeték ingatlanvásárláskor alapesetben a vételár 4%-a. Lakóingatlan vásárlásakor a visszterhes vagyonátruházási illeték mértéke általában 4% az ingatlan forgalmi értékének 1 milliárd forintig terjedő része után, és 2% az ezt meghaladó rész után, de maximum 200 millió forint lehet ingatlanonként.
Érdemes tehát a kiadásokba belekalkulálni ezt az összeget, még akkor is, ha csak egy garázst vettünk. A vételár 4%-a a vagyonszerzési illeték, amit a földhivatali bejegyzés után a NAV állapít meg.
Mi számít illetékalapnak - forgalmi érték vs. szerződéses vételár
Az illeték alapja mindig az ingatlan forgalmi értéke, azaz az az ár, amennyiért egy átlagos vevő a piacon megvásárolná az ingatlant. Fontos, hogy a forgalmi érték nem azonos a vételárral, de sokszor persze egybeesik. A NAV ugyanis a szerződésben szereplő értéket ellenőrizheti, és ha a szerződésben szereplő ár jelentősen eltér a piaci szinttől, a hatóság kimegy és maga méri fel a tényleges forgalmi értéket.
Ha az adásvételi szerződésben szereplő vételár lényegesen alacsonyabb a piaci árnál, a NAV nem automatikusan a szerződésben feltüntetett összeget tekinti az illeték alapjának. Ilyenkor a hatóság a forgalmi értéket (piaci értéket) állapítja meg, amelyet összehasonlító értékadatok alapján történő vizsgálattal határoz meg; ha nincs ilyen adat, más módszereket is alkalmazhat.
Házastársak közti adásvétel - különleges szabályok
Az Itv. 26. § (1) bekezdés za) és zb) pontjai alapján mentes a visszterhes vagyonátruházási illeték alól: az egyenes ági rokonok közötti vagyonszerzés, valamint a házastársak egymás közötti adásvétele is. Ez azt jelenti, hogy a házastársak közötti adásvétel illetékmentes, tehát a házastársak egymás közti vagyonszerzése után nincs 4%-os illetékfizetési kötelezettség.
Fontos azonban megjegyezni: a mentesség feltételeinek meglétét az adóhatóság ellenőrizheti, és a bejelentések, szerződések pontos adminisztrációja nélkül az illeték kiszabása utólag is előfordulhat.
Kedvezmények és mentességek részletei
- CSOK és CSOK Plusz: CSOK vagy CSOK Plusz igénybevétele esetén teljes illetékmentességet kapsz - de csak a lakásra. A mentesség akkor is megmarad, ha a támogatást később bizonyos esetekben vissza kell fizetni; ha azonban más okból büntetőkamatot kell fizetni, a NAV az illetéket is kiszabja. 2024. január 1-től a CSOK Plusz felhasználásával történő vásárlás is illetékmentes.
- Új építésű ingatlan: új építésű ingatlan vásárlásakor 15 millió Ft-ig nincs illetékfizetési kötelezettségünk, amennyiben az ingatlan értéke nem lépi át a 30 millió forintos határt. Ezekben az esetekben a 15 millió és a vételár közötti különbözet 4%-át kell befizetni.
- Cserepótló vétel (lakáscsere): ha a korábban megszerzett lakástulajdont a vásárlást megelőző öt éven belül vagy a vásárlást követő egy éven belül eladod, csak a két lakás forgalmi értékének különbözete után kell illetéket fizetni. Ha az új lakás olcsóbb, mint az eladott, nem keletkezik illetékfizetés.
- Fiatalok kedvezménye: 35 év alatti, első lakást vásárló fiatalok 50%-os kedvezményben részesülnek akkor, ha 15 millió forintnál kisebb forgalmi értékű ingatlant vásárolnak. Feltétel, hogy a vásárló korábban nem rendelkezett sem önálló lakástulajdonnal, sem 50%-ot elérő ingatantulajdoni hányaddal.
- Telek építkezésre: ha lakóház építésére alkalmas telket vásárolsz, és a szerződés NAV-hoz történő benyújtásától számított 4 éven belül ténylegesen felépíted az ingatlant, mentesülsz az illeték alól.
- Haszonélvezet és illetékcsökkentés: ha az adásvétellel egyidejűleg alapítják a haszonélvezetet, és a felek egyenesági rokonok vagy házastársak, akkor a tulajdonos csökkentett illetéket fizet, a haszonélvező mentességet élvez. A haszonélvezeti jog értékének számítása az Illetéktörvényben meghatározott szorzók alapján történik.
Hogyan kell bejelenteni és fizetni az illetéket?
Amikor valaki ingatlant vásárol, a vagyonszerzés bejelentését az ingatlan-nyilvántartási bejegyzésre irányuló kérelemmel egyidejűleg kell megtenni. A bejelentést a NAV informatikai rendszerében az erre a célra rendszeresített B400E elektronikus nyomtatványon vagy papír alapon a NAV-hoz közvetlenül eljuttatva kell megtenni. Az ingatlanvásárlást azonban nem kell külön bejelentenünk a NAV-hoz, az adóhivatalt ugyanis a földhivatal fogja értesíteni.
A vagyonszerzési illetéket a Nemzeti Adó- és Vámhivatal (NAV) szabja ki. Az adásvétel után a földhivatal továbbítja az adatokat a NAV-nak, amely ez alapján fizetési meghagyást (hivatalos határozatot) küld a vevőnek. A befizetésre általában 30 nap áll rendelkezésre a határozat kézhezvételétől számítva, és a fizetés átutalással vagy csekken történik a NAV illetékes számlájára.
Gyakorlati tanács: az adásvétel lezárulta után ne próbáld magad befizetni az illetéket, várd meg a NAV fizetési meghagyását - csak ez alapján tudod pontosan, mennyi a ténylegesen fizetendő összeg.
Ha késedelmes a fizetés vagy részletfizetést kérsz
Ha az illetéket valaki késve fizeti be, a NAV késedelmi pótlékot számít fel a jegybanki alapkamat +5% mértékében. Érdemes figyelni a határidőkre, és ha fizetési nehézség merül fel, mielőbb részletfizetést kérni.
A NAV az első lakástulajdon vagy tulajdoni hányad megszerzésekor, a vagyonszerző kérelmére automatikusan engedélyezi a részletfizetést. Ha viszont nem teljesítjük az aktuális részlet befizetését, a kedvezményt elveszítjük. A nem első lakásszerzőknek is van lehetősége ún. automatikus részletfizetési kedvezményt igényelni, viszont csak legfeljebb 2 millió forintot nem meghaladó összegű illetéktartozásra és legfeljebb 12 hónapra.
Bárki, jövedelmi helyzetétől függetlenül kérhet maximum 1 millió forint adótartozásra (ide értve a vagyonszerzési illetéket is) 12 havi részletfizetést a NAV-tól. A részletfizetési kérelem kezdeményezhető méltányossági alapon is; ilyenkor igazolni kell, hogy miért nem tudunk egy összegben fizetni, és az adóhatóság dönt az engedélyezésről. Fontos, hogy a kérelem előterjesztésének nincs halasztó hatálya.
Cserepótló vétel - mikor és hogyan alkalmazható?
Ingatlancserénél (cserepótló vételnél), amikor az új ingatlan forgalmi értéke magasabb, mint a korábban megszerzett ingatlané, csak az értékkülönbözet után jelentkezik illetékfizetési kötelezettségünk. A cserepótló ügyleteknél a kedvezmény feltétele, hogy az új ingatlant az eladás utáni 5 évben vagy az eladás előtti 1 évben vásároljuk meg. Az illeték alapja nem a teljes vételár, hanem a vásárolt és az eladott lakás forgalmi értékének különbözete.
Ha az eladást igazolnod kell a NAV felé - például az adásvételi szerződés másolatával -, és határidőre be kell nyújtanod a nyilatkozatot, hogy cserepótló vételről van szó. Ha az új lakás olcsóbb, mint amit eladtál, akkor nem kell illetéket fizetned. Viszont ha nem igazolod az eladást egy éven belül, a NAV utólag a teljes vételár után kiszabja az illetéket, és még pótilletéket is felszámíthat a jegybanki alapkamat kétszeresével.
Haszonélvezeti jog és illetékoptimalizálás - mire figyelj?
A haszonélvezeti jog alapítása csökkentheti a vevő illetékét, ha az adásvétellel egyidejűleg alapítják és a haszonélvező egyenesági rokon vagy házastárs. A kulcskérdés azonban, hogy a jogot ténylegesen gyakorolják-e; a NAV a rendeltetésszerű joggyakorlás elvét alkalmazza, és visszaélést állapíthat meg, ha a haszonélvezet csak az illeték elkerülésére szolgál.
Példák problémás konstrukciókra: problémás, ha a haszonélvező azonnal lemond a jogról, vagy nem lakik az ingatlanban és nem használja; elfogadható konstrukció viszont, ha a haszonélvező ténylegesen használja vagy bérbe adja az ingatlant és van valós gazdasági indok.
Adózási kapcsolódások: SZJA és illeték viszonya
Az ingatlan eladásánál és vásárlásánál is számolni kell adózási és illetékköltségekkel. Röviden összefoglalva: az eladónak személyi jövedelemadót, vevőként pedig illetéket kell fizetni. Az ingatlanadót akkor kell fizetnünk, ha az eladásból nyereség keletkezett - tehát ha veszteséggel értékesítettük az ingatlant, annak nincsen adóvonzata.
Főszabály szerint adót kell fizetni ingatlan eladása után, ha az ingatlant a szerzéstől számított 5 éven belül értékesítik. Az eladásból származó jövedelem után 15% személyi jövedelemadót (SZJA) kell fizetni. Az adóalap a következőképpen alakul: eladási ár - vételár - elszámolható költségek = adóalap. Fontos tudni még, hogy az ingatlan megszerzését követő 5. évtől már nem kell adózni.
Gyakorlati tanácsok vásárlóknak házastársak közötti ügyletnél
- Ne feledd: a házastársak közötti adásvétel általában illetékmentes - ellenőrizd a dokumentumokat és a bejelentéseket az ügyvédeddel.
- Ha CSOK-ot vagy CSOK Pluszt használsz, írd be az adásvételi szerződésbe, hogy CSOK-ot igényeltél - a NAV ez alapján engedi el az illetéket.
- Várd meg a NAV fizetési meghagyását, mielőtt az illetéket befizetnéd; előfordulhat, hogy a hatóság forgalmi értéket állapít meg, és a végösszeg eltér a várttól.
- Használj vagyonszerzési illeték kalkulátort előzetes becsléshez, és kalkuláld be a vételár mellé az illetéket is - egy 40 milliós lakás esetén ez 1,6 millió forint lehet.
- Ha fizetési nehézséged van, kérj részletfizetést időben; akár 12 havi részlet is kérhető bizonyos feltételek mellett.
Ingatlan vásárlás utáni vagyonszerzési illeték mérséklése, elengedése
Összefoglaló fontos számok
| Tétel | Mérték / Megjegyzés |
|---|---|
| Alap illeték általában | 4% a forgalmi értékig (1 Mrd-ig), afelett 2% (max. 200 M Ft ingatlanonként) |
| Új lakás kedvezmény | 15 M Ft-ig illetékmentes, ha összérték ≤ 30 M Ft; 15-30 M Ft közötti rész után 4% |
| Fiatalok kedvezménye | 35 év alatt, első lakásra: 50% kedvezmény (gyakorlatban 2% helyett 4%) ≤ 15 M Ft |
| Részletfizetés | Legfeljebb 1 M Ft adótartozásra, 12 hónap; automatikus első lakásnál kérhető |
| Cserepótló vétel | Csak az értékkülönbözet után kell illetéket fizetni (feltételek: időbeli határok) |
Az általános, egyszerűbb ingatlanszerzési helyzetekben fizetendő vagyonszerzési illetéket segít megbecsülni pénzügyi partnerünk, a money.hu Vagyonszerzési illeték kalkulátora. (A számítás eredménye tájékoztató jellegű.)
tags: #hazastarsak #lakas #adasvetel #illeteke
Népszerű bejegyzések:
- Szolnok ingatlanközvetítői nyilvántartásáról és szakmai kompetenciáiról
- A társasházi program Digi: felhőalapú megoldásokkal javuló közös ügyezetés
- Debreceni köztemető térképe és digitális szolgáltatások: megemlékezés új dimenzióban
- Újszerű ikerház Hajdúsámsonban Bodzás utcánál – megtekintés
- Az erdei települések kapcsolódó címtérképeinek áttekintése