
Házastársi vagyonközösség megszüntetése és az illeték NAV szempontjai
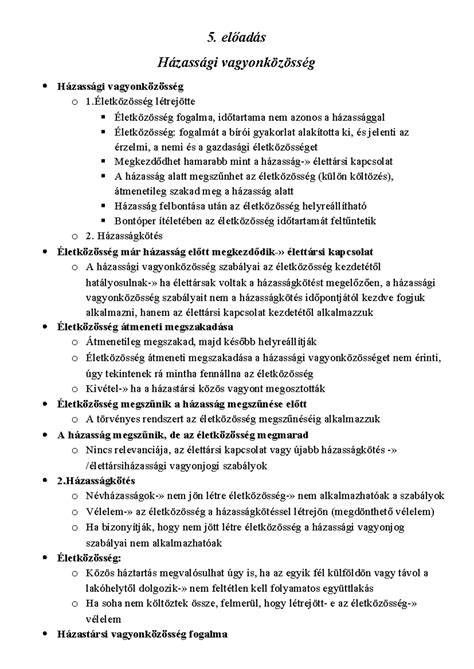
Fontos leszögezni, hogy a házassági vagyonközösség megszüntetése, illetve megszűnése nem egyenlő a közös vagyon megosztásával, amivel külön bejegyzésben foglalkoztunk. Ha a házassági vagyonjogi szerződés eltérően nem rendelkezik, a házastársak között a házassági életközösség időtartama alatt házastársi vagyonközösség (törvényes vagyonjogi rendszer) áll fenn. A törvényes vagyonjogi rendszer az életközösség kezdetétől hatályosul akkor is, ha a házastársak a házasságkötés előtt élettársakként éltek együtt. A házasság megkötésével az életközösség létrejöttét vélelmezni kell.
A vagyonközösség megszüntetése - jogi keretek
A vagyonközösség megszüntetése / megszűnése a Ptk. 4:45. § alapján történhet: a) a felek közös házassági vagyonjogi szerződésben a vagyonközösséget a jövőre nézve kizárják; b) a bíróság azt a házassági életközösség fennállása alatt megszünteti; c) a házastársi életközösség megszűnik. A vagyonközösség megszüntetése tehát lehetőséget ad az életközösség fennállása alatt, illetve közvetlenül a megszűnéskor vagy megszüntetésre kerülő hatályokra is.
A házassági vagyonközösség megszüntetése - ha a felek nem rendezkednek be másként - kétféle eljárásban történhet: közös kérelmű bíróság nélküli (nemperes) eljárás, vagy egyoldalú kezdeményezés esetén a polgári perrendtartás szabályai irányadóak.
Házassági vagyonjogi szerződés és annak hatásai
A házassági vagyonjogi szerződés az életközösség fennállása alatt köthető, és a felek teljes vagyonára, vagy meghatározott vagyonelemekre vonatkozóan kizárhatja a vagyonközösséget a jövőre nézve. Nem tartalmazhat olyan visszamenőleges hatályú rendelkezést, amely a szerződés megkötése előtt keletkezett kötelezettséget megváltoztatja harmadik személlyel szemben. A szerződés hatásai között van többek között a felek közös gazdálkodására vonatkozó rendelkezések megváltoztatása is.
A bírósági megszüntetés - jogkövetkezmények
A vagyonközösség bírósági megszüntetése lehetőséget ad arra, hogy a házastársak közös vagyonát vagy annak egyes tételeit rendezze a bíróság, különösen olyan esetekben, amikor az adósságok vagy a vagyonegyensúly megosztása indokolt. Ha a bíróság megállapítja a vagyonközösség megszüntetését, az életközösség fennállása alatt felmerült vagyonra a továbbiakban a vagyonelkülönítés szabályai az irányadóak. A felek közös kérelmére történő megszüntetés még mindig a törvény által előírt keretek között marad.
Ha a vagyonközösség megszüntetése jogerőre emelkedik, a közös vagyonelemek (ingatlanok, ingóvek, jogok) elosztása után az értékek alapján alakul ki a részesedés. A megszüntetés következtében a közös szerzés vélelme megszűnik, és a felek önálló vagyonszerzőkké válnak. A közös tartozások is a felelős félre hárulhatnak, kivéve, ha a tartozás a közös vagyon növelését szolgálta vagy a felek megállapodtak másként.
Megállapodás és megosztás díjai, illetékek
Az Itv. szerint a vagyonközösség megszüntetése esetén illetékfizetési kötelezettség akkor keletkezik, ha a megosztás során valamelyik fél a korábbi vagyoni hányadánál nagyobb értékhez jut. Ha a felek közösen döntenek a megosztásról, az illeték mértéke általában alacsonyabb lehet, mint a bírósági út költségei. A közös vagyon megosztása lehetőségét két formában érdemes mérlegelni: egyességet kötni (mediációval vagy más eszközökkel) vagy a bíróság útját választani.
Egy megoldási út a mediáció, amely általában költséghatékonyabb és gyorsabb. Ha a bíróságot kérik, a vagyontárgyak megosztásáért 6% illetéket kell a követelt összeg után befizetni. Ez a számítás azonban függ a vagyon összetételétől és a megállapodás konkrét körülményeitől. Az ilyen eljárások során a felek számításait és a vagyonmérleget alaposan át kell tekinteni, hogy elkerülhető legyen a későbbi viták és adóterhek növekedése.
Illetékkedvezmények és adózási vonatkozások
A NAV és az Itv. szabályozása szerint a házastársi vagyonközösség megszüntetése során történő vagyonszerzés mentes lehet az ajándékozási illeték alól, illetve a visszterhes vagyonátruházási illeték alól egyaránt, ha a megszüntetés a jövőre nézve kizárja a közös vagyon megszerzésének jogát ellenérték nélkül vagy ellenérték fejében. Ugyanakkor előfordulhat, hogy a vagyonmegosztáson túl, vásárlással, vagy más módon szerzett vagyont illetékfizetési kötelezettség érinthet, például ha a megváltási ár ellenében történik a tulajdoni hányad átruházása.
Az Itv. 21. §-ának (2) bekezdése a cserét pótló vétel kedvezményét tartalmazza, amely akkor alkalmazható, ha a megváltott vagyon ellenértékeként lakást vásárolnak, és a másik lakástulajdon eladásának és a vásárlásának forgalmi értéke között a különbözet alapján számítják ki az illeték alapját. Ebben előfordulhat, hogy a közös vagyon megszüntetésekor végzett ingatlanátruházás is bevonható a kedvezményekbe, ha az adózói feltételeknek megfelel (pl. eladási igazolás, például adásvételi szerződés igazolása). Az Itv. 26. § (1) bekezdés y) pontja szerint pedig mentes a visszterhes vagyonátruházási illeték alól a lakástulajdon magánszemély általi cseréje és vásárlása, ha a másik lakástulajdont a vásárlást megelőző három éven belül vagy a vásárlást követő egy éven belül eladják, és a szerzett lakástulajdon forgalmi értéke az elcserélt lakástulajdon forgalmi értékénél kisebb.
Gyakorlati példák
Megosztás során gyakori az ingatlan megváltásával járó átformálása: például ha a férj megváltja a közös tulajdon 1/2-ed részét, és ezt követően a felek közvetlenül kerülnek egy másik ingatlan megvásárlásához. Ilyen helyzetekben a cserét pótló vétel kedvezménye alkalmazható lehet, ha az eladás igazolható, és a megváltási ár ellenértékeként történik a vagyonszerzés. Fontos, hogy az értékek meghatározása során a forgalmi érték legyen az irányadó, nem pedig a megvásárolt vagyontárgy ténylegesen megállapított értéke, ha az eltér.
Ha az ingatlan-nyilvántartásban egy felet sem ismernek el a megosztási folyamatban, az adóhatóság előírásai szerint a cserét pótló vétel kedvezménye akkor is alkalmazható, ha az értékesített ingatlan eladóként a korábbi tulajdonos megjelölése nélkül történt.
Számos fontos tudnivaló a végső összegzésekről
- A vagyonközösség megszüntetése után a tartozások felek között oly módon oszlanak meg, ahogyan a megállapodás vagy a bíróság rendelkezik.
- A vagyonközösség megszüntetésének jogkövetkezményei közé tartozik a közös szerzés vélelmének megszűnése és a felek közös vagyona elosztásának lehetősége.
- A családjogi törvény alapján lehetőség van arra is, hogy a házasság alatt szerzett különvagyon hasznából és a hozamokból a közös vagyon része legyen a fenntartási és kezelési költségeket levonása után.
- A házasság felbontása vagy a közös életközösség megszűnése esetén az illetékek és adók tekintetében a jogszabályi előírásokat és kedvezményeket szükséges figyelembe venni, különös tekintettel az Itv. és az SZJA szabályaira.
Összefoglaló gyakorlati megfontolások
A vagyonközösség megszüntetése két fő megközelítésében rejlő lehetőségek között érdemes mérlegelni: közös megállapodás (egyesség) és bírósági eljárás. A közös megállapodás általában költséghatékonyabb és kiszámíthatóbb, mivel a felek egyeztetik a vagyontárgyak sorsát és a tartozásokat, szükség esetén pedig mediátor bevonásával segíthetik a folyamatot. A bírósági út költségei és időigénye jelentős lehet, és az ítélet gyakran meghatározott tartalmakat és részleteket rögzít, ami hosszabb távú következményekkel járhat a felek számára. A jogalkotó célja, hogy a felek lehetőleg gyorsan és méltányosan rendezzék vagyonközösségüket, figyelembe véve a meg nem egyezés esetén felmerülő adó- és illetékkötelezettségeket is.
Ha szeretné tudni, milyen konkrét összegek és feltételek vonatkoznak az Ön helyzetére, forduljon ügyvédi vagy adózási szakértői segítséghez. A cikk megfogalmazza az alapelveket és a legfontosabb szabályokat, de minden konkrét esetre kiterjedő tanácsadás személyre szabottan, részletesen értelmezendő.
tags: #hazastarsi #vagyonkozosseg #megszuntetese #illetek #nav