
Hitel miatt jelzáloggal terhelt ingatlan tehermentesítése: hogyan történik lépésről lépésre
A jelzálog szó mindenki számára ismerősen csenghet, egy esetleges adásvétel során pedig rendkívül nagy eséllyel válhatunk érintettekké is egy jelzálog ügyletben. De mit is jelent a fogalom pontosan és hogyan értesülhetünk róla, hogy egy ingatlan jelzáloggal terhelt-e? Hogyan, milyen lépések mentén tudunk biztonságosan jelzáloggal terhelt ingatlant vásárolni?
Mi a jelzálog és miért fontos ez az ingatlan-nyilvántartásban?
A jelzálog a követelés fedezet biztosításának egyik leggyakoribb eszköze. Az ingatlan célú hitelek legtöbbje esetében a pénzintézetek jelzálogot jegyeztetnek be, de bárkinek jogában áll követelését zálogjoggal biztosítani. A jelzálog jellegétől függően kiegészülhet elidegenítési és terhelési tilalommal is. A jelzálog az ingatlan tulajdoni lapján, III. Részében, a teherlapon kerül feltüntetésre. Gyakoriságából adódóan a folyamat törvénnyel pontosan szabályozott, így az érintetteknek nem kell aggódniuk, ha egy ilyen fennálló helyzettel találkoznak.
Hogyan deríthető ki, hogy egy ingatlan jelzáloggal terhelt-e?
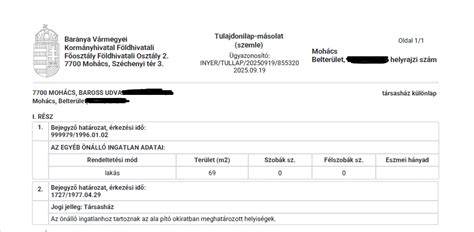
Az ingatlan tulajdoni lapja a legbiztosabb forrás: a III. részben láthatóak a teher bejegyzései, köztük a jelzálogjog, az elidegenítési és terhelési tilalom, végrehajtás, haszonélvezet, széljegy stb. Az ingatlan vásárlása előtt érdemes friss tulajdoni lapot kérni, és részletesen áttanulmányozni a terhek típusát és rangsorát. A normál folyamat része, hogy a vevő és az eladó közösen figyeljen a tehermentesítés nehézségeire, és a jogi megoldásokat pontosan rögzítsék a adásvételi szerződésben.
A tehermentesítés két fő módja
Az adásvétel akkor lehet biztonságos, ha a tehermentesítés megvalósításának sorrendje egyértelmű a szerződésben. Két gyakori megoldás létezik:
- saját erőből történő tehermentesítés: az eladó a fennálló tartozást saját forrásból rendezi, majd ezt igazolja a banktól kapott törlési engedéllyel;
- hitelből történő tehermentesítés (végtörlesztés): a vevő vagy az eladó banki hitelének felhasználásával történik a tartozás kiegyenlése, ezt követően adható ki a törlési engedély és kerülhet sor a törlésre.
Fontos tudnivaló, hogy a törlési engedély kiadása és a tehermentesítés bejegyzése a földhivatal hatáskörébe tartozik, és csak a tartozás végleges rendezése után történhet meg a jelzálog törlése. A vevői banki hitel folyósítása és a tartozás kiegyenlítése közötti koordináció gyakran igényel némi időt, ezért érdemes ezt már az adásvételi szerződésben tervezni.
Mit kell rögzíteni az adásvételi szerződésben?
Az adásvételi szerződésben nem elegendő csak megemlíteni, hogy „tehermentesíteni fogják az ingatlant”. Pontosabb megfogalmazás szükséges:
- a fennálló tartozás pontos összege;
- ki fizeti meg a tartozást (eladó vagy vevő, illetve ha a vevő hitelt vesz fel, milyen formában történik a kiegyenlítés);
- a törlési engedély kiadásának feltételei, a szükséges banki igazolások;
- a törlés és a bejegyzés sorrendje: előbb a tartozást rendezik, majd a törlés, végül a bejegyzés;
- határidők és következmények, ha a tehermentesítés késik;
- közüzemi tartozások rendezésének kötelezettsége is a tehermentesítés része lehet.
Az ilyen részletek világos rögzítésével megelőzhetőek a későbbi viták és a vevő védelme is erősödik.
Hogyan zajlik a gyakorlatban a tehermentesítés?
- Eladó kér friss tartozásigazolást a bankjától, amely tartalmazza a fennálló tőketartozás összegét, a végtörlesztés napjáig fizetendő kamatokat és díjakat, valamint a törlesztéshez szükséges bankszámlaszámot.
- A tartozást teljes összegben, vagy a vevő által fizetett vételár egy részéből rendezik meg, ezt pontosan meg kell határozni a szerződésben.
- A tartozás rendezése után a bank kiadja a törlési engedélyt, amelyet az eladó bead a földhivatalhoz a jelzálog törlésére.
- A földhivatal a törlés érdekében a tehermentesítést végrehajtja, és a jog bejegyzése megtörténhet a vevő javára.
Ha a vevő hitellel vásárol: a bankok közötti egyeztetés szükség lehet, és általában a vételár egy részét közvetlenül a bankok közötti számlárendszerben rendezik. A törlési engedély kiadásáig és a tehermentesítés bejegyzéséig sokszor 2-8 hét szükséges, de a határidő 60 nap lehet. Sürgős eljárás esetén soron kívüli ügyintézés is igénybe vehető.
A tulajdoni lap tisztázása és a kockázatok minimalizálása
A tehermentesítés megkezdése előtt ellenőrizd a tulajdoni lap III. részét: jelzálogjog, elidegenítési tilalom, végrehajtás, haszonélvezet, széljegy és ki a jogosult. Több teher vagy ranghelyi ellentmondás bonyolítja az ügyletet, ezért érdemes szakértő ügyvéd segítségét kérni a szerződés elkészítéséhez és ellenőrzéséhez. A vevőnek biztonságos megoldás, ha a vételárból a tartozás közvetlenül a jogosult bankhoz kerül, így a hitel tényleges visszafizetését a bank garantálja.
Házi feladat a tehermentesítés előtt
- Lekérdezd friss tulajdoni lapodat és ellenőrizd a III. rész megnevezéseit és rangsorát.
- Kérj banki igazolást a fennálló tartozásról és a végtörlesztés menetrendjéről.
- Tekintsd át az eladóval kötendő adásvételi szerződést és rögzítsd benne a tehermentesítés módját és határidőit.
- Kérj szakértő ügyvédet a szerződés ellenőrzéséhez és a törlési engedély letétben tartásának szabályozásához.
Mi a teendő a vevő oldaláról?
Ha te vagy vevő, és ingatlanod hitellel terhelt, érdemes előre megtervezni a folyamatokat:
- A vételár megfizetését közvetlenül a bank(ok) felé koordináld, a fennálló tartozás kiegyenlítésének biztosítására.
- A törlési engedély kiadását és a jelzálog törlését a bank hozzájárulásával intézd.
- A földhivatalba érkezz korrekt documentummal, és a bejegyzés sorrendjét egyértelműen rögzítsétek a szerződésben.
Gyakorlati összefoglaló és tippek
- Jelzáloggal terhelt ingatlan megvehető, de a tehermentesítés sorrendje kulcsfontosságú.
- A vételárból általában előbb a bank felé történik a végtörlesztés, majd a törlési engedély kiadása és a bejegyzés.
- Az előminősítés előnyös lehet: megjósolható, mekkora hitelre van reális esély, és mely bankok adhatnak hitelt.
- Törekedj a pontos és részletes szerződésre, amely rögzíti a tehermentesítés módját, a határidőket és a kockázatok kezelését.
Ha segítség kell az adásvételhez
Ha hitellel terhelt ingatlant vásárolnál vagy eladnál, érdemes szakértő ügyvédet és ingatlanközvetítőt bevonni. Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat, és segít az adásvételi folyamatok gördülékeny lebonyolításában.
Ügyintézés - rokkantsági/rehabilitációs ellátás igénylése #021
Rövid példaszt és kulcsadatok
A gyakori helyzet, hogy egy ingatlan jelzáloggal terhelt: a fedezetként szolgáló bank kiad egy végtörlesztési igazolást és törlési engedélyt, majd ezt követően történik a törlés a földhivatalban. A folyamat általában 2-8 hét, de a maximum 60 nap is elképzelhető. A vevő számára biztonságos az a megoldás, ha a tartozás összege közvetlenül a jogosult bankhoz kerül megfizetésre, és a törlés ezt követően történik.
Tájékoztatás és további lépések
Ha tanácstalan vagy a tehermentesítés részleteiben, vagy hitellel terhelt ingatlan megvétele előtt állsz, keress meg minket: szakértőink segítenek a tulajdoni lap ellenőrzésében, a tartozás és a törlési engedély feltételeinek feltárásában, és a legbiztonságosabb ütemezés megtervezésében.
tags: #hitel #miatt #jelzaloggal #terhelt #ingatlan #tisztitasa