
Hitelfelvétel az újépítésű lakásokhoz: társasházi építményi jog és tervezőasztalos finanszírozás
Az új építésű lakások vásárlása ma már nem csak a lakás megvásárlásáról szól, hanem összetett finanszírozási és jogi folyamatokról is, különösen akkor, ha a jog a társasházi építményi jog vagy tervezőasztalos vásárlás köré csoportosul. A bejegyzés pontosan meghatározza a leendő lakást vagy helyiséget, és előszerződés megkötésére is lehetőséget ad. Az elmúlt időszakban az építési költségek jelentősen emelkedtek, ami hatással van a hitel- és szerződéses folyamatokra is.
A jegyzett jogi keretek és az előszerződés szerepe
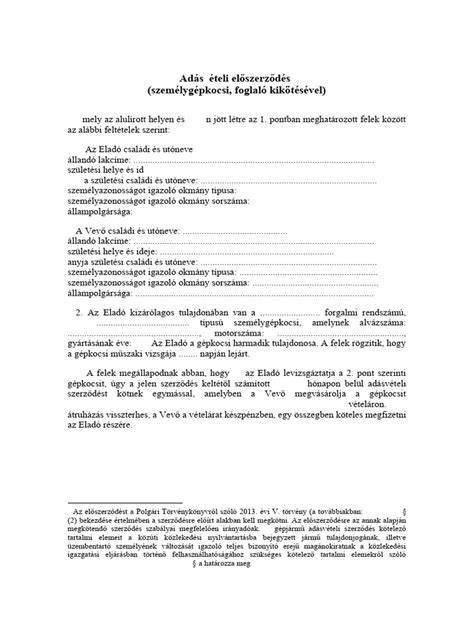
Az előszerződésnek a későbbi szerződés minden lényeges feltételét tartalmaznia kell, és az ingatlan építési költségeinek megugrása a bírósági gyakorlat szerint nem elégséges ok a végleges szerződés megtagadására. Az előszerződés során a felek abban állapodnak meg, hogy egy későbbi időpontban szerződést kötnek egymással, a felek viszont kötelesek betartani az előírt határidőket és feltételeket. A bankok számára a teljesítési és a jogi státusz együttes vizsgálata alapvető.
Előszerződés és a banki finanszírozás
Az előszerződés nem jegyezhető be a tulajdoni lapra, ezért a hitel folyósításához olyan megoldásra van szükség, amely garantálja a tulajdonosváltás bejegyzését és a banki jelzálog bejegyzését. A bankok a tervezett adásvétel esetén elvárhatják a tiszta tulajdoni lapot vagy a megfelelő fedezetet, amelyet a későbbi albetétesítés és használatbavételi engedély követ. A tervezőasztalos vásárlás során különösen fontos a széljegy és a későbbi albetétesítés menete, mert a folyósítás ezekhez a lépésekhez kötött lehet.
Tervezőasztalos vásárlás és adósságkezelés
Tervezőasztalos vásárlásnál a vevő még az építés megkezdése előtt vagy közben köthet szerződést. A banki folyamatok során a hitel folyósítása általában az használatbavételi engedély megszerzése után indul meg, de a kölcsön köthető és elindítható is a szerződéskötés előtt, egy úgynevezett rendelkezésre tartási idő mellett. Ebben az időszakban a kivitelezésnek meg kell felelnie a szerződésben rögzített feltételeknek, hogy a folyósítás ténylegesen megtörténhessen.
- Az első lépés az értékbecslés megrendelése.
- A hitelkérelem jóváhagyását követően általában 45-90 nap adható a kölcsön aláírására, attól függően, hogy támogatott hitelről van-e szó.
- Folyósítás előtt a használatbavételi engedély (HÉ) és az albetétesítés bejegyzése szükséges lehet.
A társasházi építményi jog (TEJ) betörése 2026-tól
2026. márciusától megújult keretrendszer léphet életbe: a társasházi építményi jog előnyös lehet mind a vevők, mind a beruházók számára, mivel a megvásárolható lakások jogi státusza és biztosítéka erősebb lehet a tervezés alatt álló projektekben is. A TEJ lehetővé teszi, hogy az építés alatt álló lakások már jogilag jobban azonosíthatók legyenek, ami közvetlen hatással van a banki finanszírozásra és a folyósítás időzítésére is.
Hitelösszegek és folyósítási feltételek
A bankok az ingatlan piaci értékéig finanszírozzák a vásárlást, gyakran 70%-os vagy ennél alacsonyabb hitelfedezeti értékig, a fennmaradó rész pedig önerő. A minimum önerő az ingatlan értékének 20%-a, de előfordulhat, hogy 40% is szükséges a banktól és a konkrét ingatlantól függően. Az albetétesítés és a használatbavételi engedély (HÉ) megszerzése után történik a folyósítás, de tervezőasztalos vásárlás esetén a folyósítás akár a HÉ vagy az albetétesítés után is megtörténhet, bizonyos feltételek teljesülése mellett.
- Értékbecslés és hitelbírálat a folyamat elején.
- Jogszabályi és banki feltételek összehangolása a szerződéskötés előtt.
- Az albetétesítés és a telek-adók bejegyzésének időzítése meghatározza a folyósítás pontos dátumát.
Mit érdemes figyelni, ha az építtető is hitelből finanszírozza az építést?
A bank tiszta tulajdoni lapot vár el, és a TEJ-ben nyerhet olyan előnyöket, de a folyósítás és a fedezet mindenképp a banki feltételekhez kötött. Az építés alatt álló projektek esetén a befizetések ütemezése és a kivitelezés mire elkészül, meghatározza a végső folyósítás időpontját. A tervezőasztalos vásárlásnál a banki követelmények és az adásvételi szerződés közötti összhang kulcsfontosságú a kedvező hitelfeltételek érdekében.
Hitelfelvétel és támogatások
Az új építésű lakások vásárlása során adható támogatásokból fontos a CSOK, Falusi CSOK és az egyéb állami kedvezmények, amelyek a vételár bizonyos részéig kedvezményt vagy támogatást biztosítanak. Emellett az adózási és illeték kedvezmények is jelentősek lehetnek az új lakások piacán: az első 15 millió forint után illetékmentesség, illetve a CSOK felhasználása. A bankok és állami programok összhangja segíti a vevőt abban, hogy kedvezőbb feltételekkel juthasson hitelhez és legyen egyszerűbb a finanszírozási folyamat.
Futamidő, kamatok és előtörlesztés
A futamidő kiválasztása meghatározó hatással van a havi törlesztőrészletre és a teljes visszafizetendő összegre. A hosszabb futamidő alacsonyabb havi részletet eredményez, de nagyobb összegű kamatfizetést a futamidő végén. A kamatok alakulását a referenciakamatok és a kamatperiódus befolyásolják; hosszabb kamatperiódus esetén a kamat rögzítése hosszabb ideig látványosabb lehet. 2023-tól a kamatkötések és plafonok befolyásolták a THM-et; a jegybank által felügyelt korlátok a piaci környezetet is formálták.
Egy új építésű lakás vásárlásakor a törlesztés bármikor részben vagy teljes összegben előtörleszthető, díjakkal vagy anélkül a szerződés feltételeitől függően. A folyósítási feltételeken túl a kölcsönszerződés módosítási díjai, a fedezetmódosítások és albetétesítéshez kapcsolódó földhivatali költségek gyakran felmerülnek.
tags: #hitelfelvetel #az #ujepitesu #lakasokhoz