
Hungariatakarek jelzáloghitel kalkulátor: hogyan értékeld a hitelfelvétel költségeit és feltételeit
A témát a megadott, témához kapcsolódó mondatokból állítottam össze úgy, hogy a lehető legtöbb részletet és kritériumot kiemeljem a hitel kalkulációja és a THM értelmezése szempontjából. A szövegben található elemeket összefűztem, és logikai összefüggéseket építettem beléjük, miközben a megadott idézett mondatok szövegét változtatás nélkül felhasználom, csak a logikai kapcsolóelemeket és átvezetéseket adom hozzá.
Mi az a THM, és mit mutat meg a lakáshitel kalkulátor?
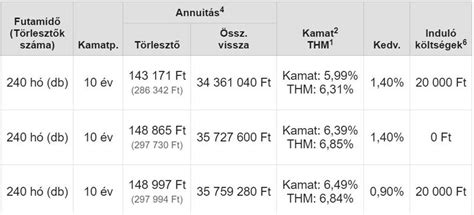
A THM százalékos formában mutatja a hitelkamatot és az azon felüli, bizonyos igényléshez, folyósításhoz köthető, bankok felé fizetendő költségeket, díjakat. A hitel igénybevételének ára, amelynek megfizetésére a hiteligénylő köteles. A lakáshitel kalkulátor a hitelösszeg, futamidő és a havi nettó jövedelem alapján az „ajánlatok megtekintése” gombra való kattintással kiszámolja a havi törlesztőrészletet, valamint a futamidő alatt visszafizetendő teljes összeget díjakkal és kamatokkal. Az ajánlatokat összehasonlíthatod a teljes visszafizetendő összeg, a havi törlesztő és a THM alapján is.
Előfeltételek és fedezet a lakáshitelnél
Ingatlanfedezet: Be kell vonni fedezetként egy ingatlant, amelyre jelzálog kerül. Önerő: A lakáshitel önerő minimum az ingatlan értékének a 20 százaléka. Tehát az ingatlan értékének maximum 80 százalékát lehet lakáshitelből fedezni. A hitelbiztosítéki érték meghatározása alapján a bank nem ad akkora kölcsönt, mint amekkora a fedezetként felajánlott ingatlan piaci értéke. A bank az úgynevezett hitelfedezeti értéket (HBÉ) veszi figyelembe. Például: egy 20 millió forint piaci értékű ingatlan esetén a bank 70%-os HBÉ mellett finanszíroz, így 14 millió forint hitel adható, az önerő pedig 6 millió forint.
Pozitív hitelbírálat és JTM: A hitelnek bele kell férnie a jövedelembe (meg kell felelnie a JTM-nek - jövedelemarányos törlesztőrészlet mutatónak). A JTM megmutatja, hogy a havi nettó jövedelmed hány százalékát költheted hiteltörlesztésre. Ha például a fizetésed havonta 500 000 forint, a 10 éves kamatperiódusú lakáshitelnél a fizetésed legfeljebb felét, 250 000 forintot fordíthatsz törlesztőrészletre. A hitelösszeg nagyságát és a fedezetet befolyásolja az ingatlan becsült forgalmi értéke is.
Kamatozás, kamatperiódusok és a futamidő
Kamat: A hitel kamata a referenciakamatból és a bank kamatfelárából áll össze. A leggyakoribb referenciakamat a BUBOR, a BIRS vagy az állampapírhozam. A kamatperiódusok lehetnek fixak és változóak. Fix kamatozás esetén a kamat a futamidő végéig rögzített, míg változó kamatozásnál a kamatperiódust követően az új kamat a referenciamutató alapján módosulhat. A példákban gyakran látható 7,19%-os éves kamatláb, 60 hónapra rögzített kamatfelár, és THM 7,6% adata. A korábbi példák között gyakran szerepel 12 millió forint összegű kölcsön 240 hónapos futamidővel.
Ár- és díjak: A THM tartalmazza a kamatköltségeken kívüli költségeket is, mint például a kölcsön teljes díja. Például: hiteldíj 10 876 880 forint, ebből 218 720 forint díjak és költségek összege, THM: 7,6%. A banki ajánlatoknál a törlesztőrészlet és a teljes visszafizetendő összeg is számításba kerül.
Különleges konstrukciók és partnered bankok
A példában a K&H Bank nyújt lakáshitel-típusokat és kalkulátorokat: "A THM: 7,6%" és a 12 millió forintos kölcsön 60 hónapos rögzítésű, 7,19% kamatlábbal. A szöveg többféle állami támogatásról és konstrukcióról is említést tesz, például CSOK, falusi CSOK, Zöld CSOK, Babaváró, adósságrendező hitelek és egyéb, állami kamattámogatott jelzáloghitelek. A kalkulátorok általában lehetővé teszik a futamidő kiválasztását, a kölcsönösszeg megadását és a jövedelem feltüntetését.
Előfordulhat: előzetes hitelbírálat elérése ingyenes, értékbecslés költségei, közjegyzői okiratba foglalás és folyósítási díjak. A folyósítási díj általában a hitel összegének egy százaléka vagy fix díj lehet. Az adósminősítés és a KHR (évenkénti nyilvántartás) befolyásolhatja a hitelhez jutást. A törlesztőrészlet hosszú futamidő esetén fix vagy változó lehet, és a kamatok alakulása gyakran tükrözi a piaci környezetet.
Mit érdemes mérlegelni a kalkulátor használatakor?
THM mint kiindulópont: A THM jó kiindulópont a több bank ajánlatának összehasonlítására, mivel tartalmazza a kamatokat és a díjakat is. Ugyanakkor a THM nem tükrözi a pontos kamatkockázatot, és nem feltétlenül mutatja az összes költséget. A kalkulátor segít meghatározni, hogy a havi törlesztő és a teljes visszafizetendő összeg hogyan alakul a különböző futamidők és kamatozások mellett.
Állami támogatások és különleges feltételek: CSOK, falusi CSOK, Zöld Hitel és Babaváró kapcsolódó programok, amelyek növelhetik a rendelkezésre álló hitelösszeget, csökkenthetik a kamatot, vagy részben/talán egészben elengedhetik a visszafizetendő összeget. A Zöld CSOK és NHP Zöld Otthon Program például fix és kedvezményes kamatozású hitelekre vonatkozik, bizonyos körülmények között további állami kamattámogatás érhető el. Fontos az előírt feltételek és igazolások megfelelő megléte.
Gyakorlati lépések a hiteligényléshez
- Számold ki az önerőt és a fedezetként felajánlható ingatlan értékét, és határozd meg, mekkora hitelre lehet számítani a HBÉ alapján.
- Írd össze, milyen hiteleket fizetsz már, és nézd meg a háztartás nettó jövedelmét a JTM-hez viszonyítva.
- Válassz futamidőt és kamatozási típust (fix vagy változó), és mérlegeld a kamatperiódus hosszát.
- Kérj előzetes hitelbírálatot a bankoknál vagy egy független lakáshitel kalkulátoron keresztül, hogy megtudd a tényleges esélyt a jóváhagyásra.
- Gyűjtsd össze és nyújtsd be a szükséges dokumentumokat (lakossági folyószámla kivonat, jövedelemigazolás, GYES/GYED igazolások, értékbecslés díja, közjegyzői okirat, stb.).
- A bank megvizsgálja az ingatlan forgalmi értékét és hitelbiztosíték-értékét, majd eldönti a hitel összegét és a folyósítás menetét.
- A hitel folyósítása után a bank kifizeti a hitel összegét a megadott számlára vagy közvetlenül az eladó bankszámlájára, a szerződésben meghatározott feltételek szerint.
Tipikus példák és gyakran felmerülő kérdések
- A 12 millió forintos kölcsön 60 hónapos kamatperiódussal és 7,19% kamatlábbal havi törlesztőrészlete 94 409 forint lehet, a teljes visszafizetendő 22 876 880 forint, a hiteldíj 10 876 880 forint, ebből 218 720 forint díjak.
- Az MBH Bank lakáshiteleknél a kamatperiódus 10 év, és az adósságrendező vagy kiváltó hitelek különböző feltételekkel érhetők el, például a kiváltható hitelek vagy adósságrendező hitelek időtávja 5-30 év között lehet.
- A CSOK Two Components: vissza nem térítendő támogatás (max 10 millió forint) és kedvezményes kamatozású hitel (max 15 millió forint). A falusi CSOK és a Zöld Hitel programok is különböző feltételeket és összegeket kínálnak, de a Zöld Hitel keret kifogyhatott a bankoknál.
Veszélyek és figyelmeztetések
A THM és a kamatok alakulása a referenciakamatoktól függ. A kamatok emelkedése növeli a törlesztőrészletet, míg csökkenés esetén csökkenhet. Változó kamatozás esetén a kamatperiódusonként történő felülvizsgálat kockázatot jelenthet. Érdemes megfontolni a hosszú távú kamatérzékenységet és a futamidő hatásait a teljes visszafizetendő összegre. A lakáshitel kalkulátor segíthet felmérni ezeket a kockázatokat és kiválasztani a megfelelőt.
Összefoglaló a kalkulátorok és konstrukciók használatához
A lakáshitel kalkulátor a hitelösszeg, futamidő és a havi nettó jövedelem alapján kiszámolja a havi törlesztőrészletet és a teljes visszafizetendő összeget díjakkal és kamatokkal. A THM egy jó kiindulópont a konstrukciók összehasonlítására, de nem adja meg minden kockázatot és költséget. A kamatkörnyezet és a hosszú futamidő hatásai miatt érdemes több lehetőséget végiggondolni, és szükség esetén független tanácsadót igénybe venni a bankok közötti verseny felméréséhez. A CSOK és egyéb állami támogatások jelentősen befolyásolhatják a végső költségeket és a rendelkezésre álló hitel összegét.
Hogyan működik valójában a tőke és a kamat a hiteltörlesztésekben
Rövid táblázat a főbb adatokból
| Paraméter | Leírás |
|---|---|
| THM | A hitelkamat és a banki díjak egyesített mutatója |
| HBÉ (hitelfedezeti érték) | Ingatlan piaci értékének a lízingelt részét határozza meg |
| Önerő | Ingatlan értékének min. 20%-a, de bankonként eltérő lehet |
| Kamatozás | Fix vagy változó kamatozás, kamatperiódus hosszának hatása |
| Futamidő | Általában 5-30 év között; hosszabb futamidő kevesebb törlesztő, de több kamat |
tags: #hungariatakarek #jelzaloghitel #kalkulator