
Idegenforgalom berbeadása: adózási és jogi kérdések átfogó áttekintése
Vezető gondolatként elmondható, hogy az idegenforgalom és a vendéglátás adózása és adminisztrációja rendkívül összetett, hiszen több adónem és szabályozási elemek összeadódik: általános forgalmi adó (áfa), személyi jövedelemadó, társasági adó, kisvállalati adó, idegenforgalmi adó, jövedéki adó, valamint a 2023-as turizmusfejlesztési hozzájárulás. Ezen felül számos nyilvántartási és számlázási kötelezettség, illetve speciális esetekre vonatkozó rendelkezések érvényesek a magánszálláshely-nyújtástól a szállodai szolgáltatásokig.
Általános keretek: hol kezdődik, mi számít áfá-s bevételnek?
Az egyik kardinális kérdés az általános forgalmi adó megjelenése. Áfás-e az ingatlan bérbeadás? Miben különbözik ettől a szálláshely-szolgáltatás és a kereskedelmi szálláshely-szolgáltatás? Hány százalék az általános forgalmi adó mértéke? Áfa alapját képezi-e az idegenforgalmi adó és az építményadó?
Több kulcskérdés érinti a szolgáltatások fő és kiegészítő elemeit. A szálláshely-szolgáltatás és a kereskedelmi szálláshely-szolgáltatás közötti különbségek meghatározása nélkülözhetetlen az adózási alapok és a számlázás megítéléséhez. A fő szolgáltatásba tartozhat a szobák biztosítása, a kísérő szociális szolgáltatások és az étel-ital ellátás, de a csomagszolgáltatások és a hozzájuk kapcsolódó szolgáltatások áfa-szabályai eltérőek lehetnek. A megkülönböztetés segít meghatározni az alkalmazott adókulcsokat és a bevallás módját.
Számlázás, nyilvántartások és adózási módok
Kell-e számlát adni vagy elég a nyugta is? A szálláshely-szolgáltatás pénztárgépköteles tevékenységnek minősül, így a magánszemélyek számára kötelező lehet pénztárgép használata, vagy a NAV-nál be kell jelenteni, hogy minden esetben számlát állítanak ki. Amennyiben online szállásközvetítőket használunk, a jutalékok alapján 27%-os áfa fizetési kötelezettség keletkezhet, és az adózási nyilvántartásokban ezt figyelembe kell venni. A nyomtatványok és a bejelentkezések során meg kell határozni az áfa alanyi adómentesség vagy a fizető-vendéglátók tételes átalányadózásának választása is.
Külön fontos kérdés, hogy az idegenforgalmi adó alapja, illetve annak átháríthatósága hogyan érvényesülhet a számlázásban. A vonatkozó nyilvántartási és bizonylatolási követelmények részletezése nélkülözhetetlen a jogszerű adózás érdekében. Azt is tisztázni kell, hogy a hűtőfeltöltés vagy étel-ital biztosítása esetén hogyan alakul az áfa elszámolása és ki fizeti az esetleges jövedéki adót, amennyiben felmerül.
Kisadók és egyéb adózási lehetőségek
Lehet-e a kisadózók tételes adója (KATA) alatti magánszálláshely-nyújtás? A magánszemély által folytatott szálláshely-szolgáltatás adózása során felmerülhetnek olyan lehetőségek, mint a tételes átalányadózás vagy a KATA, de ezek feltételeire és korlátozásaira kiemelten figyelni kell. A szállodaipar pedig többféle szolgáltatásnál és áfa-kulcsnál igényli a helyes megközelítést: egyes szolgáltatásokra alacsonyabb, másokra magasabb kulcs vonatkozik, és a fő szolgáltatás meghatározása kritikus.
Szállodai és vendéglátó-ipari szolgáltatások áfa-elszámolása
A szóló szolgáltatások és a csomagszolgáltatások áfa-elszámolása eltérő lehet. Csomagszolgáltatásoknál (például kötelező étkezés, szauna és uszodahasználat) melyik áfa-kulcs alkalmazandó, és mi a fő szolgáltatás meghatározása? A szállodákban felmerülő kötelező számlaadás kérdése is felmerülhet, mivel mind természetes személyek, mind áfa-alanyok vehetnek igénybe szolgáltatásokat rendezvények vagy kiküldetések kapcsán.
Turizmusfejlesztési hozzájárulás (THA) 2023-tól
2023-ban visszatért egy újabb fizetési kötelezettség: a turizmusfejlesztési hozzájárulás. Kell-e fizetni? Nem kell-e fizetni? Mikortól és kinek kell fizetni? Mi lesz az alapja? E kérdések részletes vizsgálata kiemelten fontos a turizmus finanszírozási kereteinek átláthatóságához és a vállalkozások költségstruktúrájának tervezéséhez.
Áfa és helyi közvetítői rendszerek, online pénztárgépek
A vásározók és a piacok adóztatása sem kivétel: étel-italt árulnak, emléktárgyakat és ruházati termékeket is árulhatnak. A pénztárgéprendeletek szerint meg kell vizsgálni, hogy online pénztárgépek használatára kötelezettek-e, és ha számlát kérnek a vevők, milyen intézkedéseket kell tenni. A digitális transzformáció a turizmus- és vendéglátóiparban mind nagyobb szerepet kap, és a számlázási és nyilvántartási kötelezettségek egyre összetettebbek a sok csatornán történő értékesítés miatt.
Jövő kilátások és a piaci dinamika
A turizmus 2026-ban is bővülő trendet mutat, köszönhetően a reálbérek növekedésének és a kormányzati transzfereknek. A Liszt Ferenc repülőtér napi utasforgalma és a fejlesztési projektek (például terminálok) jelentős gazdasági hatásokkal járnak, és közvetetten a szálláshely-szolgáltatásokat is támogatják. A 2026-ig tartó előrejelzések szerint a bruttó bérek növekedése és az infláció alakulásának mérséklődése kedvező keresletet biztosít a hazai turizmus számára. A SZÁLLÁSHELY-SZOLGÁLTATÁSok és a vendéglátás jövőbeni alakulását befolyásoló tényezők közé tartozik a minőség javítása és a fogyasztói költési hajlandóság növelése, valamint a megvalósított infrastrukturális beruházások hatékonysága.
Infografika: adózási és adminisztrációs áttekintés
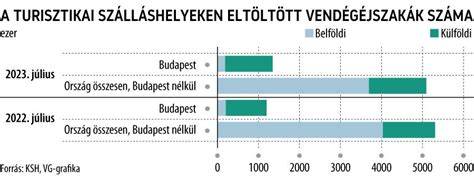
Ábra: szálláshely-szolgáltatási ágak eloszlása
Videó: turizmus és fenntarthatóság összefüggéseiMiért a fenntartható turizmus?
Miért a fenntartható turizmus?
Az eddigi tapasztalatok alapján a jogi és adózási kérdések központi eleme, hogy minden tevékenységet pontosan beazonosítsunk az általános forgalmi adózás keretében, mert ez meghatározza a számlázási módokat, a nyilvántartásokat, és a fizetendő adók mértékét. A turizmus és vendéglátás területén a digitalizáció és az átfogó adózási stratégia integrálása kulcsfontosságú a versenyképesség megőrzéséhez, a költségek optimalizálásához és a jogszerű működés fenntartásához.
Kiemelt gyakorlati pontok
- Határozzuk meg, hogy az ingatlan bérbeadása és a szálláshely-szolgáltatás mely adókulcs alá tartozik, és hogyan alakul az áfa alapja.
- Nyilvántartások: mely dokumentumokra van szükség (számlák, nyugták, bevételi nyilvántartások, adóbejelentések).
- Online platformok használata esetén a jutalékokra vonatkozó áfa-szabályok és a közösségi adószám bejelentése.
- Turizmus-fejlesztési hozzájárulás fizetési kötelezettsége és alapja.
- Megfelelő azonosítás a fő szolgáltatás és a kiegészítő szolgáltatások tekintetében (pl. szauna, uszoda, kötelező étkezés).
- A digitalizációs megoldások beépítése a teljes működési folyamatba a költségek és hatékonyság javítására.
tags: #idegen #forgalom #berbeadas
Népszerű bejegyzések:
- Termőföldárak és bérleti díjak Magyarországon
- Onkológiai és generikus készítmények: a projekt teljes körülése
- Ingatlan-nyilvántartás a Fő utca 41 kapcsán
- Geodéziai felmérések és tervezési alaptérkép tartalmi kötelezettségei a magyarországi hatósági eljárásokban – összefoglaló
- Aukciós ajánlat Öskün: 300 ezer forintért adhatja le licitjét az ösküi családi házra