
Idegen tulajdon leltározása és jogi előírásai
A számvitelről szóló 2000. évi C. törvény nem tartalmaz részletes előírásokat a leltárról vagy a leltározásról, de kiemeli a mérlegtételek alátámasztásának szükségességét. A 69. § (1) bekezdése szerint: A könyvek üzleti év végi zárásához, a beszámoló elkészítéséhez, a mérleg tételeinek alátámasztásához olyan leltárt kell összeállítani és a törvény előírásai szerint megőrizni, amely tételesen, ellenőrizhető módon tartalmazza a vállalkozónak a mérleg fordulónapján meglévő eszközeit és forrásait mennyiségben és értékben.
Érdekes módon a számviteli törvény nem definiálja a leltár fogalmát, de nem határozza meg a leltározás ismérveit sem. Sőt a gyakorlatban gyakran keveredik a leltár és a leltározás fogalma. A leltár a mérleghez hasonlóan egy vagyonkimutatás, amely a mérleg alapdokumentuma, és a mérleg tételeinek alátámasztásához minden esetben leltárt kell összeállítani. Ezt nevezzük leltárkészítési kötelezettségnek, amelyet a számviteli törvény kötelezően előír.
A leltárkészítési kötelezettséget meg kell különböztetni a leltározási kötelezettségtől. Ha a vállalkozó folyamatosan vezetett nyilvántartásai nem alkalmasak a vagyon megállapítására, úgy kötelező a leltározás. Ellenkező esetben a meglévő - ellenőrzött - nyilvántartások alapján is összeállítható a leltár. A törvény szerint: ha a vállalkozó a számviteli alapelveknek megfelelő, a főkönyvi könyveléssel értékben egyező mennyiségi nyilvántartást vezet eszközeiről, folyamatosan és naprakészen, úgy a leltár összeállítását megelőzően nem kötelező leltározni.
Fontos észrevétel, hogy leltárnak tekinthetők a leltározás alapján helyesbített és ellenőrzött - a főkönyvi könyveléssel egyező - analitikus nyilvántartásokból készült kivonatok is. A leltárnak tartalmaznia kell az értékeléshez szükséges adatokat is. Az elkülönített tartalomnak biztosítania kell, hogy a nem teljes értékű eszközök is külön fel legyenek tüntetve.
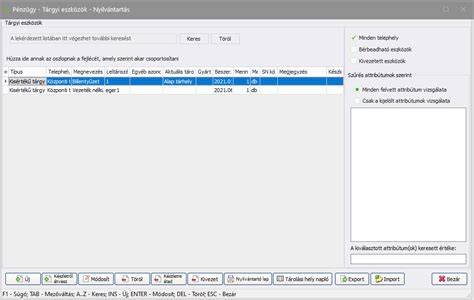
Az ellenőrizhetőség szempontjából a leltárnak elkülönítve kell tartalmaznia azokat az eszközöket is, amelyek nem a vállalkozás székhelyén vagy telephelyén találhatók (például bérbeadott eszközök). Előfordulhat, hogy idegen eszközök kerülnek leltározásra. Ezeket is elkülönítetten kell feltüntetni a leltárban, de ebben az esetben csak az eszközök mennyiségét tartalmazhatja a leltár (például az eladott, de el nem szállított eszközök).
A vállalkozás számviteli politikája szerint előfordulhat, hogy valamely eszköz beszerzési értékét már elszámolták költségként (például a kisértékű tárgyi eszköz bekerülési értékét), de az még nem használódott el. A vállalkozó az üzleti év mérlegfordulónapját megelőző negyedévben vagy az azt követő negyedévben is ellenőrizheti mennyiségi felvétellel árukészletei nyilvántartásának a mérleg fordulónapjára vonatkozó adatai helyességét.
A leltár adatait a könyvviteli nyilvántartásokkal (analitikus nyilvántartások, könyvviteli számlák) a leltárfelvételt követően össze kell vetni és meg kell állapítani az eltéréseket. Az egyeztetés eredményét jegyzőkönyvben kell rögzíteni, és a megállapított hiányosságok okát ki kell vizsgálni, majd a különbözeteket rendezni kell.
Idegen tulajdon leltározása a gyakorlatban
A leltárkészítés során kiemelt szempont a helyes értékelés és a részletek alátámasztása. Az idegen tulajdon azonosítása és elkülönítése segíti a valós vagyonkimutatás elkészítését és a felelős nyilvántartást. A leltárkészítés kötelezettségét minden esetben be kell tartani, még akkor is, ha a vagyontárgyak nagy része a vállalkozás saját eszköze.
Gyakorlati elvek és ellenőrzés
Az ellenőrizhetőség érdekében a leltárnak külön tartalmaznia kell azokat az eszközöket, amelyek nem a vállalkozás székhelyén találhatóak. A kivont idegen eszközök mennyiségét és értékét egyaránt jelezni kell a nyilvántartásokban. A leltár alapján történő kivonatok esetében fontos, hogy csak az eszközök mennyisége legyen feltüntetve, amennyiben az eszköz idegen tulajdonban van.
A folyamat során szükség lehet arra is, hogy a mérlegfordulónapot megelőző negyedévben vagy az azt követő negyedévben ellenőriző felvétellel történjen az árukészlet nyilvántartásának adatai helyességének ellenőrzése.
Kapcsolódó kötelezettségek és nyomtatványok
A leltár adattartalma a könyvviteli nyilvántartásokkal (analitikus nyilvántartások, főkönyvi könyvelés) történő összevetés után kerül megállapításra. A megállapított hiányosságok okát ki kell vizsgálni, és a különbözeteket rendezni kell, ezt a folyamatot jegyzőkönyvben rögzítve kell rögzíteni.
Az idegen tulajdon megfelelő kezelése elősegíti a megbízható pénzügyi beszámolót és a felek közötti bizalom erősítését. A leltárkészítés és a leltározás közti különbségek megértése hozzájárul a jogkövető és átlátható vállalatirányításhoz.
Hogyan készül a méz? |Mézerdő Méhészet
Táblázat: fontos összefüggések
| Fogalom | Jelentés | Előírás |
|---|---|---|
| Leltár | A mérleg alapdokumentuma; vagyonkimutatás, amely tartalmazza a meglévő eszközöket és forrásokat mennyiségben és értékben | Kötelező összeállítani a mérleg alátámasztására; elkülönítetten tartalmazza a nem teljes értékű eszközöket és idegen helyszíneket |
| Leltározás | A nyilvántartások alapján történő ellenőrzés és adatok felülvizsgálata | Kötelező, ha a nyilvántartások nem elegendőek; egyébként leltár nélkül is összeállítható a leltár |
| Idegen tulajdon | Eszközök, amelyek nem a vállalkozás székhelyén vannak; lehetnek bérbe adott vagy eladott, de nem szállított eszközök | Külön fel kell tüntetni a nyilvántartásban; csak mennyiség megjelölése szükséges |
tags: #idegen #tulajdon #leltarozasa