
iker ház 50 nezetm: jogi státusz, finanszírozás és piaci realitások
Az ikerház elsősorban építészeti kategória, nem pedig jogi fogalom. Egy ikerház lakásai akkor számítanak társasházi lakásoknak, ha az ingatlan az ingatlannyilvántartásban társasházként van bejegyezve. Egy ikerház akkor minősül különálló lakóingatlannak, ha az ingatlan-nyilvántartásban saját helyrajzi számmal rendelkezik. Ide tartozik, ha az ikerházfél önálló lakóház vagy társasházi lakás.
Miért fontos a jogi besorolás?
Az, hogy az ikerházfél saját helyrajzi számmal rendelkezik vagy osztatlan közös tulajdonban áll, alapvetően határozza meg a hitelbiztosítéki értéket is. A tulajdoni lapon jelenik meg egy ikerház esetében az ikerházban található lakások pontos besorolása, mely alapvetően meghatározza azok jogi helyzetét. Ha osztatlan közös tulajdonról van szó, akkor bonyolultabb a jogi helyzet, a másik tulajdonosnak elővásárlási joga van, nehezebb a hitelfelvétel, nagyobb az esélye a vitáknak.
Milyen a „jó” jogi helyzet ikerháznál?
- Az ideális a teljesen önálló, külön helyrajzi számon szereplő ingatlan;
- ellenőrizni kell, hogy milyen az ingatlan besorolása a tulajdoni lapon, ami meghatározza az árat és a további helyzetet, illetve később felmerülő lehetséges problémákat;
- műszaki szempontból is az az optimális, ha legfeljebb csak egyetlen fal közös a másik ikerházféllel, minden más tekintetben önálló: bejárat, tető, külön közművek, mérőórák és fűtés.
Hitel és fedezet: Otthon Start, CSOK Plusz, Falusi CSOK
Az Otthon Start ikerház megvásárlására is felhasználható. Emellett az Otthon Start ikerház feltételek kapcsán az is fontos, hogy osztatlan közös tulajdonú ingatlan megvásárlását is lehetővé teszi a rendelet, mely ugyan a résztulajdon megvásárlását kizárja (“A kölcsön hitelcélja nem lehet lakóingatlan résztulajdonának megszerzése”), azonban egy 2025. A lakás és az egylakásos lakóépület fogalmát az Otthon Start rendelet külön nem határozza meg, hanem visszautal más rendeletekre, így többek között a CSOK Plusz hitelprogramról szóló kormányrendeletre.
A CSOK Plusz egyik legfőbb előnye az alacsony kamat mellett az adósságelengedés: a 2. és 3. gyermek után 10-10 millió Ft-os tartozás-elengedés jár, ami jelentős könnyítés az adósok számára. A CSOK Plusz és Otthon Start hitel kombinálása révén összesen akár 100 millió Ft-os hitelösszeg is elérhető. A Falusi CSOK egy vissza nem térítendő támogatás, amely felhasználható preferált kistelepülésen álló, vagy tanya, birtokközpont besorolású ingatlanok esetében. A falusi CSOK összege egyrészt a meglévő vagy vállalt gyermekek számától, másrészt a céltól függ, 1 gyermek után 1 millió Ft, 2 gyermekre 4 millió Ft, 3 vagy több gyermekre pedig 15 millió Ft.
A Falusi CSOK támogatás szintén kombinálható Otthon Start hitellel, akár önerőként is figyelembe vehető. Ikerház CSOK Plusz segítségével is építhető vagy megvásárolható. Utóbbi esetben fontos szem előtt tartani, hogy egyes rendeletek részletes fogalom-meghatározásai és a bejegyzések (társasházként való bejegyzés vagy saját helyrajzi szám) eldöntik, milyen programok és milyen feltételek mellett vehetők igénybe.
Banki kockázat, hitelbiztosítéki érték (HBÉ) és értékesíthetőség
Hitelfelvétel szempontjából a saját helyrajzi szám teremti a legtisztább helyzetet. Ilyenkor teljes értékű fedezetet jelent az ingatlan, mivel csökkenti a lehetséges jogi problémák számát és a banki kockázatot. A hitelbiztosítéki értéket (HBÉ) az értékbecslő az alapján határozza meg, hogy az ingatlan milyen gyorsan és milyen áron értékesíthető egy kényszerértékesítés esetén. Utóbbi esetében nehezebb az értékesíthetőség, több jogi probléma merülhet fel, ezáltal pedig a hitelbiztosítéki értéke is alacsonyabb lesz az ingatlannak.
Mi növeli a kockázatot ikerháznál?
- Osztatlan közös tulajdon - nehezebb az értékesíthetőség és több jogi vita lehet;
- rendezetlen jogi háttér - a piacon gyakori problémák egyike;
- a másik ikerházfél tulajdonosától való jogi és fizikai elválasztottság hiánya - növeli a későbbi viták és korlátozások esélyét.
Piaci árak és mi fér el 50 millió forintból?
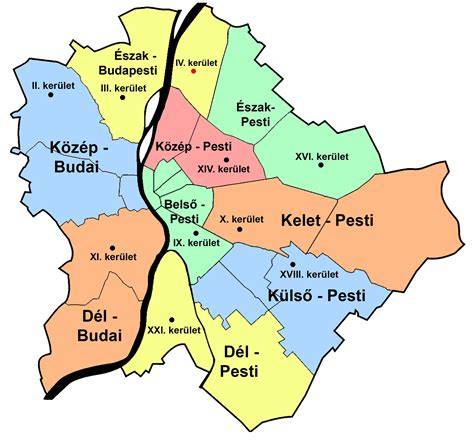
Az 50 millió forint szinte semmire sem elég, ha a XIV. és XVI. kerületek kertes ingatlanainak piacán nézünk körül - nyilatkozta Sebestyén Tamás, a Balla Ingatlan XIV. és XVI. kerületi irodájának szakmai vezetője a Napi.hu-nak. Ami leginkább szóba jöhet ezért az árért, az egy házrész, amelyeknek alapterülete 50-60 négyzetmétertől 120-150 négyzetméterig változik. A kisebbek esetében jobb állapotú ingatlant lehet kapni 50 millió forintért, míg a nagyobbaknál felújított állapot esetén 50 millió forint felett jár az ár.
Ebben a kategóriában a fő problémát leginkább a rendezetlen jogi háttér jelenti. Nehezebb helyzetben vannak, akik rendezett jogi hátterű kertes házat szeretne vásárolni. Ebbe legkevesebb 60-65 millió forinttal lehet belevágni, ám ezek az ingatlanok felújítandók, vagyis még jó pár milliót rá kell szánni a rendbetételükre. A jó állapotú, újszerű, 80-150 négyzetméteres kertes házak ára viszont 75-80 millió forintnál kezdődik.
Dél-Pesten jóval szélesebb a választék, egy 110 négyzetméteres, háromszobás, önálló családi házat akár 45 millió forintért is vásárolhatunk, igaz felújítandót, mondja Rácz Gyula László, a Balla Ingatlan XVIII. kerületi irodájának szakmai vezetője. Az átlagos állapotú, önálló, 50-100 négyzetméteres családi házak ára 30-50 millió forint között mozog a kerületben, míg a felújított, újszerű, 80 négyzetméteres ingatlanoké 40-50 millió forint között alakul. Budával kapcsolatban Nagy Csaba, a Balla Ingatlan dél-budai, régiós vezetője elmondta: a XI. kerületben 80 millió forintnál indulnak az árak, ezért az összegért is csak erősen felújítandó, 200-300 négyzetméteres kerttel rendelkező iker- vagy sorházat tudunk vásárolni. Kertes házak vásárlásába errefelé inkább 100 millió forint feletti árakon érdemes belevágni - és ezek az olcsóbb kerületi árak.
Új építésű házak vs. ikerházak: előnyök és kompromisszumok
Az új építésű házak azok számára jelentenek ideális választást, akik önálló ingatlant keresnek saját telken, nagyobb élettérrel és kertkapcsolattal. Egy új építésű családi ház nemcsak több szabadságot kínál a mindennapokban, hanem hosszú távon is jól tervezhető megoldást jelent, különösen azoknak, akik nem szeretnének közös falakkal, társasházi szabályokkal vagy megosztott közművekkel számolni.
A korszerű építési technológiáknak köszönhetően az új építésű házak energiahatékony szerkezettel, modern fűtési rendszerekkel és mai igényekhez igazított alaprajzzal készülnek. A jól szigetelt falak, az új nyílászárók és a korszerű gépészet nemcsak kényelmesebb lakhatást biztosítanak, hanem hozzájárulnak a fenntartási költségek csökkentéséhez is. Egy új építésű ház vásárlásakor fontos előny, hogy az ingatlan állapota kiszámítható: nem kell azonnali felújításra, rejtett szerkezeti problémákra vagy elavult rendszerek cseréjére felkészülni.
Prémium, újépítésű családi ház panorámával a XVII. kerületben🏞️🏡✨
Mikor érdemes ikerházat választani?
- Ha költséghatékonyabb megoldást keresünk a telekárak és építési költségek alapján;
- ha az építészeti megoldás és elhelyezkedés megfelel, és a jogi státusz rendezett (saját helyrajzi szám vagy társasházként bejegyzett);
- ha az állami támogatási lehetőségek (Otthon Start, CSOK Plusz, Falusi CSOK) igénybe vehetők a konkrét jogi-formai feltételek szerint.
Gyakorlati tanácsok vásárlóknak
- Mindig ellenőrizze a tulajdoni lap besorolását: társasház, saját helyrajzi szám vagy osztatlan közös tulajdon;
- Kérjen ingatlan- és jogi szakértőtől tanácsot, különösen osztatlan tulajdon esetén;
- Vegye figyelembe a hitelbiztosítéki értéket (HBÉ) és azt, hogy az milyen hatással van a banki feltételekre;
- Ha állami támogatást tervez igénybe venni, ellenőrizze a konkrét rendeletek feltételeit és a bejegyzések követelményét;
- Gondolja át, mennyi felújítási költséget vállal, mert az olcsóbb vételárat gyakran jelentős ráfordítás követi;
- Építési vagy vásárlási döntésnél mérlegelje az önálló új építésű ház előnyeit a megosztott falú ikerházzal szemben.
| Téma | Fontos szempont |
|---|---|
| Jogi státusz | saját helyrajzi szám, társasház, osztatlan közös tulajdon |
| Finanszírozás | Otthon Start, CSOK Plusz, Falusi CSOK; kombinálhatóság |
| HBÉ | értékesíthetőség és kényszerértékesítés során várható ár |
| Piaci árak (példa) | XIV./XVI. kerület: 50M kevés, Dél-Pest: 30-50M kis házak |
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft.