
Illeték köteles végelszámolásban lévő ingatlanok és kapcsolódó adózási kötelezettségek
A cikk a végelszámolás alatt álló társaságok ingatlanvagyonának értékelését, az illeték fizetésének elvei- és szabályait, valamint az ehhez kapcsolódó adókötelezettségek összefüggéseit tárgyalja. A példák a Gyakorlatban használt tipikus tételeket és számításokat szemléltetik, kiemelve az adózási és jogi folyamatok lényegét a vagyonfelosztási javaslat, a záró beszámoló és a cég törlésének összefüggésében.
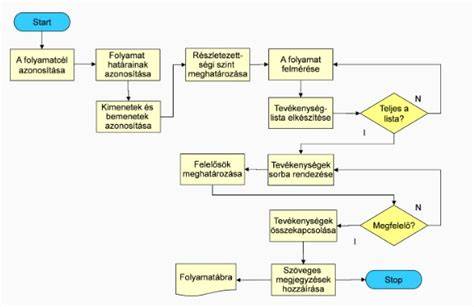
A végelszámolás alapvető folyamata és a vagyonfelosztás keretei
A végelszámolás folyamata három szakaszra bontható: az előkészítés és megindítás, a tényleges folyamat, valamint a lezárás. A végelszámolás kezdetétől a cég vezető tisztségviselője a végelszámoló. A vagyonfelosztási javaslat elkészítése és aláírása a végelszámolás utolsó lépéseinek része, amelyet a taggyűlésnek is el kell fogadnia. Az eszközöket piaci értéken kell értékelni, és ezt a vagyonfelosztási javaslatban is tükrözni kell. A vagyonfelosztási javaslatot és a számviteli beszámolót a taggyűlésnek is jóvá kell hagynia.
Az ingatlanok és a vagyontárgyak értékelése a végelszámolás során
Az eszközöket piaci értéken kell értékelni. Ha egy ingatlan értéke a könyv szerinti értéknél lényegesen eltér, ezt a különbséget a záró beszámolóban és a vagyonfelosztási javaslatban is fel kell tüntetni. A készletek és egyéb eszközök értékelésekor is a piaci érték lehet a kiinduló alap. Abban az esetben, ha a vagyonfelosztás után marad kötelezettség, azt figyelembe kell venni a tulajdonosi részesedések kiosztásakor.
A végelszámolás lezárásakor a cégbíróság törlési végzést hoz, és ezt követően a vagyon kiadását meg lehet kezdeni. A lezárás időtartama minimum 4 hónap és legfeljebb 3 év lehet. Fontos, hogy a jogutód nélküli megszűnés esetén a vagyoni és adókötelezettségek rendezése a végelszámoló feladata, a tulajdonosi részek pedig a vagyonfelosztási javaslat alapján kerülnek kiosztásra.
Illeték és személyi jövedelemadó (SZJA) a végelszámolásban
A végelszámolás alatt álló társaság az Szja-tv. szerint kifizetőnek minősül, ezért a magánszemély tulajdonosoknak a vállalkozásból kivont jövedelme után személyi jövedelemadót kell fizetniük. A vagyonfelosztási javaslatban meghatározott jövedelem 27.300 E Ft esetén 15%-os SZJA-t, továbbá 15,5%-os szochót (szociális hozzájárulási adó) terhelést von maga után, amelyet a társaság az adóbevallási kötelezettségével együtt fizet meg. A társaságnak azonban ezen adótípusokra nincs elegendő pénze, ezért a fennálló adókötelezettséget a tulajdonossal szemben követelésként lehet rendezni a végelszámolás előtt.
A tagi kölcsönök és egyéb kötelezettségek rendezése kritikus a végelszámolás pénzügyi egészségéhez. A magas vagyoni kölcsönök és a hiányos házipénztár problémát okozhat a lezárás során, ezért érdemes tapasztalt könyvelőt és együttműködő jogi szakembert bevonni a folyamatba. Az adósoportokkal kapcsolatos kötelezettségek rendezése a végelszámolás alapján történik, és az adóhivatal a végelszámolás befejezésével egyidejűleg adómegállapításokat és bevallásokat is figyelembe vesz.
Az illetékek és a haszonélvezeti jog (haszonélvezeti jog-mentességek) szerepe
Az illeték alapja az ingatlan forgalmi értéke, amely a piaci értéket tükrözi, és amely lehet magasabb vagy alacsonyabb, mint a szerződésben szereplő vételár. NAV abban az esetben alkalmazza a piaci értéket, ha a vételár jelentősen eltér a piaci szinttől. Lakásvásárlás esetén az illeték általában 4% az érték 1 milliárd forintig terjedő részére, a fölötte 2% és maximum 200 millió forint lehet. A cserepótló vételnél a kedvezmények a lakás fogalmának megfelelése esetén érvényesek, és fontos, hogy az adott ingatlan lakóingatlan minősítése megemlítésre kerüljön. Az egyenes ági rokonok és házastárs közötti adásvétel gyakran illetékmentes lehet.
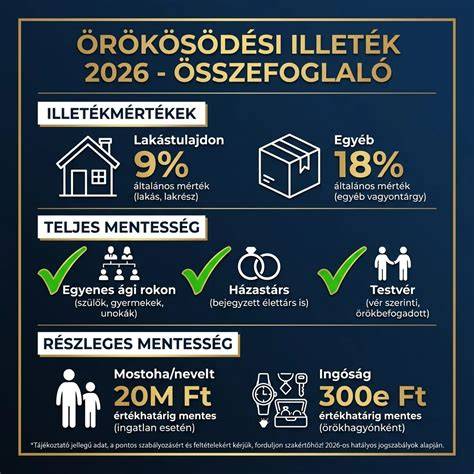
A NAV az adásvételi szerződés alapján kiszabott illetéket a földhivatal adatszolgáltatása után állapítja meg és küldi ki a fizetési meghagyást. A fizetési határidő általában 30 nap, és kedvezmények vagy mentességek igénybevétele előzetes nyilatkozattal lehetséges. Előfordulhat késedelmi pótlék, amely a jegybanki alapkamat öt százalékos növelésével kerül kiszámításra.
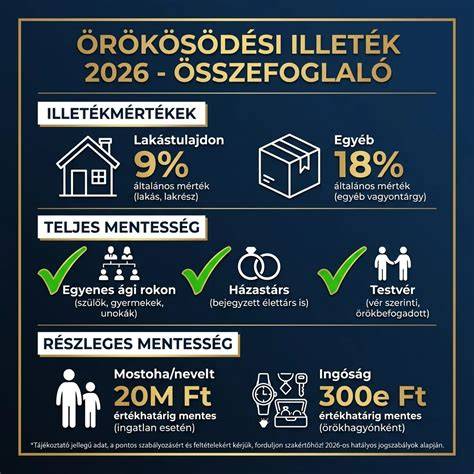
A jogszabályok szerint a lakásvásárlás utáni illetéket akkor kell megfizetni, amikor a NAV a fizetési meghagyást kiadja, és a befizetés feltételesen az illeték megfizetésének időpontjáig terjed. A kedvezmények között szerepel a CSOK és a CSOK Plusz kedvezmény, az első lakás megvásárlása, a cserepótló vétel kedvezménye, illetve rokoni körben adott ajándék vagy öröklés esetén érvényes mentességek. A lakáscserék esetében a kedvezmények függnek attól, hogy a lakás minősítése lakóháznak felel-e meg a törvényi definíció szerint.
Gyakorlati példák és számítások
- Szja és EHO rendezése végelszámolás során: 27.300 E Ft 15%-a SZJA, 27.300 E Ft 15,5%-a EHO. Összeg: 8.326,5 E Ft, amelyet a társaság az adóbevallásban és befizetésben kezel. A fennmaradó kötelezettségeket a tulajdonosok közötti követelések rendezik, és a fennálló adóterhek kiegyenlítésére felmerülő kötelezettség felmerülhet a végelszámolás előtt.
- Vagyonelemek és illetékek alapja: a piaci érték felhasználása a végelszámolási záró beszámolóban. Például 30.000 E Ft épület-ingatlan piaci értéke; adókötelezettségek alapján 2.700 E Ft adókötelezettség kerül megfizetésre. A különbözetből a tulajdonossal szembeni követelés keletkezik.
- Cserepótló vétel: ha régi lakást öt éven belül eladunk és az új lakás a vételár 15 millió forintig illetékmentes, a két ingatlan forgalmi értékének különbözetére kell csak 4%-os illetéket fizetni. Ha az eladás és a vásárlás igazoltan összefüggő, a NAV a határozatban meghatározza a fizetendő összeget és a határidőt.
Elérhető információk és mérlegelési szempontok
- A vagyonfelosztási javaslatot alá kell támasztani a számviteli beszámolóval, és a taggyűlésnek jóvá kell hagynia.
- A végelszámolás elsődleges feltétele a könyvelés rendje; a nagy összegű tagi kölcsönök és a házipénztár rendbetétele kiemelten fontos.
- Az adóhatóság a piaci érték és a forgalmi érték közötti eltéréseket figyelembe véve határozza meg az illeték alapját, különösen, ha a vételár a piaci értéktől jelentősen eltér.
- A haszonélvezeti jog és az illeték mentességek kapcsolata is gyakori téma; a NAV a jogszerű és gazdaságilag indokolt haszonélvezeti jogot tekinti relevánsnak.
A CSOK és kapcsolódó mentességek a végelszámolás kontextusában
A CSOK vagy CSOK Plusz igénybevétele esetén a lakásra vonatkozó illetéket teljes egészében mentesítik, ha a pénzügyi támogatás jogszerűen felhasználásra került. Ha a CSOK-ot később vissza kell fizetni, a NAV utólag kiszabhatja az illetéket a lakás akkori forgalmi értéke alapján. A CSOK kedvezmény akkor érvényes, ha a vásárlás jogszabályi feltételeknek megfelel, és 2021. július 10-e után kötött adásvételre vonatkozik. A cserepótló vétel esetében a lakásminőség és a jogi hátter alapján kedvezmény érvényesülhet, ha a lakás valódi lakáscélú, és a jogalanyok között fennálló viszony megfelel a törvényi előírásoknak.
Összefoglaló gyakorlati szempontok
- Az illeték alapja a forgalmi érték, amely a NAV általában összehasonlító adatok alapján határozza meg, ha a szerződésben szereplő vételár eltér a piaci értéktől.
- A végelszámolás során a vagyonfelosztási javaslat és a záró beszámoló piaci értékelése kritikus: a tulajdonosi részek és adókötelezettségek korrekt rendezése függ ettől.
- Az adóhatóság által kiszabott illetéket csak a NAV által kiadott fizetési meghagyás alapján kell teljesíteni.
- A jogszabályok megállapítják a haszonélvezeti jog értékének számítását, és a kedvezmények hatálya attól függ, hogy a jog ténylegesen melyik fél tulajdonjogát érinti.
Egyszerűsített végelszámolás (sample)
Végelszámolás és a társasági adó (TAO) speciális korrekciós tételei
A Tao-törvény különös korrekciós tételeket határoz meg jogutód nélküli megszűnés esetére. Például fejlesztési tartalékok és tartós adományozás nem realizált feltételei, árfolyamveszteségek és kapcsolt vállalkozások közötti elszámolások befolyásolhatják az adóalapot. A záróbeszámolóban kimutatott eszközök értékelése és a vagyonfelosztási javaslat piaci árakon történő megállapítása minden esetben az adóalap meghatározásának alapja. A végelszámolás befejezésekor felmerülő adókötelezettségek és lehetőségek a szja és EHO különböző összegű rendezését igénylik, és a jogutód nélküli megszűnésnél az adóalap-csökkentő tételek felhasználása a rendelkezésre álló korlátozásokkal összhangban történik.
tags: #illetek #koteles #vegelszamolasban #levo #ingatlan
Népszerű bejegyzések:
- Hogyan válassz szántót Császárszálláson: hasznos tudnivalók
- Budapesten, a X. kerület Hang utca környékén található 10 emeletes lakás eladó
- David Ferenc utca: eladó lakás a budapesti XVII. kerületben
- Az igazi varázspálca: a gyermek kezében rejlő felelősség
- Nádtetős ház eladó a Balaton-felvidéken, Dörgicse közelében