
A vételi ajánlat és az ingatlanközvetítői biztosíték visszafizetése: jogi keretek és gyakorlati következmények
Igen gyakori, hogy az ingatlanközvetítő szerkeszti meg a vételi ajánlatot. A Lakástv. hivatkozott rendelkezése egyértelműen deklarálja, hogy az ingatlanközvetítő szerepe lekorlátozódik a szerződés megkötéséhez szükséges dokumentációk, okiratok beszerzésére (pl. felek személyi okmányainak másolata, energetikai tanúsítvány), azonban okirat szerkesztésére és ellenjegyzésére nem jogosult, hiszen az Ügyvédi tv. A vételi ajánlat is okirat, amelynek relevanciája az, hogy az ajánlattevő - amennyiben a vételi ajánlatból egyértelműen kitűnik a szerződés megkötésére irányuló szándéka és a vételi ajánlat valamennyi lényeges kérdésre kiterjed (pl. adásvételi szerződés esetén az árra, a megfizetés módjára és ütemezésére) - kötve van a jognyilatkozatához (ez az úgynevezett ajánlati kötöttség). Az ajánlat elfogadása pedig szerződéskötési kötelezettséget keletkeztet. Amennyiben jogszabály szerződéskötési kötelezettséget ír elő, és a felek a szerződést nem kötik meg, a bíróság a szerződést létrehozhatja, és annak tartalmát meghatározhatja. A bíróság pedig a szerződés létrehozása során kifejezetten az elfogadott vételi ajánlat rendelkezéseiből fog kiindulni.
Az ingatlanközvetítők nemcsak a fenti jogszabálysértést szokták elkövetni, hanem „ajánlati biztosíték”, „közvetítői előleg”, „vételi biztosíték” vagy bármilyen más kreatív jogcímen készpénzt szednek be a potenciális vevőtől. A vételi ajánlatok többféle megoldást tartalmaznak a biztosítékra vonatkozóan. Igen gyakori, hogy a biztosítékot az adásvételi szerződés megkötésével átminősítik foglalóra, amely a vételár részét képezi, vagy az adásvételi szerződés megkötésekor visszakapja azt a vevő.
Abban az esetben, ha a vevő miatt hiúsul meg az adásvételi szerződés megkötése, akkor számos esetben az eladót megillető biztosítékot az ingatlanos tartja meg, tekintettel arra, hogy a közvetítését sikeresnek minősíti. A fenti gyakorlat azonban nem felel meg a jogszabályoknak az alábbiak okán. Egyrészt érthető, hogy az ingatlanközvetítő szeretné írásban is rögzíttetni azon tényt, hogy a potenciális vevőt az eladó rajta keresztül ismerte meg, hiszen így tudja bizonyítani azt, hogy az eladóval kötött közvetítői szerződés szerinti megbízási díjra jogosult. Másrészt azonban a vevő és az ingatlanközvetítő nem állnak egymással szerződéses jogviszonyban, a vételi ajánlat a vevő egyoldalú nyilatkozata, tehát az ingatlanközvetítőnek nincsen érvényes jogalapja arra, hogy a vevőtől átvett pénzt magánál tartsa.
Az ingatlanközvetítő azzal, hogy vételi biztosítékot vesz át a vevőtől, de facto letéteményesnek minősül, így a letéti szerződésre vonatkozó rendelkezésekből kell kiindulni a pénzkezelés jogszerűsége kapcsán. A Hitelszabályozás alapján a hitelintézetekről és a pénzügyi vállalkozásokról szóló 2013. évi CCXXXVII. törvény (Hpt.) a letéti szolgáltatást pénzügyi szolgáltatásnak minősíti abban az esetben, ha az üzletszerűen történik. A Hpt. a letéti szolgáltatás (pénzletétkezelés) fogalmát az alábbiak szerint határozza meg: „pénzösszegek az ügyfél megbízásából, elkülönített letéti számlán kamatra vagy kamat nélkül történő elhelyezése és kezelése, jogszabályban rögzített feltételek szerint”. A Hpt. meghatározza az üzletszerű tevékenység fogalmát, miszerint az nem más, mint „az ellenérték fejében nyereség, illetve vagyonszerzés végett - előre egyedileg meg nem határozott ügyletek megkötésére irányuló - rendszeresen folytatott gazdasági tevékenység”.
Az ingatlanos letéti gyakorlatának jogi megítélése összetett: a lakástörvény és a jogszabályok közt több ellentmondás is felmerülhet, és gyakorlati megoldásokkal találkozunk. Az Ütv. Dr. Dr. A jelen bejegyzésben szereplő tartalom nem minősül jogi, illetve adótanácsadásnak és nem hoz létre megbízási szerződést. Minden esetben szükséges az adott ügy egyedi, részletes ismerete annak megítéléséhez és a személyre szabott megoldás megtalálásához.
Gyakran hallani ingatlan eladóktól, hogy nem kötnek ingatlanközvetítői megbízást, semmilyen szerződést nem hajlandóak aláírni. Egyes eladók több ingatlannal is szerződnek, mások, csak eggyel. Az ingatlanközvetítői szerződések kapcsán gyakran felmerül a kérdés, hogy miért is van szükség ezekre a megállapodásokra. Az egyik legfontosabb ok, hogy ezek a szerződések biztosítják mind az eladó, mind a közvetítő számára a jogi védelmet és a tiszta feltételeket.
Az ingatlanközvetítői szerződés egyfajta biztosíték arra, hogy a közvetítő elvégzi a munkáját, és az eladó megkapja a megfelelő szolgáltatást. Az Egyesült Államokban nincs olyan, vagy legalábbis értelmetlenül néznének rád, ha több ingatlanost is foglalkoztatni akarnál egyszerre. A Real Estate Agentek egy rendszert használnak, ahová minden beérkező ingatlant feltöltenek, így felesleges, hogy több ügynök foglalkozzon az ingatlannal.
Természetesen mi még nem tartunk ott, mivel nincs még akkora bizalom és sokan nem is méltók akkora bizalomra. Ezenkívül a gondolkodásban is messze vagyunk az amcsiktól. Ne kerülgessük a témát, rögtön mondjuk meg az őszintét! A hajdani feleségem balatoni nyaralójába, amikor kiadta egy utazási iroda foglalkozott vele és általános iskolás lányok jöttek mindig a németekkel mutatni nekik az ingatlant.
Ez mind oké és érthető is, viszont egy a dolog lényege, hogy már többnyire nem elég a jó ár és jó eredményekhez egy lakás hirdetést fel dobni a helyi lapba. Ennél már sokkal több kell. Na látod erre is kell többek között egy olyan rutinos, tapasztalt ingatlanos, aki előre felismeri az esetleges bajt, mert már annyi ingatlant és vevőt látott és nem várja meg a baj létrejöttét, vagy ha már megvan a baj, akkor azonnal tudja, hogy hová nyúljon és tudja enyhíteni a kárt. Ilyen esetben, pedig nem mindegy, hogy kit bíztál meg a lakásod eladásával.
Arról a gyakorlatról meg ne is beszéljünk, amikor felveszi valamelyik ingatlanos az ingatlanodat, majd eltűnik a szakmából és már más néven hirdetik az ingatlanodat a rengeteg irodában lévő név és arc közül, akit nem is ismersz és nem is látta az ingatlant és ez akár eljátszódik 4-5 ször is az értékesítés időtartama alatt.
Eljutottunk odáig, hogy szerintem nem is annyira a szerződés számít, hanem milyen szakember, vagy amatőr az ingatlanos, illetve inkább azt mondanám, hogy az ember is számít, meg a szerződés is.
Először is ostobaságot, számodra káros feltételeket ne írj alá, olvasd át a szerződést, mielőtt megkötöd, ha nagyon nem tetszik tedd szóvá, de azért nézd meg, hogy kivel kötsz ingatlanközvetítői megbízást.
Az ingatlaneladás egy fontos döntés, és az ehhez kapcsolódó szerződések megkötése is komoly gondolkodást, odafigyelést igényel.
A klasszikus ingatlanközvetítők háromfajta megbízási szerződéssel dolgoznak. Javaslom, hogy alaposan olvasd el, értelmezd a szerződést és csak azután írd alá. ◦ Mi a lényege? ◦ Hátrányok: A hirdetések széttagolódhatnak, ami zavart okozhat a vevőkben. A több ingatlanközvetítő között nehéz nyomon követni az érdeklődéseket. Az ingatlanosok többsége nem áll komolyan az ilyen szerződésekhez, mert sokkal kisebb az esélyük a jutalékhoz, mintha, csak ők árulnák az ingatlant, tehát nagyon komoly munkát itt ne várj! ◦ Mi a lényege? ◦ Hátrányok: Ha te magad szeretnél is keresni vevőt, akkor is köteles vagy kifizetni a jutalékot, ha az ingatlanközvetítő talál vevőt. ◦ Mi a lényege? ◦ Előnyök: A legprofibb megközelítés, az ingatlanközvetítő minden erőforrását az ingatlanod értékesítésére fordítja. Vigyázz, mert vannak ingatlanosok, akiknek a cégnél ki van adva, hogy csak kizárólagos szerződést kössenek és visszaélhetnek a jóhiszeműségeddel!
Magyarul sportot űznek a kizárólagosságból. Előfordul, hogy aláírsz egy kizárólagos szerződést egy nagy sok ingatlan ügynökös cégnél, aztán pár nap múlva azt látod, hogy akár húsz különböző ott dolgozó ingatlan ügynök és ingatlan iroda hirdeti a lakásodat. Úgy, hogy a nagy cégek gyakran megnyitják az ingatlan adatbázisaikat más partnereknek is és boldog boldogtalan ingatlan ügynök és a sajátjaik is mindannyian foglalkozhatnak az ingatlanoddal, anélkül hogy látták volna és kapcsolatod lett volna veled.
Ez akkor jöhet jól, ha egy ingatlanközvetítő azzal hív fel, hogy van egy vevője, aki pont a te lakásodat venné meg, vagy pont ilyen lakást keres a vevője. ◦ Mi a lényege? • Mikor jár az ingatlanosnak a jutalék? • Kapcsolattartás: Hogyan tartja a kapcsolatot veled az ingatlanközvetítő?
A franchise hálózatoknál és a több személyes ingatlan irodáknál bele futhatsz könnyen olyanba, hogy 8-10 ügynök is hirdeti esetleg az ingatlanodat anélkül, hogy látták volna az ingatlanodat.
1. Olvasd el alaposan a szerződést, mielőtt aláírod! 2. 3. Nézz utána az ingatlanosnak! 4. Ne bízz meg minden jelentkezőt! 5. Figyelj oda, hogy ki a megbízottad!
Az adásvétel eladás egy fontos döntés, és a szerződések megkötése is komoly döntés, amelyhez szükséges a jogi tanácsadás és alapos ellenőrzés.
Az EU-s és hazai gyakorlat szerint a vételi ajánlat és a vételi szándéknyilatkozat között számottevő különbség van: a vételi ajánlat jogi kötőerővel bír, míg a szándéknyilatkozat nem. A Ptk. és az XXV. PED értelmezése szerint írásbeli vételi ajánlatnak minősül az az aláírt okirat, amely tartalmazza a felek megjelölését, az ingatlant, az adásvételi szándékot és a vételárat. Ha az eladó egy valódi vételi ajánlatot írásban elfogad, akkor érvényes adásvételi szerződés jön létre.
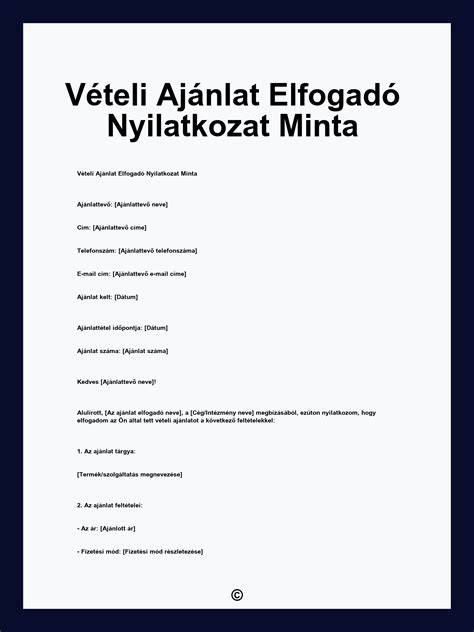
A vételi szándéknyilatkozat lényegében egy írásos jelzés az eladónak, hogy a vevő az eladósorba került ingatlan iránt komolyan érdeklődik. A dokumentum előnyei közé tartozik (a vételi ajánlattal szemben!), hogy egy egyszerű szándéknyilatkozat jogi kötőerővel nem bír. A nyilatkozat gyakran tartalmazza a kilátásokat az adásvételi szerződés részleteire, például vételárra, fizetési feltételekre, kiköltözésre, terhekre, garázsra, tárolóra, kerthasználatra.
FONTOS TUDNIVALÓ! A vételi ajánlat eladó általi elfogadása a Ptk. 6:69. §-a alapján adásvételi szerződést hoz létre! Az eladó számára az a fő kockázat, hogy egy vevői szándéknyilatkozat elfogadásával - még tényleges adásvétel nélkül is - olyan joghatás keletkezhet, amely alapján az ingatlanközvetítő jutalékra jogosult.
Ha a vételi ajánlatot meghiúsítja egy fél, akkor a meghiúsulásért felelős fél lehet, hogy az adott feltételek alapján köteles legyen visszafizetni a foglalót vagy annak összegét, és a felek tisztázzák a meghiúsulási okokat a szerződésben. A meghiúsulás esetén a foglaló gyakran közvetíti a későbbi megegyezést és a jogi kötelezettségek rendezését.
| Eshetőség | Ki jár vissza a foglaló? | Megjegyzés |
|---|---|---|
| Adásvétel meghiúsul | Általában a vevő visszakapja, kivéve ha a szerződés másként rendelkezik | A meghiúsulásért felelős fél többletkötelezettségeket vállalhat |
| Eladó elfogad másik ajánlatot | A foglaló visszajár a vevőnek, duplán vagy egyszeresen a megállapodás szerint | Részletes feltételek a szerződésben |
| Hitelfelvétel elmarad | A foglaló visszajár | Szerepelhetnek különös megszorítások |
A legbiztonságosabb megoldás általában az, ha a felek ügyvéd által készített előszerződést vagy adásvételi szerződést kötnek, és a foglaló vagy más biztosék átadására csak ebben a keretben kerül sor. A pénzkezelésre vonatkozó szabályozások figyelembevételével sokkal kevesebb kockázat keletkezik.
Ha meghiúsul a vételi ajánlat minta aláírása révén létrejött adásvételi szerződés, komoly vita tárgyát képezi, hogy mi legyen a sorsa az ingatlanközvetítő vagy az eladó részére átadott összegeknek. A felek minél több ilyen meghiúsulási okot nevesítenek a szerződésükben, annál biztosabb, hogy egy esetleges meghiúsulás esetén nem kell hosszas pereskedés során bizonyítaniuk saját igazukat.
A meghiúsulásért felelős személy az, akinek az érdekkörében felmerült okból hiúsult meg a szerződés. Például az eladó érdekkörében felmerülő ok, ha talált egy másik vevőt, aki hajlandó többet fizetni az ingatlanjáért és ezért a korábbi vevővel kötött szerződéstől visszalép. A NAV és jogi gyakorlat szerint a letéti összeg vagy a „vételi ajánlat” átvétele letéti kezelésnek minősülhet, de ezt mindig körültekintően kell értelmezni, és az eljárás jogi kereteit szigorúan tiszteletben kell tartani.
tags: #ingatlankozvetito #biztositek #visszafizetese