
Ingatlannal rendelkező ceg illetek – részletes útmutató a visszterhes vagyonátruházási illetékről
A Főszabály e körben az illetéktörvény 18 §-a. Itv. 18. (Az Itv. 18. § (2) bekezdése felsorolja, hogy az illetékfizetési kötelezettség mely vagyoni értékű jogokra és ingókra terjed ki. Itv. 18. § (4) bekezdése megmondja, hogy mikor kell a vagyoni betét megszerzésekor illetéket fizetni. Az illetékfizetési kötelezettség akkor áll fenn a 18. § (2) bek. Azt, hogy mely társaság minősül belföldi ingatlanvagyonnal rendelkező társaságnak, az Itv. 102. § (1) bek. Az o) pont összefoglalva, az Itv. kommentárja alapján: gazdasági társaság vagyoni betétjének megszerzésekor azt szükséges megvizsgálni, hogy az érintett társaság (vagy esetlegesen ennek legalább 75%-os tulajdonában álló társaság) rendelkezésére álló utolsó beszámolójában a mérlegben kimutatott eszközei mérleg szerinti értékének összegéből a belföldön fekvő ingatlanok mérleg szerinti értéke 75%-nál több-e. Amennyiben igen, a részesedés megszerzésére a 18. § (4) bekezdésben foglaltak megfelelően alkalmazandók. (Pontos számítási módszer: Itv. 102. § (1) bek. Tekintettel arra, hogy az Itv. 18. Az Itv. 26. Az illeték alapja az ingatlannal rendelkező társaság tulajdonában álló belföldi ingatlanok forgalmi értéke.
Az Itv. nem rendelkezik arról, hogy az illeték alapját csökkentő tételnek minősülne a jelzálogjog. Fontos kiemelni, hogy jelen cikk nem értelmezhető egyedi ügyben adótanácsként. Adójoggal kapcsolatos kérdése van? [az illetékekről szóló 1990. évi XCIII. törvény (a továbbiakban: Itv.) 102. § (1) bekezdés b) és o) pontja, a számvitelről szóló 2000. évi C. törvény (a továbbiakban: Szt.) 26. § (2) bekezdése, 26. § (9) bekezdése, 57. § (3) bekezdése, 58. § (6) bekezdése]
I. Mérlegben kimutatott beruházások és ingatlanok értéke
Az Szt. 26. § (2) bekezdése alapján az ingatlanok között kell kimutatni a rendeltetésszerűen használatba vett földterületet és minden olyan anyagi eszközt, amelyet a földdel tartós kapcsolatban létesítettek. Az ingatlanok közé sorolandó: a földterület, a telek, a telkesítés, az épület, az épületrész, az egyéb építmény, az üzemkörön kívüli ingatlan, illetve ezek tulajdoni hányada, továbbá az ingatlanokhoz kapcsolódó vagyoni értékű jogok, függetlenül attól, hogy azokat vásárolták vagy a vállalkozó állította elő, illetve azok saját tulajdonú vagy bérelt ingatlanon valósultak meg. Az ingatlanok között kell kimutatni a bérbe vett ingatlanokon végzett és aktivált beruházást, felújítást is. Az Szt. 26. § (2) bekezdése alapján megállapítható, hogy mindaddig, amíg azt a vállalkozó rendeltetésszerűen használatba nem veszi, egy eszköz nem minősíthető ingatlannak számviteli szempontból. Ezzel összhangban az Sztv. 26. § (7) bekezdése is akként rendelkezik, hogy a beruházások, felújítások között kell kimutatni a rendeltetésszerűen használatba nem vett, üzembe nem helyezett, az Szt. 26. § (2)-(6) bekezdésben nevesített eszközök bekerülési értékét, továbbá a már használatba vett tárgyi eszközökön végzett bővítéssel, rendeltetésváltozással, átalakítással, élettartam-növeléssel, felújítással összefüggő munkák - még nem aktivált - bekerülési értékét.
A fentiek alapján a beruházások között kimutatott eszközöket az Itv. szerinti belföldi ingatlanvagyonnal rendelkező társaságnak való minősülés vizsgálatakor számba vett belföldön fekvő ingatlan(ok) mérleg szerinti értékének meghatározása során nem kell figyelembe venni, tekintve, hogy ezen eszközök számviteli szempontból nem tekinthetők rendeltetésszerűen használatba vett ingatlannak, emellett nem felelnek meg az Itv. 102. § (1) bekezdés b) pontja szerinti fogalomnak sem. Amennyiben a beruházást aktiválják, a rendeltetésszerűen használatba vett, a mérlegben az ingatlanok között kimutatott tárgyi eszköz azonban már adott esetben megfeleltethető az Itv. 102. § (1) bekezdés b) pontja szerinti definíciónak.
Ezek alapján az Itv. szerinti belföldi ingatlanvagyonnal rendelkező társaságnak való minősülés vizsgálatakor belföldön fekvő ingatlan(ok)ként azokat az Itv. 102. § (1) bekezdés o) pont oa) alpontja szerinti mérlegben az ingatlanok között kimutatott tárgyi eszközöket (azok mérleg szerinti értékét) kell számításba venni, melyek megfelelnek az Itv. 102. § (1) bekezdés b) pontja szerinti fogalomnak, továbbá, melyek ingatlan-nyilvántartásba bejegyzett tulajdonjoga a vizsgált gazdálkodó szervezetet illeti meg.
II. A tárgyi eszköz (ingatlan) értékhelyesbítésének megítélése
Az Szt. 26. § (9) bekezdése szerint a tárgyi eszközök értékhelyesbítéseként csak a (2)-(6) bekezdésben nevesített eszközök - könyv szerinti értéket meghaladó - piaci értéke és könyv szerinti értéke (a bekerülési értéknek a terv szerinti értékcsökkenés elszámolt összegével csökkentett értéke) közötti különbözet mutatható ki. Az Szt. 57. § (3) bekezdése alapján amennyiben az 58. § (5) bekezdése szerint befektetett eszköz piaci értéke jelentősen meghaladja a (2) bekezdés szerinti visszaírás utáni könyv szerinti értéket, ezen eszköz piaci értéken is felvehető.
Ez esetben a bekerülési érték, illetve tárgyi eszköznél a terv szerinti értékcsökkenés figyelembevételével meghatározott nettó érték és a piaci érték különbözetét az eszközök között értékhelyesbítésként, a források között - az értékhelyesbítés összegével azonos összegben - értékelési tartalékként lehet kimutatni. Az Szt. 58. § (6) bekezdése értelmében a könyvekben az értékhelyesbítés összegét és annak változásait egyedi eszközönként elkülönítetten kell nyilvántartani. A fentiek alapján megállapítható, hogy azon ingatlan esetében, melynél élnek a piaci értékelés Szt. szerinti lehetőségével, az ingatlan mérleg szerinti értékének a könyv szerinti érték és az értékhelyesbítés összegének együttesét, azaz az ingatlan piaci értékét kell tekinteni.
Ebből következően, ha a vizsgált gazdálkodó szervezet él a piaci értékelés lehetőségével, az Itv. szerinti belföldi ingatlanvagyonnal rendelkező társaságnak való minősülés vizsgálatakor a piaci értéket kell figyelembe venni mind a mérlegben kimutatott eszközök, mind a belföldön fekvő ingatlan(ok) mérleg szerinti értékének meghatározásakor, azaz az eszközarány számításakor mind a számlálóban, mind a nevezőben az értékhelyesbítés összegével növelt könyv szerinti értékből kell kiindulni. A piaci érték figyelembevétele nem okozhat nehézségét a jogalkalmazásban, hiszen az Szt. 58. § (6) bekezdése biztosítja, hogy az értékhelyesbítés összegét egyedi eszközönként kimutatható legyen.
Visszterhes vagyonátruházás és vagyoni betétek
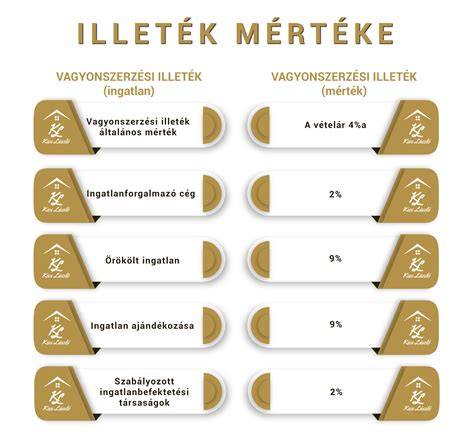
Visszterhes vagyonátruházás: szerződő felek között létrejött kötelezettségvállalás, ellenérték fejében történő vagyoncsere. A vagyon lehet ingóság, ingatlan, vagy más vagyontárgy, amelynél a tulajdonos személye megváltozik (vevő), a másik fél pedig ezért ellenszolgáltatásban részesül (eladó). Ez a folyamat a vagyonszerzés. Amikor ingatlant vásárolsz, a vagyonszerzés tényét be kell jelenteni az adóhatósághoz, az adásvételi szerződés egy példányával. Ezt általában az adásvételben közreműködő ügyvéd intézi. Az ingatlanvásárlás illetéke, a vagyonszerzési illeték, a vételár 4%-a.
Azonban a NAV nem feltétlenül az adásvételi szerződésben foglalt vételár szerint határozza meg az illeték alapját. Az adóhatóság (NAV) a vagyonszerzési illeték kiszabásáról határozatot küld, amelyben megtalálható, hogy meddig lehet befizetni az illeték összegét pótlékmentesen. Ez a nap az átvételt követő 30. nap. Minden más esetben lehetőséged van automatikus részletfizetési kedvezményt igényelni. Csak legfeljebb 1 millió forintot nem meghaladó összegre és legfeljebb 12 hónapra. Ezt évente egy alkalommal lehet igényelni.
Új ingatlan vásárlása 30 millió forint értékig: 15 millió forintig nincs illetékfizetési kötelezettséged, amennyiben az ingatlan értéke nem lépi át az 30 millió forintot. A 4%-os illeték csak a 15 millió és a vételár közötti különbözetre fizetendő. Cserepótló vétel illetékmentessége: ha a korábbi lakástulajdonodat a vásárlást megelőző öt éven belül vagy a vásárlást követő egy éven belül eladod, és az új lakás vételára kisebb, mint a korábbi lakástulajdon értéke, nem kell illetéket fizetni.
Ajándékozási és öröklési illeték
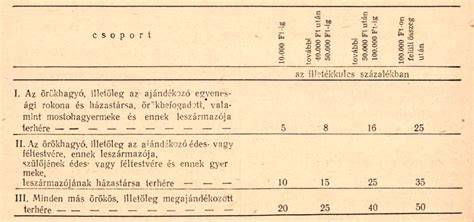
Házastársak, testvérek egyenes ági rokonok egymás közti vagyonszerzésekor ajándékozás esetén nem kell az illetéket megfizetni. Első lakás illetékkedvezménye: 35 év alatti, első lakást vásárló fiatalok 50 százalékos illetékkedvezményben részesülnek, ha 15 millió forintnál kisebb forgalmi értékű ingatlant vásárolnak. Feltétel, hogy korábban nem rendelkeztél sem önálló lakástulajdonnal, sem 50%-ot elérő tulajdoni hányaddal ingatlanban. Az örökösök a megörökölt ingatlan után kötelesek öröklési illetéket fizetni, ugyanakkor a leggyakoribb örökösödési esetek illetékmentesek. A hagyaték tiszta értékének a 18%-a, lakástulajdon-szerzéseknél 9%-a.
Az illeték általános mértéke Lakástulajdon-szerzés illetékének mértéke 18% 9%. Gépjármű, pótkocsi öröklése
Visszterhes vagyonátruházási illeték részletes szabályai
Az általános mérték 4%. Ingatlan megszerzésekor ingatlanonként 1 milliárd forintig 4%, a forgalmi érték ezt meghaladó része után 2%, de ingatlanonként legfeljebb 200 millió forint. Ingatlan résztulajdonának szerzésekor az 1 milliárd forintnak a szerzett tulajdoni hányaddal arányos összegére kell alkalmazni a 4%-os illetéket, illetve az ingatlanonként legfeljebb 200 millió forintot a tulajdoni hányad arányában kell figyelembe venni. Belföldi ingatlanvagyonnal rendelkező társaságban fennálló vagyoni betét megszerzésekor ingatlanonként 1 milliárd forintig 4%, a forgalmi érték ezt meghaladó része után 2%, de ingatlanonként legfeljebb 200 millió forint.
Az ingatlanhoz kapcsolódó vagyoni értékű jog megszerzésekor az illetékalapból az 1 milliárd forint olyan hányadára kell alkalmazni a 4%-os illetékmértéket, illetve a 200 millió forint olyan hányadát kell figyelembe venni, mint amilyen arányt a vagyoni értékű jog értéke képvisel az ingatlan forgalmi értékében. Vagyoni értékű joggal terhelt ingatlan szerzése esetén a vagyoni értékű jog értékével csökkentett forgalmi értékből az 1 milliárd forint olyan hányadára kell alkalmazni a 4%-os illetékmértéket, illetve a 200 millió forint olyan hányadát kell figyelembe venni, mint amilyen arányt a tulajdonjog értéke képvisel az ingatlan forgalmi értékében.
Vagyoni betét megszerzésekor ingatlanonként 1 milliárd forintig 4%, a forgalmi érték ezt meghaladó része után 2%, de ingatlanonként legfeljebb 200 millió forint. Belterületbe vont ingatlan beépitése esetén az érték 90%-ra végzi a NAV a megállapítást. Belterületbe vont ingatlanok esetén a megállapított különbözet 90%-a fizetendő.
Speciális lakásügyek és kedvezmények
Lakástulajdon megszerzésére vonatkozó speciális szabályok: 4%-os illeték alapeset, 15 millió forintig mentesség és kedvezmények. Lakás cseréje esetén 4% az illeték a cserélt lakások értékének különbözete után. Lakástulajdon vásárlásakor, ha a magánszemély vevő a másik lakástulajdonát a vásárlást megelőző 3 éven belül vagy a vásárlást követő 1 éven belül eladja, akkor az illeték mértéke a két lakás értékének különbözete után 4%. Magánszemély lakástulajdon cseréje és vásárlása esetén, ha a másik lakástulajdont a vásárlást megelőző 3 éven belül vagy azt követő 1 éven belül eladja, és a szerzett lakástulajdon forgalmi értéke az elcserélt lakás forgalmi értékénél kisebb, akkor nem kell fizetni illetéket.
Magánszemély több lakástulajdon cseréjekor kedvezőbb eljárások figyelembevétele, de ha a feltételek nem teljesülnek, az illetékek a szabályos módon alakulnak. Abban az esetben, ha a magánszemély legkésőbb a lakásvásárlás illetékkiszabásra történő bejelentéséig nyilatkozik, hogy a lakásvásárlását követő egy éven belül a másik lakástulajdonát értékesíti és kéri, hogy a NAV a vagyonszerzés után járó illetéket a cserét pótló vétel szabályainak alkalmazásával állapítsa meg, akkor a NAV a vásárolt lakás forgalmi értékét megállapítja, és döntés közlése nélkül felfüggeszti a kiszabási eljárást. Ha a magánszemély igazolja, hogy a lakásvásárlást követő egy éven belül a másik lakástulajdonát eladta, a NAV a felfüggesztett eljárást folytatja, és a vásárolt és az eladott lakás forgalmi értékének különbözete alapján állapítja meg a fizetendő illeték összegét. Ha a magánszemély az előzőek szerint nyilatkozik a lakáseladási szándékáról és kéri, hogy a cserét pótló vétel szabályai szerint kerüljön megállapításra a fizetendő illeték összege, de nem igazolja a vásárlást követő 13. hónap utolsó napjáig a másik lakástulajdona értékesítését, akkor a NAV a vásárolt lakás után megállapított illeték mellett pótilletéket szab ki. A pótilletéket a NAV a magánszemély nyilatkozata benyújtásának napjától számítja ki.
Ingatlanforgalmazási és lízinges szabályok
Ingatanforgalmazási célú ingatlanszerzés 2%, 3%. Ingeatlanalap ingatlanszerzése 2%. Hitelintézetek ingatlanszerzése 2%. Szabályozott ingatlanbefektető közötti vagyonszerzés 2%.
Jogkövetkezmények és adóhatósági kontroll
A NAV Ügyfélkapcsolati és Tájékoztatási Főosztály 2440656017, PM/27600/1/2019. A szerződéses és jogi hátteret részletesen bemutató anyagok a jogértelmezés egyszerűsítését szolgálják, de az Itv. és Szt. összetett összefüggéseit mindig érdemes szakértői konzultációval ellenőrizni. Az Illetéktörvény alapján az adójogszabályok és az illetékek összhangja meghatározza a fizetendő összegeket és a mentességek kereteit, amelyek a gyakorlati ügyekben eltérhetnek.
tags: #ingatlannal #rendelkezo #ceg #illetek