
Jelzáloghitel gyorsan: feltételek és folyamatok részletes összehasonlítása
A cikk az adott banki akciókat és általános jelzáloghitel-típusokat dolgozza fel, kiemelve a gyors igénylés és a költséghatékonyság szempontjait. Megvizsgáljuk a kötött és a szabad felhasználású jelzáloghitel közötti különbségeket, a jövedelmi és fedezeti feltételeket, valamint az ügyintézés főbb lépéseit.
A jelzáloghitel alapkínálata és célja
A jelzáloghitel egy nagyobb összegű, hosszabb futamidejű kölcsön, amelynek fedezeteként ingatlan szolgál. A bank jelzálogjogot jegyez be az ingatlanra, és a hitel visszafizetésének biztosítékaként funkcionál. A hitel alkalmazható lakáscélokra (vásárlás, felépítés, felújítás, bővítés vagy kiváltás), illetve szabad felhasználású formában forgalomképes eszközök és célok finanszírozására is felhasználható.
Kötött célú vs. szabad felhasználású jelzáloghitel
- Kötött célú jelzáloghitel: a felvett összeg kizárólag ingatlancélokra fordítható, és a bank által meghatározott fedezetként szolgáló ingatlant használják. Ennek előnye a célhoz kötött felhasználás és a potenciálisan alacsonyabb kamat.
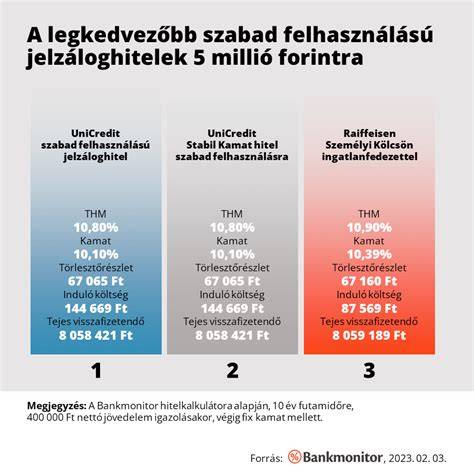
- Szabad felhasználású jelzáloghitel: az összeg bármire elköldhető, a bank nem kéri meg a felhasználási célt. Ez nagyobb rugalmasság, de általában magasabb kamatot és gyakran nagyobb induló költségeket jelent.
Fedezet és önerő: mit engednek el és mit várnak el
A jelzáloghitel fedezetéül szolgáló ingatlan jellemzően Magyarország területén lévő, tehermentes, önállóan forgalomképes ingatlannak kell lennie. Az ingatlan forgalmi értékének 60-80%-át tehetik ki hitelezéskor, és a legtöbb bank számára 20% önerő szükséges. Ez az önerő lehetőséget ad, ha több ingatlant biztosít fedezetként, vagy adóst is bevonjunk a hitelbe.
Jövedelem és hitelösszeg: hogyan határozzák meg a lehetőségeket
A hitel összegét a fedezet értéke és a jövedelem határozza meg. A JTM (jövedelemarányos törlesztőrészlet mutató) szabályozza, hogy a havi törlesztőrészlet meddig terhelheti a nettó jövedelmet. Például egy adott jövedelem esetén a felvehető összeg és a törlesztő aránya korlátozott lehet, hogy a fizetési képesség fennmaradjon.
Elérhető kedvezmények és akciók 2026-ban
Az alábbi akciók és kedvezmények kerültek bevezetésre vagy meghosszabbításra 2026-ban egyes pénzintézeteknél: meghatározott jóváírások, díjkedvezmények, és kamatkedvezmények. Ezek tartalmazhatják például Otthon Start Hitelhez kapcsolódó promóciók, értékesítési partnerekhez kötött kedvezmények, vagy előtörlesztési díjak mérséklései. A részletek bankonként változnak, és időlegesen, promóciós jelleggel érvényesek.
Összevetés: lakáshitel vs. szabad felhasználású jelzáloghitel
Ha lakást vásárolsz vagy ingatlant építesz, a lakáshitel (kötött célú jelzáloghitel) általában kedvezőbb kamatozású lehet a szabad felhasználású jelzáloghitelhez képest. Például a kalkulátorok szerint a lakáshitel pontos költségei alacsonyabbak lehetnek hosszú távon, míg a szabad felhasználású hitel nagyobb összeghez és rugalmassághoz ad lehetőséget. A döntést mindig a teljes költség mutatói, THM és a teljes visszafizetendő összeg alapján érdemes meghozni.
| Hiteltípus | hitelösszeg | futamidő | kamat | havi törlesztő | teljes visszafizetés |
|---|---|---|---|---|---|
| lakáshitel | 10 millió Ft | 20 év | 3,24% | 57 066 Ft | 13 668 919 Ft |
| szabad felhasználású jelzáloghitel | 10 millió Ft | 20 év | 4,78% | 65 039 Ft | 15 763 639 Ft |
„Mire figyeljünk válaszásnál?”
- Hitelcél meghatározása a bankkal kötött szerződés szerint; a kötött célú hitelek esetében minden kiadást igazolni kell.
- Fedezetként szolgáló ingatlan értéke és állapota befolyásolja a hitelfeltételeket.
- A THM és a teljes visszafizetendő összeg a döntő mutatók a kölcsönösszeg kiválasztásánál.
- A hitel folyósításának feltételeit és díjait minden esetben alaposan érdemes átolvasni a szerződésben.
Hogyan történik a folyamat lépésről lépésre?
- Dokumentumok összegyűjtése: jövedelemigazolások, hitelkártya- és számlakivonatok, ingatlanhoz kapcsolódó papírok.
- Értékbecslés és fedezet felülvizsgálata: ingatlan piaci értékének meghatározása és a fedezet ellenőrzése.
- Hitelbírálat: jövedelmi és hiteltörténeti ellenőrzés (KHR/ BAR lista), a JTM betartásának felülvizsgálata.
- Szerződéskötés és közjegyzői okiratba foglalás: a kölcsönszerződés közjegyző előtt történő rögzítése.
- Folyósítás: a feltételek teljesülése esetén kerül sor a pénz átutalására.
Gyakran ismételt kérdések: rövid összefoglalás
- Mi a különbség a szabad felhasználású és a kötött jelzáloghitel között? A kötött jelzáloghitel célhoz kötött, a szabad felhasználású pedig szabadon felhasználható.
- Miért szükséges az önerő? A bank a hitelbiztosíték értékét legfeljebb 80%-ig adja megbízhatóan, így a fennmaradó részt saját forrásból kell fedezni.
- Miért fontos a THM és a teljes visszafizetendő összeg? Ezek alapján hasonlítható össze a különböző ajánlatok költségszintje.
- Milyen dokumentumokra van szükség? Jövedelemigazolások, ingatlanhoz kötődő papírok, személyes azonosító okmányok és bankszámlakivonatok.
tags: #jelzalog #hitel #gyorsan