
Jelzálog van a knh: Hogyan működik a K&H lakáshitel igénylése 3 egyszerű lépésben
Hogyan működik? K&H lakáshitel igénylés 3 egyszerű lépésben 1 K&H-fókuszú kalkuláció Add meg az ingatlan árát, az önerőt és a nettó fizetésedet!
Kalkulátorunk azonnal élesíti a K&H Bank aktuális hirdetményi kamatait és a jövedelemsávos jóváírásokat.2 Konstrukció ellenőrzése Válaszd ki a K&H belső termékválasztó dropdownjából a számodra leginkább kényelmes havi törlesztőt és fix kamatperiódust, majd kattints az „Érdekel” gombra.3 Hivatalos K&H indítás Rendszerünk közvetlenül a K&H Bank hivatalos online felületére továbbít, ahol azonnal elindíthatod az előminősítést és a papírmentes folyamatokat.
💡 Tipp: A K&H Bank kifejezetten díjazza, ha az igénylés során az ingatlanfedezet mellé élet- vagy lakásbiztosítást is köttök a bankcsoporton belül. Ez a kiegészítő lépés sok esetben további extra kamatkedvezményt aktivál a rendszerben, amivel a teljes futamidő alatt forintok tízezreit spórolhatjátok meg a törlesztőrészleteken.
K&H Bank kondíciók és előnyök
Miért érdemes a K&H lakáshiteleket választani? K&H Kamatőrző biztonság: a hitelek végig fix vagy rendkívül hosszú távon rögzített kamatperiódussal igényelhetők, teljesen kizárva a piaci kamatkockázatokat. Sávos jövedelmi kedvezmények: minél nagyobb összegű rendszeres nettó utalást vállalsz a K&H bankszámládra, a bank annál komolyabb kamatkedvezményt ad. Kiemelt zöld hitelkedmény: a támogatásnak köszönhetően, ha energiatakarékos, alacsony primer energiaigényű otthont veszel vagy építesz, a K&H extra fenntarthatósági kamatvágást biztosít. Minősített Fogyasztóbarát verziók: a K&H kínálatában elérhetők a szigorú MNB szabályozású konstrukciók is, garantáltan gyors és átlátható bírálati idővel. Induló díjak teljes jóváírása: a bank rendszeres akció keretében utólag 100%-ban visszatéríti a kötelező értékbecslési és közjegyzői okirati költségeket. Független Banknavigátor kontroll: rendszerünk valós időben frissül a K&H Bank legfrissebb lakossági hirdetményei alapján, rejtett apróbetűk nélkül.
Lakáshitel lehetőségek K&H lakáshitel összehasonlítás a többi bank ajánlatával Nézd meg, hogyan teljesítenek a K&H Bank lakáshitel konstrukciói a többi hazai pénzintézet ajánlataival szemben! Hasonlítsd össze a THM-értékeket és a kamatkedvezményeket egyetlen kattintással. Összes lehetőség → ÖsszehasonlításVesd össze a K&H ajánlatait a teljes piaci kínálattal Szeretnéd látni, hogy a K&H Bank sávos árazása forintra pontosan hogyan teljesít a többi hazai bank aktuális hirdetményeivel szemben? Kattints át a Banknavigátor központi lakáshitel kalkulátorára, ahol az összes bank piaci és támogatott konstrukcióját egyetlen felületen vetheted össze.
sávos kamatkedvezményeivel hívja fel magára az ügyfelek figyelmét. a meglévő jövedelmedet az adott pénzintézet hogyan értékeli. rendelkező igénylők rendkívül kedvező pénzügyi környezetben valósíthatják meg céljaikat. aktív számlahasználat és a jövedelemérkeztetés hatása a havi törlesztőrészletekre. sorol át. ellenére is végig stabil marad. költségvetést a törvényi korlátok szerint. hiteltörlesztésre. számítást, így tisztán látod a mozgásteredet még a K&H bankfiók felkeresése előtt. szerint egyetlen kattintással.
Igénylési folyamat, önerő és futamidők
Az Otthon Start FIX 3%-os kamattámogatott lakáshitelhez az eddigi lakáscélú támogatott hitelekkel ellentétben nem szükséges házasság vagy gyermekvállalás. Egyedülállók is igényelhetik. Jogosult vagy rá? Az Otthon Start hitel kombinálható más állami támogatásokkal (pl. Mire használhatóak fel a K&H Bank lakáshitelei? A K&H Bank lakáshitelei széles körben felhasználhatóak. Fordíthatod új lakás vásárlására, vagy lakóház építésére. Vásárolhatsz segítségével használt ingatlant, üdülőt, gépkocsitárolót. Korszerűsítheted, felújíthatod meglévő otthonodat, de akár üdülődet is. Kiválthatod meglévő lakáshiteled a bank által nyújtott konstrukcióval.
Mennyi időbe telik az igénylés, elbírálás és a folyósítás? Milyen költségekkel kell számolni? Ügyvédi munkadíj: amennyiben ingatlant vásárolsz, az adásvételi szerződés megkötésével kapcsolatosan ügyvédi munkadíjat kell fizetned. Folyósítási díj: a folyósított összeg legfeljebb 0,75%-a, de maximum 150.000 Ft. A teljes vagy részleges előtörlesztési szándékodat írásban kell jelezned, a K&H Bank által erre a célra rendszeresített nyomtatványon. Ilyen esetben a bank veled egyeztetve vagy a havi törlesztőrészletek összegét csökkenti, vagy a kölcsön lejárati időpontját változtatja meg változatlan fizetési kötelezettség mellett. Díjmentesen előtörleszthetsz évente kétszer, összesen legfeljebb kéthavi törlesztőrészlet összegével, vagy egy alkalommal, legfeljebb az előző hónap törlesztőrészletének kétszereséig. Az előtörlesztés díjmentes, ha az előtörlesztés olyan életbiztosításból/hitelfedezeti biztosításból történik, melynek kedvezményezettje a K&H Bank. Amennyiben partnerünk, a Hitelnet Kft. közvetítésében veszel fel K&H lakáshitelt, akkor az előtörlesztési díj a futamidő 5. évében kelek s egyedi feltételek szerint alakulhat.
A hitel összege és futamideje Számszerű példák: 12 millió forint összegű kölcsön 240 hónapos futamidővel, éves 7,19% kamatláb mellett a havi törlesztőrészlet 94 409 forint, a teljes visszafizetendő összeg 22 876 880 forint, a hiteldíj 10 876 880 forint, ebből a hiteldíjban foglalt díjak, költségek összege 218 720 forint, THM: 7,6%. A jelzáloghitel kedvezőbb havi törlesztőrészletet nyújt, hiszen alacsonyabb kamatozású hitelek közé tartozik, a személyi kölcsönnel szemben. A hitel felvételekor a bank jelzálogjogot jegyez be az ingatlanra a hitel összegének mértékéig. A bank a forgalmi érték 80%-áig nyújt hitelt, és a végig fix futamidővel rendelkező konstrukciók között választhatsz. Ha többen veszitek fel a jelzáloghitelt, vagy adóstársat vonsz be, akkor az összes igénylőnek meg kell felelnie a fenti feltételeknek.
A 2024-es és kései tájékoztatások alapján a hitelbírálat és folyósítás átlagai 2024 júniusától 2025 májusáig relevánsak, a maximális futamidő 30 év, gyakran 15-20 évre veszik fel az ügyfelek, és a hosszabb futamidő alacsonyabb törlesztőrészletet eredményez. A jelzálogjoggal terhelt ingatlan válik a hitel fedezetévé, és a hitelintézetek által kínált minősített termékek összehasonlítását egyrészt egységes dokumentumok és tájékoztatók, másrészt az MNB által üzemeltetett weboldal biztosítja.
Összefoglaló pontok
- A hitel fedezetéül jelzálogjog kerül bejegyzésre az ingatlanra.
- A maximális hitelösszeg általában 100 millió Ft, futamidő 15-30 év között.
- A THM és a díjak függnek a futamidőtől, a kamatperiódustól és az önerőtől.
- A Babaváró-i és egyéb állami támogatások beépíthetők az önerőbe bizonyos feltételekkel.
- A végig fix kamatozású konstrukciók nyújtanak nagy fokú kiszámíthatóságot a teljes futamidő alatt.
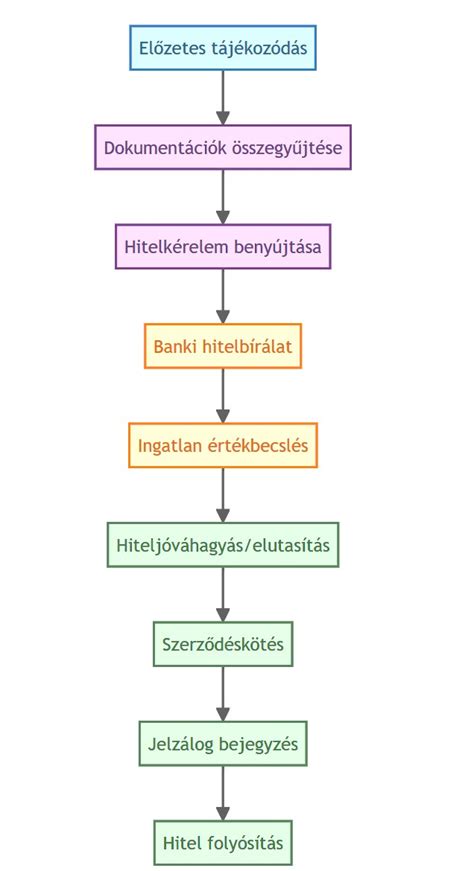
Hogyan haladj a folyamatban?
- Az ingatlan árát és az önerőt, valamint a nettó fizetésedet add meg a kalkulátorban, hogy azonnal látható legyen a K&H aktuális hirdetménye és a jövedelemsávos kedvezmények.
- Válaszd ki a számodra megfelelő havi törlesztőt és fix kamatperiódust a belső termékválasztóból, majd kattints az Érdekel gombra.
- Rendszerünk közvetlenül a K&H hivatalos online felületére továbbít, ahol elindíthatod az előminősítést és a papírmentes folyamatokat.
Minősített Fogyasztóbarát Lakáshitel - 1. reklámfilm
Minősített fogyasztóbarát verziók és díjak
Az Otthon Start FIX 3%-os kamattámogatott lakáshitelhez nincs szükség házasságra vagy gyermekvállalásra, egyedülállók is igényelhetik. A kamatperiódus és futamidő kiválasztásával a végig fix kamatozás lehetőségei között választhatsz. A jelzáloghitel esetén a folyósítási díj maximum 150 000 Ft lehet, és a folyósított összeg legfeljebb 0,75%-a díj. A teljes vagy részleges előtörlesztés írásban adható be, és díjmentes lehet évente két alkalommal, vagy egy alkalommal, a futamidő és kapcsolt biztosítói éves díjak függvényében. A kamattámogatott konstrukciók megfelelnek a Minősített Fogyasztóbarát kategóriának, és kiemelt figyelmet kapnak a gyors és átlátható bírálati idővel.