
Jelzáloghitel befektetési alapok: hogyan működik és mire érdemes figyelni
A pénzügyi világban való eligazodás kihívást jelenthet, különösen akkor, ha célod a vagyonod gyarapítása, de nem rendelkezel széleskörű pénzügyi ismeretekkel. A befektetési alapok ebben nyújthatnak segítséget, hiszen szakértői kezelés mellett teszik lehetővé a befektetést. A befektetési alap olyan kollektív befektetési forma, amelyben befektetők pénzét gyűjtik össze és fektetik be különböző pénzügyi eszközökbe, például részvényekbe, kötvényekbe, ingatlanokba vagy más értékpapírokba. Befektetési alapot alapkezelő társaságok hoznak létre, ők működtetik, ők alakítják ki a befektetési stratégiát és ők is hajtják végre azokat. Amikor befektetési alapot vásárolsz, valójában befektetési jegyeket szerzel, amelyek az alap vagyonának egy részarányát testesítik meg.
A befektetési alapok sokfélesége
A befektetési alapok rendkívül változatosak, több szempont szerint csoportosíthatók. A nyíltvégű alapok nem rendelkeznek előre meghatározott lejárati idővel, folyamatosan működnek, a befektetők bármikor vásárolhatnak és visszaválthatnak befektetési jegyeket. A legtöbb alap ebbe a kategóriába tartozik. A zártvégű alapok ezzel szemben meghatározott időtartamra jönnek létre; a jegyeket általában csak az induláskor lehet megvásárolni, lejáratkor pedig kifizetésre kerül a befektetési politika szerint meghatározott összeg. A futamidő alatt a jegyek gyakran tőzsdén kereskedhetők, de a legfrissebb piaci áron, eltérően a jegyzési ártól.
Az alapok a bennük lévő befektetési eszközök jellege szerint is kategorizálhatók. Főként részvényekbe fektetnek, így közvetett részvényalaptulajdont biztosítanak befektetőiknek. A részvényalapok stratégiája változatos lehet: földrajzi régiók, ágazatok vagy befektetési stílusok szerint (például növekedési vagy értékalapú befektetés). Ezek az alapok elsősorban fix kamatozású értékpapírokba, állampapírokba és vállalati kötvényekbe fektetnek. A legalacsonyabb kockázatú befektetési alapok közé tartoznak a pénzpiaci eszközökbe fektetők, mint például kincstárjegyek, rövid lejáratú vállalati kötvények vagy bankbetétek, hozamuk általában a pénzpiaci kamatszinthez igazodik.
A vegyes alapok portfóliója különböző eszközosztályokból áll, jellemzően részvényekből és kötvényekből vegyesen, ami automatikus diverzifikációt biztosít. Az eszközosztályok aránya különböző lehet, és meghatározza az alap kockázati profilját. Az ingatlan alapok mögött ingatlanok, ingatlantársaságok részesedései vagy ingatlannal kapcsolatos jogok állhatnak. Előnyük lehet az infláció elleni védelem és a jövedelemtermelés. Nyersanyagokba (pl. arany, olaj, mezőgazdasági termékek) vagy árutőzsdei határidős ügyletekbe fektetnek. Ide tartoznak a pénzpiaci alapok, a rövid lejáratú kötvényalapok és bizonyos állampapír alapok.
Különböző alapfajták részletesen
- Részvényalapok: a befektetési alapok ezen fajtájának fő eleme a részvények magas aránya. Stratégiák lehetnek földrajzi vagy iparági fókuszúak, vagy kis kapitalizációra koncentrálnak. Az abszolút hozamú alapok célja, hogy minden körülmények között pozitív hozamot érjenek el.
- Kötvényalapok: a pénzt kötvényekbe fektetik, beleértve állampapírokat, vállalati kötvényeket és jelzálogleveleket. A kamatok alakulása jelentős hatással van az árfolyamokra.
- Ingatlanalapok: az ingatlanpiac eszközeit célozzák meg, lehetnek nyílt- vagy zártvégű formában.
- Diversifikált vagy vegyes alapok: több eszközosztályt egyesítenek bankbetétek, államkötvények és részvények keverékével a diverzifikáció érdekében.
- Származtatott alapok: olyan alapok, amelyek derivatív termékeket is tartalmazhatnak, például határidős ügyleteket vagy opciókat.
Figyelembe veendő költségek és teljesítmény
A befektetési alapokat kezelői díjak és egyéb költségek értelemszerűen befolyásolják a hozamokat. Az ETF-ek például indexkövető alapok, amelyek költségei általában alacsonyabbak, mert nem aktív alapkezelést alkalmaznak. A hagyományos részvényalapok TER-je (teljes költség mutatója) magasabb lehet, mint az ETF-eké, ezért hosszú távon jelentős összeggel befolyásolhatja a hozamot. A költségek és a teljesítmény közötti kapcsolatot számos kutatás vizsgálta, például a Kosowski és Riley által végzett vizsgálatok, amelyek arra mutatnak, hogy hosszú távon a költségek meghaladhatják-e a felülteljesítést. A gyakorlatban ez azt jelenti, hogy a befektetőnek érdemes mérlegelnie, hogy az aktív vagyonkezelés felülteljesítése-e elegendő-e a magasabb költségek ellensúlyozására.
A befektetési alapok értékelése során fontos mutatók közé tartozik az összefoglaló NAV (Net Asset Value) és a hozam időbeli alakulása. A NAV naponta kerül kiszámításra, és a befektetői döntésekhez gyakran alapul szolgál. Az árfolyamokra ható tényezők között szerepel a kamatláb mozgása és a devizaárfolyamok változása, különösen nemzetközi eszközöket tartó alapok esetén.
Hogyan válassz befektetési alapot?
Először érdemes meghatározni, mennyire tolerálod a kockázatot és milyen időhorizonttal rendelkezel. A választásnál figyelembe kell venni az alap kezelőjét, a befektetési politikát és a költségstruktúrát. Ha van preferált eszköz- vagy régió, az alapján is kereshető megfelelő alap. A befektetési politika és a portfólió összetétele adja meg, milyen eszközökbe fektet az alap és milyen arányban.
Az információk elérhetősége is fontos: az alapkezelők kötelezettsége a portfólió értékelése, a jegyek forgalmazása és a közzététel a Tájékoztatóban megfogalmazott szabályok szerint történt. Érdemes rendszeresen nyomon követni az alapok teljesítményét, és a portfólió értékének alakulását figyelemmel kísérni a saját szolgáltatód felületén vagy az alapkezelő honlapján keresztül. A befektetési alapoknál természetes kockázat a piaci volatilitás és a költségek miatt jelentkező potenciális veszteség, ezért a választás során ezt is mérlegelni kell.
Gyakorlati példák és gyakorlati megfontolások
Ha például 1 millió forintodat szeretnéd befektetni, a diverzifikáció érdekében érdemes többféle eszközbe fektetni, amelyet egy befektetési alap vagy egy portfólió kezelője összeállíthat. A diverzifikáció segíti minimalizálni a nem várt egyedi kockázatokat, hiszen ha egy cég rosszul teljesít, a többiek a pozitív hozammal ellensúlyozhatják ezt. A befektetési alapokban a jegyeket a forgalmazókon keresztül vásárolhatod meg, az alap vagyonát pedig a letétkezelő naponta értékeli. A tőkevédett vagy tőkét megőrző alapok célja, hogy a futamidő végéig megőrizzék a befektetett tőkét, de általában alacsonyabb hozamot kínálnak, és a potenciális hozamok lehetnek korlátozottak, miközben a kamatok alakulása hatással van a hozamokra.
Infografikák és vizualizációk
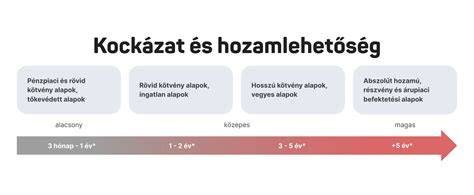
Rövid összegzés a kulcspontokról
- A befektetési alapok közös célja a diverzifikáció és a professzionális vagyonkezelés.
- A nyíltvégű alapok bármikor vásárolhatók és visszaválthatók, míg a zártvégű alapok fix futamidővel és korlátozott visszaváltási lehetőséggel rendelkeznek.
- Az ETF-ek költségei általában alacsonyabbak, mint a hagyományos aktív alapoké, mert passzív indexkövetést valósítanak meg.
- A költségek és a referencia hozam (benchmark) közti különbség hosszú távon jelentős hatással van a teljesítményre.
- A befektetési alapok értékeléséhez figyelembe veendő tényezők: befektetési politika, költségek, likviditás, letétkezelő és felügyelet.
tags: #jelzaloghitel #befektetesi #alapok