
A kaució helye a számvitelben és az áfában
A kft. bérleti szerződést kötött öt évre egy másik kft.-vel egy üzlethelyiséggel kapcsolatban, és a szerződés értelmében kauciót is fizetett. A cikk a kaució számviteli és áfa-szempontjait tárgyalja különböző gyakorlati példákon keresztül, kiindulva a 2019-ben megjelent Számviteli Levelek közléseiből és a mindenkori jogszabályi keretekből.
A kaució fogalma és célja
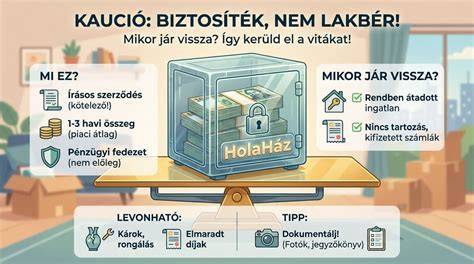
A kaució lényege röviden, hogy a óvadékot nyújtó fél a szerződésben foglalt kötelezettségét megszegi, akkor a másik szerződő fél az óvadékot felhasználhatja a szerződés alapján fennálló követeléseinek kielégítésére. A kaució célja, hogy biztosítékot jelentsen az ingatlan tulajdonosának, hogy a bérbe adott lakással kapcsolatban kár vagy fizetési elmaradás esetén anyagi veszteség ne érje. Tipikus esetek között említik a lelakott albérletet, a bérleti díjakkal vagy számlákkal kapcsolatos fizetési elmaradásokat.
A kaució összege és visszajárása
A kaució összege albérlet esetén általában 1-3 havi bérleti díj összegének megfelelő; indokolt esetekben magasabb is lehet. A kaució visszajárásának feltétele, hogy a bérlő megfelelő állapotban adja vissza az ingatlant. A visszafizetés elmaradása esetén a Ptk. alapján jogosult a bérlő a követelések érvényesítésére.
A kaució könyvviteli elszámolása
Az irodalmi példák alapján a kaució a befektetett pénzügyi eszközök között, tartósan adott kölcsönként (T 194 - K 384) nyilvántartandó, ha a szerződés szerint a bérleti idő végén vagy a kaució felhasználása esetén jár vissza. 2008-2009-ben előfordult, hogy áfát növelten számlázták a kaució összegét, amelyet árbevételként számoltak el, nem kötelezettségként, így a későbbi visszafizetés feldolgozása problémás lehet. A kapcsolódó tételek közé tartozhatnak a T311-K911 és 467 jellegű tételsorok, illetve az 142. melléklet alá tartozó termékek adózási különbségei.
Egyes példák szerint a kaució helye a számviteli törvény 145-146. §-a alapján történik, más esetekben a 3659. számlacsoportba tartozó közérdekű nyugdíjas-szövetkezeti tagok vagyoni helyzetéhez kapcsolódó speciális elszámolásokkal együtt. Amennyiben a kaució a mérlegben befektetett pénzügyi eszközként kerül kimutatásra, annak időbeli elhatárolása és a biztosíték jellegének kezelése kulcsfontosságú a helyes könyvelésben.
A devizanemváltás és az áfa szempontjai
A társaság devizanemváltást hajt végre forintról euróra, a számviteli törvény 145-146. §-a alapján. Az áttérés napja az üzleti év mérlegfordulónapja. Az áfatörvény 6/A. számú melléklete alá tartozó termékek lábon álló terményként történő értékesítése esetén a kiinduló adózás és annak következményei összetett kérdés lehet a kaucióra is hatással. A 6/A. számú melléklet és az egyes ügyletek ÁFA-kulcsai tovább árnyalják a kaució áfa-kezelését, különös tekintettel az olyan ügyletekre, ahol az elszámolási időszakok és a teljesítés időpontja nem esik egybe.
Példák és gyakorlati megoldások
- Számlázási és teljesítési időpontok: időszakos elszámolású ügyletek esetén a kiállított számlán a teljesítés időpontja megegyezik a fizetési határidővel.
- Áfahelyzetek: 2008-ban és 2009-ben hibás eljárásként az áfa növelten kiszámlázott kauciókat árbevételként könyvelte el a vállalat; ilyen gyakorlattal összefüggő problémák esetén visszafizetésre történő elszámolásra lehet szükség.
- Vesztési kockázatok: a kaució “lelakása” és annak kockázatai a bérbeadó szemszögéből is értékelendők, mivel a tulajdonosnak okozott károk esetén a kaució felhasználható.
- Változó mérlegelismerések: a devizanemváltás és az áfa-térítés összefüggése megkövetelheti a korábbi időszakok rendezését és az adatok átvezetését.
Milyen esetekben érdemes a kauciót külön kezelni?
- Ha a kaució végkielégítésként jár vissza a szerződés lejártakor vagy annak megszűnésekor;
- Ha a kaucióval kapcsolatos pénzeszközök visszaadása vagy kiadása időben elhatárolásra kerül;
- Ha a kauciót kiegyenlítési vagy jogi eljárások költségvetési vagy adózási következményeivel összhangban kell kezelni.
A gyakorlati útmutatás kisvállalati adózók és önkormányzati egységek számára
A 6/A. mellékletek és az adózási szabályok figyelembevételével a kaució kezelése az adott szerződés jellege és a jogszabályi környezet függvénye. Az önkormányzati és non-profit szervezetek esetében a pénzeszközök visszaadásának és a biztosítékok elszámolásának részletei különösen fontosak lehetnek a közbeszerzések, vagyonértékelések és adózási kötelezettségek megértése szempontjából.
Mintát követő példák és a megjelent közlemények alapján a kaució helye a számvitelben attól függ, hogy a szerződés alapján miként kezelik a visszafizetést vagy felhasználást, illetve hogyan alakul az adózási és devizanemváltási környezet. A kaucióval kapcsolatos tételeket mindig a vonatkozó jogszabályi előírásokkal összhangban kell rögzíteni, a visszafizetés vagy felhasználás tényét pedig világosan dokumentálni.
Gyakorlati megoldások és tippek
- GYIK: Ha a kaució visszafizetése várható, a teljes összeget és a visszaadás dátumát rögzítsuk a könyvelésben.
- Előírás: a kauciót tartósan adott kölcsönként kell kimutatni, ha a visszafizetés időpontja a beszámolási időszakon túl van, vagy ha a szerződés értelmében hosszú távú kötelezettségként kell nyilvántartani.
- ÁFA: az áfa-szabályozás a kaucióra nem feltétlenül vonatkozik közvetlenül, kivéve, ha a kaució végleges elszámolása vagy visszafizetése adózási eseményt okoz.
tags: #kaucio #helye #a #szamlatukorben
Népszerű bejegyzések:
- Nyilasbontás engedélyeztetése magyar gyakorlati útmutató
- Zsigmond Vilmos Társasház információk
- Legfrissebb sarhazi lakáspiaci kínálat Debrecenben
- Kapcsolódó változások a társasházi fűtésben – Szőlősi Mónika közös képviselő hírei
- Békéscsaba Alberlet a belvárosi nyugalomért: Vécsey utca, két szobás első emeleti panel