
Kezelési illeték és pénzváltók díjai: mit jelent a kiegészítő konverziós tranzakciós illeték?
A tranzakciós illeték 2013 óta terheli a pénzügyi tranzakciókat, és 2024-2026 között jelentős változások léptek életbe: az általános illeték emelkedett, és új, a devizakonverziót terhelő kiegészítő illeték is bevezetésre került. Az alábbiakban összegyűjtjük a legfontosabb tudnivalókat a kezelési költségek, pénzváltók és a bankok áthárítási gyakorlatáról.
Milyen változások léptek életbe az illetékekben?
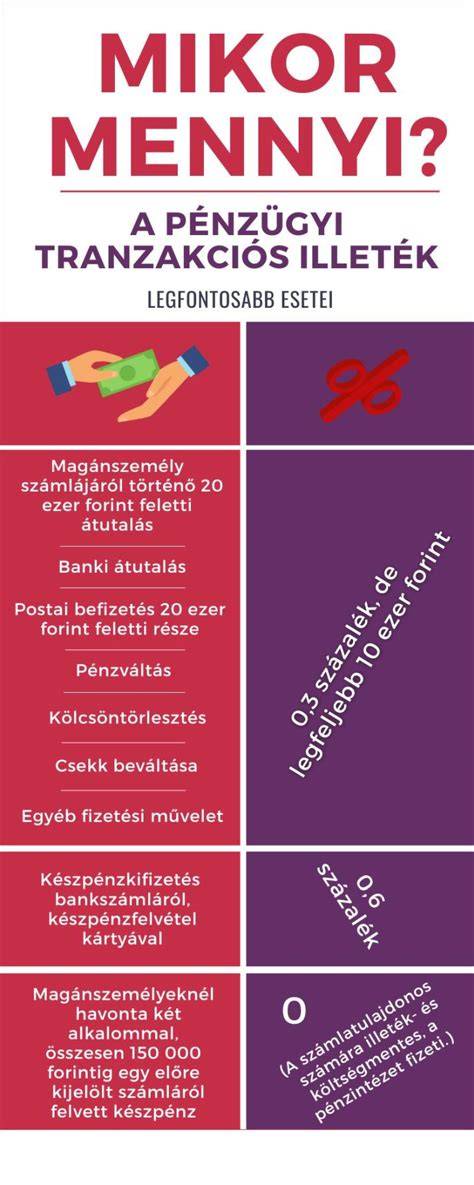
A kormány a nyári költségvetési kiigazításakor fontos adóemeléseket jelentett be, ennek része volt az általános tranzakciós illeték megemelése 0,3 százalékról 0,45 százalékra augusztus 1-jétől (a lakosságra vonatkozó illetékmentes határ 20 ezerről 50 ezer forintra nőtt), és egy új, eddig nem létező adó bevezetése is: Október 1-jétől, azaz mától fizetendő a kiegészítő tranzakciós illeték, amely a pénzváltásra vonatkozik.
A jogszabály szerint ha egy ügylet a különböző pénznemek közötti átváltást (konverziót) tartalmaz (ideértve a deviza swap-ügyleteket is), úgy ezt az ügyletet 0,45 százalékkal magasabb tranzakciós illetékfizetési kötelezettség terheli, 20 ezer forintos limit mellett (ennél magasabb nem lehet a díj).
Érdemes megjegyezni, a valutaváltásra eddig is vonatkozott a tranzakciós illeték, amely az általános 0,45-ös szintre emelkedik, a konverziós illeték ezen felül értendő, tehát itt 0,9 százalék lehet a teljes illetékfizetési kötelezettség.
Illetékek és költségvetési hatásuk
Az augusztus 1-jétől érvényes általános illetékemelésből 85 milliárd forintot, a mától érvényes kiegészítő konverziós illetékből 7 milliárd forintot vár a kormány 2024-ben, 2025-ben pedig 30 milliárd forinttal számolnak költségvetésben.
| Tranzakciós illeték típusa | Emelés előtt | Emelés után | Max. díj |
|---|---|---|---|
| Általános illeték | 0,3% | 0,45% | max. 20 000 Ft |
| Készpénzfelvételi illeték | 0,6% | 0,9% | felső határ nélkül |
| Devizakonverziós kiegészítő illeték | - | 0,45% | max. 20 000 Ft |
Ki fizeti az illetéket, és érint-e minket ez közvetlenül?
Lényegében tehát a bankok kötelesek fizetni pénzügyi tranzakciós illetéket, amelyet a magánszemélyként, egyéni vállalkozóként és cégként teljesített tranzakcióid után köteles bevallani és megfizetni az állam felé.
A tranzakciós illetéket elsősorban a bankok, befektetési szolgáltatók, fintech cégek, pénzváltók és posták fizetik. Rád, mint magánszemélyre közvetlenül nem vonatkozik az adókötelezettség, viszont a pénzintézetek a költségeiket jellemzően áthárítják rád.
Az átterhelést a Kormány megtiltotta lakossági ügyfelek tekintetében 2024.12.31-ig, azonban a vállalkozói bankszámlákat és a tranzakcióikat nem védi a tilalom.
Hogyan háríthatják át a bankok az illetéket?
A bankoknak többféle lehetőségük van az illeték áthárítására. Piaci forrás szerint alapvetően három módja lehet a kiegészítő tranzakciós illeték továbbhárításának: a kondíciós listákban díjakon keresztül; a tömeges ügyfélkiszolgálásban (pl. interneten leadott megbízásokban) a spreadeken keresztül; és az egyedi ügyfélkiszolgálásban (pl. telefonon leadott megbízásokban) egyedileg meghatározott árfolyamon.
A lapunknak nyilatkozó piaci forrás úgy vélte, míg a lakossági oldalon a bankok a kiegészítő illetéket vagy annak egy részét kénytelenek lesznek lenyelni a versenypozíciójuk megtartása érdekében, vállalati oldalon a legtöbb pénzintézet esetében megtörténik a tételes áthárítás.
Piaci forrásunk szerint lakossági oldalon a kiegészítő illeték áthárítása azért sem fog egy-az-egyben átmenni, mert a bankok versenyhelyzete nagyot romlana, ha így tennének. A bankok elviekben dönthetnek úgy is, hogy az ügyfél szempontjából rosszabb devizaárfolyamon váltanak pénzt, kiszélesítik az árfolyamrésüket, ezzel kevésbé látványosan hajtják be az adó egy részét vagy egészét, mintha tételes díjat vezetnek be.
Mit tesznek a pénzváltók?
A valutaváltóknál kétféle gyakorlattal találkoztunk: az egyik ismert pénzváltónál még nem érvényesítették a díjakban az adóemelést, de tervezik, a másik helyen mától érvényesítették a 0,45%-os kiegészítő illetéket a pénzváltás díjában. Mindkét pénzváltó esetében külön felszámított díjban lépik ezt meg, azaz nem az árfolyamrés szélesedik ki.
Ahol az illeték áthárításával egyelőre kivárnak, ott a NAV állásfoglalására várnak jelenleg. Náluk a következő napokban, hetekben jelenhet meg az új díj, ezt egyelőre még bizonytalanság övezi, emiatt szerintük minél előbb érdemes váltania az ügyfeleknek.
Furcsa helyzetek: ki fizeti, ha utalunk másnak?
Az új illeték piaci forrásunk szerint furcsa helyzetet eredményez, amikor valaki másnak utalunk pénzt. Ugyanis előfordulhat, hogy a kiegészítő illetéket a befogadó oldalon kell megfizetni. Ha valaki forintot küld egy eurós számlára, a forintot a fogadó fél oldalán váltják át euróra, ami illetékköteles lesz. Ha viszont a küldő fél először átváltja a küldendő összeget forintról euróra, és az eurót küldi egy eurós számlára, akkor a küldő fél szolgáltatójánál keletkezik az illetékfizetési kötelezettség.
Középárfolyamon váltó fintechek és bankok
Nagy Márton, a Nemzetgazdasági Minisztérium minisztere korábban azt ígérte, megvizsgálják, hogy ha a Revolut és a Wise „továbbra is középárfolyamon vált”, akkor nem kell a megemelt illetéket megfizetniük. Arra is tett utalást, hogy ez a szabály a lakossági ügyletek esetében jelenthet könnyebbséget a szolgáltatóknak. Nyilván ez a szabály a hazai szolgáltatókra is vonatkozni fog, ha lesz egyáltalán ilyen, de egyelőre nem történt még ezzel kapcsolatos jogszabályi változás.
A Nagy Márton által is nevesített Revolut és a Wise egy dinamikusan változó piaci átváltási árfolyamot használ a devizaváltáskor. A hazai bankok közül három vette fel nyíltan a kesztyűt a fintechekkel, és kezdett el banki középárfolyamon devizát váltani, ezek az OTP, az Erste és a Gránit. Az említett hazai bankok velük versenyképes árazást alakítottak ki.
A Revolut azt nyilatkozta: „Mi a tranzakciós illetéket minden egyes magyar ügyfelünk tranzakciói után befizetjük 2022 júliusa óta. Ez azért nem látszik a mi árazásunkban, mert versenyelőnynek fogjuk fel, hogy nem terheljük át az ügyfelekre. Továbbra is ingyenes nyújtjuk a szolgáltatást annak ellenére, hogy ez nekünk nettó költséget jelent.”
Revolut Magyarországon: jól jársz vele, vagy ráfizetsz?
Deviza vs. valuta, DCC és gyakorlati tanácsok
A deviza a bankszámládon lévő, digitális formában létező pénzt jelenti, míg a valuta a kézzelfogható készpénzt. A középárfolyam a vételi és eladási árfolyam átlaga, ami jó viszonyítási pontként szolgál az átváltási költségek megítélésében.
Ha külföldön bankkártyával fizetsz, ügyelj a dinamikus devizaváltásra (DCC): mindig kérd, hogy a fizetés az adott ország helyi pénznemében történjen, mert így elkerülheted a kereskedő által felszámolt, akár 2-12%-os extra költséget.
A pénzváltóknál készpénzben kell fizetni és készpénzt kapsz vissza; itt máris megjelenik egy költség, ami a készpénzfelvételi díj. A pénzváltók saját vételi és eladási árfolyamot jegyeznek, és a hirdetett árfolyam mögött gyakran további díjak is rejtve lehetnek (kezelési költség, jutalék, tranzakciós illeték).
Mikor mentesülünk az illeték alól?
- Ha ugyanannál a banknál egyik számláról a másikra vezetjük át a pénzt (bár a kiegészítő konverziós illeték ebben az esetben is fizetendő lehet).
- Számos állami vagy speciális tranzakció (pl. SZÉP-kártya utalás, bizonyos állampapír-műveletek) illetékmentes lehet.
- A fizetési kérelemmel vagy az EAM megoldással indított azonnali átutalások egyes esetekben illetékmentesek.
Gyakorlati tippek és banki ajánlatok
Ha gyakran váltasz devizát, érdemes megfontolni, hogy melyik szolgáltatónál használod a pénzed: a Gránit Bank, az OTP és az Erste kínál kedvezményes, akár középárfolyamon történő váltást bizonyos havi limitig. A fintech szolgáltatók (Revolut, Wise) általában átlátható árazást kínálnak, de rájuk is vonatkoznak az illetékek.
Ha céges bankszámlád van, figyelj, mert a vállalati tranzakciókra nem vonatkoznak a lakossági kedvezmények (pl. 50 000 Ft illetékmentesség, havi ingyenes készpénzfelvétel), és a céges tranzakciók után a bankok gyakrabban hárítanak át díjakat.
Hasznos megoldás lehet a fizetési kérelem, mert ebben az esetben nem szükséges az utalást indítanod, és a beérkező fizetési kérelem elfogadása illetékmentes lehet; érdemes erről a bankodnál érdeklődni. Az azonnali átutalási rendszerek (pl. qvik és QR-kódos megoldások) bizonyos esetekben szintén kedvezőbbek lehetnek.
Mit tehetnek az ügyfelek?
- Összehasonlítani a bankok és pénzváltók árait, különösen figyelni a teljes költségre (árfolyam + kezelési költség + illeték).
- Lehetőség szerint használni a középárfolyamon váltó szolgáltatásokat havi limitig.
- Külföldi fizetésnél elutasítani a DCC-t, és helyi pénznemben fizetni.
- Fontolóra venni fintech szolgáltatók használatát, de figyelni az illeték- és feltöltési szabályokra.
Az illetékek, a kezelési költségek és az árfolyamrés együttesen határozzák meg, mennyit fizetünk végül egy devizaváltásért vagy átutalásért. Érdemes tudatosan választani a szolgáltatót, és ellenőrizni a kondíciós listákat, hogy a rejtett költségeket is figyelembe vedd.
tags: #kezelesi #illetek #penzvaltok