
Közös költség hajmasker informacio: részletes kalauz a társasházi közös költség viseléséről, elszámolásáról és behajtásáról
Magyarországon milliós nagyságrendben élnek társasházakban, ahol a közös tulajdonban lévő elemek fenntartási költsége a tulajdonosokra hárul. Ezt a kérdést nem csak az érintettek száma, hanem a területhez kapcsolódó visszaélések magas száma is kiemeli, és a jogalkalmazói hatékonyság hiánya miatt sok eset marad publikálatlanul vagy megoldatlanul. A cikk a közös költség értelmezését, a költségvetés és a hozzájárulások jogi kereteit, a tulajdonosok közötti felelősséget, valamint a behajtási gyakorlatot összegzi a 2003. évi CXXXIII. társasházi törvény (Tht.) és az ehhez kapcsolódó számviteli előírások tükrében.
A közös költség fogalma és jogi háttere
A közös költség a közös tulajdonba tartozó épületrészek, berendezések, nem lakás céljára szolgáló helyiségek fenntartásának költségeit, valamint a rendes gazdálkodáson túlmutató kiadásokat jelenti. E költségek a tulajdonostársakat tulajdoni hányaduk szerint terhelik, kivéve, ha az SZMSZ másként rendelkezik. A közös költség viselése tehát a közösség közös üzemeltetésének alapvető finanszírozási eleme.
A Tht. 24. § szerint a közös költség terheli a tulajdonostársakat, ha a szervezeti-működési szabályzat (SZMSZ) másképp nem rendelkezik. A költségvetés, amely a fenntartási elemeket célozza, a Tht. 47. §-a szerint tervezett költség összegeként jelenik meg, és a 48. § szerint a tényleges kiadások bemutatása is kötelező. A költségvetésnek naptári évre kell készülni, és a valós kiadásokhoz igazodni kell. A költségvetés hiánya vagy jogszerűségi hiánya esetén a közös képviselő és az intézőbizottság feladatával összhangban vizsgálható a jogszerűség, és szükség esetén a tartozások rendezését elő kell segíteni.
Fontos, hogy a közös költséghez kapcsolódó összegek megállapítása során a teljes költség elosztása a tulajdoni hányad szerint történik, és a SZMSZ részletesen meghatározza a költségnemek körét, a tervezés és a tényleges kiadások közötti összefüggéseket, valamint a költségvetésben szereplő előlegek és azok elszámolása közötti viszonyt. A közös költség tehát nem csupán egyszerű díj, hanem jogi és számviteli keretek között meghatározott kötelezettség, amely a társasház működésének alapvető feltétele.
A költségvetés és a hozzájárulás
A Tht. 47. § szerint a közös költségvetés a fenntartási elemek terv szerinti költségeit tartalmazza, és elengedhetetlen, hogy a számviteli szabályok kötelezően alkalmazandóak legyenek. A közös költség hozzájárulása olyan előleges díj, amelyet a tulajdonosok a várható költségek fedezésére fizetnek. A tényleges kiadások és a tervezett költségek közötti eltérések kiigazítása a folyamat elválaszthatatlan része, és a Tht. 48. § értelmében ezt a bemutatásban pontosan rögzíteni kell.
A költségvetés kidolgozásánál kiemelt kérdés, hogy mi történik abban az esetben, ha a tervezett költség nem felel meg a jogi előírásoknak vagy hiányos. Ilyenkor a közös képviselő feladata ennek tisztázása és a szükséges intézkedések meghozatala, hogy a tulajdonosok ne legyenek jogtalanul terhelve. A költségvetésben még az is szerepelhet, hogy a közös költség összege lakás szerinti bontásban, a tulajdonosok nevének feltüntetésével kerüljön rögzítésre.
Közös költség és feladatok a társasházban
A közös költség megfizetése minden tulajdonostárs feladata, és a kötelezettség a tulajdonjog bejegyeztetésekor keletkezik. A pénz beérkező összege a társasház működését támogatja, és a közös tulajdont érintő fenntartási költségeket fedezi. Az SZMSZ meghatározhatja, ha egy tulajdonos részben vagy teljes mértékben eltérhet a költségviselés alakulásától, azonban az alapértelmezés szerint a hányad arányában történik a viselés.
A közös költség összetétele magában foglalja például a közös használatú épületrészek takarítását, karbantartását, javításait és felújításait, a megelőző és a szükséges felújítási munkákat, valamint a közösségi berendezések cseréjét. A rendes gazdálkodás körét meghaladó kiadások (például bővítés vagy jelentős átalakítás) csak a tulajdonostársak egyhangú döntésével vállalhatók.
Az SZMSZ és a Tht. összefüggésében a feladatok közé tartozik a faladatok és a költségek részletezésének meghatározása, a közgyűlések összehívása, a költségvetési javaslat és az elszámolás éves elkészítése, valamint a költségviselés pontos megfogalmazása. A közös képviselő feladatai közé tartozik a közgyűlési határozatok végrehajtása és a napi ügyek intézése, ezen felül a felújítási alap képzése és a költségvetési döntések előkészítése.
A közös költség hátralékának kezelése
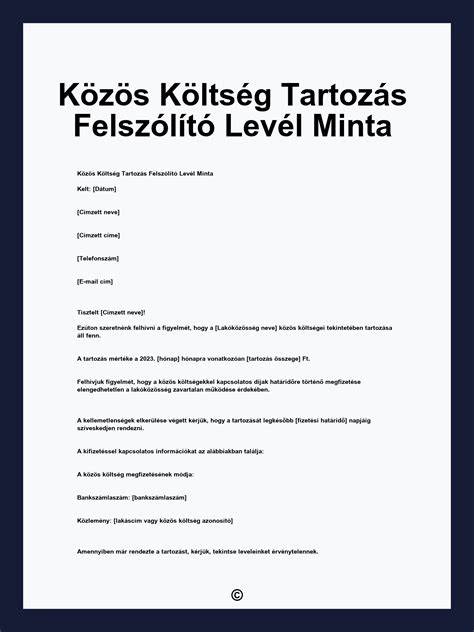
Ha valamely tulajdonostárs nem fizeti a közös költséget, először írásbeli emlékeztetőt és fizetési felszólítást küldenek ki, amelyben meghatározzák a határidőt. Amennyiben a tartozás összege meghaladja a megadott küszöböt, jogi lépések, köztük fizetési meghagyásos eljárás vagy polgári peres eljárás alkalmazhatóak. A fizetési meghagyásos eljárás a leggyorsabb eszköz a behajtásra, és a 3 millió forintos korlátig igénybe vehető. Ellentmondás esetén az adós ellentmondhat a meghagyásban foglalt követelés ellen, és ha megtagadja annak teljesítését, a jogi út folytatódik.
Az eljárások során a közös képviselő vagy az intézőbizottság feladata az igazolt felszólítások küldése, a jogi lépések kezdeményezése és a bejegyzések végrehajtása. Ezen túl a közös költség tartozást bizonyos helyzetekben zálogjoggal is biztosíthatják. A joggyakorlat szerint a társasház üzemeltetéseinek közüzemi szolgáltatásaiért a társasház, mint jogalany felel, a tulajdonostársak pedig ezen kötelezettségek mögötti tényleges tartozásért felelnek, a szerződések és a határozatok alapján.
A vevői és bérlői helyzetek különös kérdései
Adásvétel után gyakori kérdés, hogy a korábbi tulajdonos közös költség tartozását ki fizeti. A joggyakorlat és a törvény között nem egységes álláspontok vannak: van, aki az új tulajdonost tartja felelősnek, van, aki a régi tulajdonost. Azonban a legtöbb esetben az új tulajdonos a hatályos közgyűlési határozatok és az SZMSZ alapján automatically kötelezetté válik a tartozások megfizetésére. A vevő érdekében érdemes kérni az eladótól a “nullás igazolást” a közös költség tartozásról, és a közös képviselőnek írásos nyilatkozatot adni az adásvételkor fennálló tartozásokról.
Az albérlőkre jellemző, hogy a közös költséget általában az albérleti díj és rezsiszolgáltatások részévé teszik. E megállapodásokhoz előzetes egyeztetés és a szerződésbe foglaltak szükségesek, hogy a későbbi jogviták elkerülhetők legyenek. A közös költség viselését tehát gyakran a bérlőre terhelik, de ezt a megállapodások és az SZMSZ határozza meg részletesen.
Gyakorlati útmutató a közös költség kezeléséhez
- Közgyűlési és SZMSZ alapok: a közös költség megfizetésének kötelezettsége a tulajdonostársakra hárul, a SZMSZ és a közgyűlési határozatok szerint, amely tartalmazza a költségvetés összeállítását és a költségviselés módját.
- Éves költségvetés és elszámolás: évente költségvetési javaslatot és elszámolást készítenek, amely a közgyűlés kizárólagos hatáskörébe tartozik. A költségnemek és a felhasználás módja részletesen meghatározott a SZMSZ-ben.
- Tartozások kezelése: írásbeli emlékeztető, majd fizetési felszólítás következik. Többszörös késedelem esetén fizetési meghagyás vagy peres eljárás indítható. A tartozás behajtása csak a jogszabályok szerint történhet.
- Biztosítás és zálogjog: ha szükséges, a tartozó tulajdonos ingatlanának zálogjoggal terhelése is uygulható.
- Komunikáció: a közös képviselő rendszeres kapcsolatot tart a lakókkal, és szükség esetén kollektív vagy egyéni megállapodásokat köt a részletek rendezésére. A telefonhívások és személyes egyeztetések sokszor hatékonyak a morál fenntartásában és a tartozások rendezésében.
Végül a közös költség kapcsolódó kérdéseinek jogi és gyakorlati kezelését a HBPM Kft. is kiemelkedő gyakorlati példaként mutatja be: negyedéves egyenlegközlő levelek, határidők és szükség esetén jogi lépések, részletfizetési megállapodások és szükség esetén a teljes behajtási eljárás megindítása. A közös költség behajtása tehát több csatornán és lépcsőzetesen történik: az írásbeli emlékeztetőktől a fizetési meghagyásig, majd a peres eljárásig és végrehajtásig.
Gyakorlati összegzés a közös költségről
A közös költség a társasház üzembiztonságának és fenntartásának alapvető eleme. A költség összetétele a közös tulajdonban lévő elemek fenntartására és a rendes gazdálkodás körébe tartozó kiadásokra vonatkozik, amelyet a tulajdonosok tulajdoni hányaduk szerint viselnek, kivéve, ha az SZMSZ ettől eltérően rendelkezik. A költségvetés jogi és számviteli követelményei biztosítják, hogy a közösség működése zökkenőmentes legyen, és a tartozásokhoz igazodó behajtási mechanizmusok hatékonyan működjenek. A tulajdonosok felelőssége a saját albetétre vonatkozó költségek megfizetése, és az új tulajdonosokra is kiterjed a kötelezettség a hatályos határozatok és az SZMSZ értelmében.
tags: #kozos #koltseg #hajmasker