
Kuria telekadó emelés: jogi keretek, gyakorlat és következmények
Telekadó - sokszor nem egyértelmű, hogy hol kell fizetni. A helyi adókról szóló törvény szerint mindkettő vagyoni típusú helyi adó, de más a célpontjuk. Röviden: építményadót és telekadót az fizet, aki a naptári év január 1-jén az ingatlan vagy a telek tulajdonosa. Az adó nem automatikus, azt az adott település önkormányzati rendelete vezeti be, és ez határozza meg a mértéket, a mentességeket és a bejelentési szabályokat.
Mi a telekadó és hogyan határozza meg az adóalapot?
A telekadó célja a be nem épített vagy részben beépített telkek adóztatása. Az adóalap lehet a teljes telekterület négyzetméterben, vagy a telek korrigált forgalmi értéke. A beépített telekrészek mentesek a telekadó alól, ezért számít, mekkora az épület hasznos alapterülete. Az önkormányzat határozza meg az adóalap fajtáját és mértékét a rendeletében.
Kinek kell telekadót fizetnie?
A telekadó alanya mindig az, aki az év első napján a telek tulajdonosa. Ha több tulajdonos van, mindenki a saját tulajdoni hányada arányában adózik. Ha telken vagyoni értékű jog van (pl. haszonélvezet), akkor a törvény szerinti szabályok irányadóak, de jellemzően a tulajdonos marad az adó alanya. Az adókötelezettség nem annak keletkezik, aki év közben vásárolja meg az ingatlant, hanem a következő év január 1-jétől.
Mekkora az adó négyzetméterre vetítve?
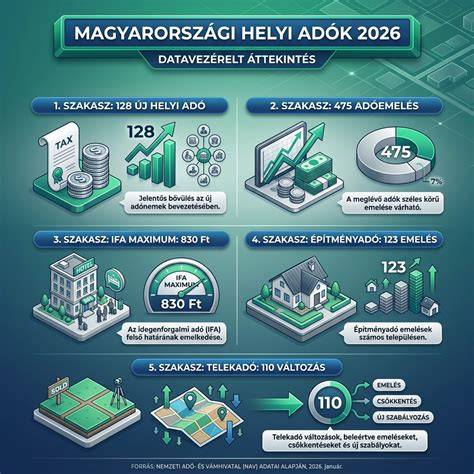
A telekadó alapja és mértéke helyi rendelet kérdése. Két lehetőség van: 1) m²-alapú telekadó maximum 200 Ft/m²/év, 2) forgalmi érték alapú telekadó maximum 22. a jogosult által meghatározott korrigált forgalmi érték 3%-a lehet. A pontos összeget minden esetben az önkormányzati rendelet tartalmazza.
Bejelentési kötelezettségek és mentességek
A legtöbb önkormányzat kötelező bejelentést ír elő: az adókötelezettség keletkezésétől számított 15 napon belül be kell jelenteni az adóhatóságnak. Változás esetén (pl. termőfölddé minősítés, beépítés, bontás) új bejelentés szükséges. A mentességek kötelezőek, és minden település saját rendeletével kiegészítheti őket. A törvény szerint például beépített telek adómentes része és mezőgazdasági művelés alatt álló belterületi telek mentes lehet. Ezen felül különböző, gyakran helyi jellegű mentességek is elérhetők lehetnek.
Visszamenőleges fizetés és bírságok
Ha a telekadókötelezettség fennállt, de az adózó nem jelentette be vagy nem fizette meg, az önkormányzati adóhatóság visszamenőleg is előírhatja az adót, késedelmi pótlékot és mulasztási bírságot szabhat ki. Elévülés: az adó megállapításához való jog öt évig évül el a bevallás/hivatkozások elmulasztása esetén.
Hogyan hat a telekadó a telek értékére és eladhatóságára?
Magas telekadó-kötelezettség befolyásolhatja a telek piaci értékét: a magas adó terhelés csökkentheti a keresletet, növelheti a spekulatív tarolás költségét, és befolyásolhatja az értékbecslést. Nagy telkek beépítését megalapozó elképzeléseknél a telekadó különösen fontos tényező lehet.
Miről szól a Kúria legfontosabb döntései a telekadó kapcsán?
A Kúria kiemeli: a telekadó és az építményadó két külön adótárgy, akkor is, ha ugyanazon ingatlanon vonatkoznak rájuk. A rendeleteknek meg kell felelniük a Htv. által meghatározott elveknek, de az önkormányzat mozgásteret élhet a helyi sajátosságok figyelembevételével, ha ezt a törvény engedi. Az adómértéket és a mentességeket úgy kell megállapítani, hogy azok ne legyenek diszkriminatívak és összhangban legyenek a Htv. kereteivel. A kúria hangsúlyozza, hogy a helyi sajátosságok figyelembevételével történő differenciálás megengedett, de nem ütközhet a törvényi tiltásokkal, és nem alapíthat meg adómentességet csak üzleti célú telkekre.
Kik hoznak döntéseket a telekadóról?
A telekadó bevezetése és mértéke a helyi önkormányzati rendelet feladata. A Kúria megerősíti, hogy a telekadó mértékét és mentességeit a Htv. keretei között kell meghatározni, és a joggyakorlat szerint a differenciálás csak akkor indokolt, ha valóban igazolhatóak a helyi sajátosságok. A Kúria továbbra is kiemeli a jogállamiság és az egységesség elvét a telekadó alkalmazásában.
Gyakran ismételt kérdések
- A telekadó kizárólag az építményadóval együtt érvényes? Nem. A telekadó és az építményadó külön adótárgyak, amelyek egy ingatlanon belül is eltérőek lehetnek.
- Beépített telek után is lehet telekadó? Igen, a telekadó célja a beépítetlen és részben beépített telkek kezelése, de bizonyos épülettel beépített telkek is érintettek lehetnek a helyi rendelet alapján.
- Mi történik, ha egy magánszemély adómentességet kap, de egy vállalkozás hozzá tartozik? A telekadó mentességek személyhez kötöttek; a vállalkozások tulajdonában álló telkek általában nem jogosultak telekadó-mentességre, kivéve, ha törvényi mentességek erre feljogosítanak.
LANEA - Telektanácsadás funkció bemutatása
tags: #kuria #telekado #emeles