
Külföldieknek szóló lakáskiadás: adózási és gyakorlati útmutató
A lakáskiadás külföldieknek ma is aktuális és sokszínű téma, amely nemcsak adózási kérdéseket érint, hanem a bérbeadás logisztikáját, a piaci igényeket és a jogi kereteket is felöleli. Tekintettel arra, hogy az ingatlant külföldi adóügyi illetőséggel rendelkező magánszemély adja bérbe, így a személyi jövedelemadóról szóló 1995. évi CXVII. törvény (a továbbiakban: Szja tv.) szerint figyelemmel kell lenni a kettős adózás elkerüléséről szóló egyezmények rendelkezéseire. Ezen egyezmények alapján az ingatlan vagyonból származó jövedelem minden esetben az ingatlan fekvése szerinti államban adóköteles. Ennek megfelelően a példabeli finn magánszemély adókötelezettségére az Szja tv. az irányadó.
Az adózási háttér
Az Szja tv. 2. § (4) bekezdése alapján a külföldi illetőségű magánszemély adókötelezettsége korlátozott, csak a jövedelemszerzés helye alapján belföldről származó, vagy egyébként nemzetközi szerződés, viszonosság alapján a Magyarországon adóztatható bevételére terjed ki. Az ingatlan bérbeadásból származó jövedelem az Szja tv. 16. § alapján kerül meghatározásra: a bevételből levonható költségek után maradó jövedelem adózik.
A bevétel számításának módja többféle lehet: ha a bérbeadó a 10 százalék költséghányad alkalmazását választja, akkor a bevétel 90 százaléka után kell megfizetni az SZJA-t; a másik lehetőség a tételes költségelszámolás. Értékcsökkenést csak az épületre vonatkozóan számolhatók el, és akkor is, ha az épületet három évnél régebben szerezte meg vagy építette. Az adóelőleg felfelé vagy lefelé módosítható év közben a kapott jövedelem alapján, negyedévente, ha a bérbeadás magánszemély bérlő részére történik. A kifizető részére történő bérbeadás esetén az adóelőleget a bérlő állapítja meg és vonja le.
Az egészségügyi hozzájárulásról szóló 1998. évi IV. törvény (Eho tv.) szerint külföldi bérbeadókat ezen kötelezettség nem terheli, mivel az Eho fizetési kötelezettség abban az esetben merül fel, ha az adóalany ott van jogosultsági viszonyban. A társadalombiztosítást érintő kérdések a Tbj. 4. §-a alapján dőlnek el. Ha egy magyar állampolgár külföldre költözik, de Magyarországon ingatlant ad bérbe, fontos tisztában lennie az adózási szabályokkal: a jövedelem adózási helye, a kettős adózás elkerülése, valamint a bejelentési kötelezettség mind érvényesek.
Közös tulajdon és külföldi illetőség
Közös tulajdon esetén a bérbeadásból származó jövedelem után az adókötelezettség a tulajdoni hányad arányában jár, hacsak a tulajdonosok másként nem rendelkeznek. A külföldön bérelt lakás bérleti díja levonható a magyarországi ingatlan bérbeadásából származó bevételből, feltéve, hogy a bérleti időszak meghaladja a 90 napot, és a külföldi bérleti díjat igazoltan megfizették. A bérleti jogviszonyt mindenkor bérleti szerződéssel és a bérleti díj megfizetését igazoló bizonylatokkal kell alátámasztani. A bevétel csökkentésére lehetőség van év közben is az adóelőleg alapjának meghatározásakor.
Bevallás és beszámítás
Ha a magánszemély külföldi illetőséget szerez, az ingatlan-bérbeadásból származó jövedelmet Magyarországon is be kell vallani, de az ott megfizetett adót beszámíthatják a külföldi adókötelezettségbe. A külföldön megfizetett adó beszámítása mellett a magyar adóbevallás online vagy papíralapon történhet. Az adóbevallási kötelezettség azért fontos, mert a külföldön élő magyar állampolgárok számára is lehetnek adózási kötelezettségek a belföldi jövedelmek után.
Gyakorlati szempontok a kiadásnál
A külföldieknek szóló lakáskiadásnál gyakran felmerülnek a következő tényezők: szöveges és két-nyelvű bérleti szerződés szükségessége, angol nyelvű dokumentáció és kommunikáció; a bérleti díj és közös költségek, rezsi elszámolása; a szerződés felbontásának feltételei és a hosszú távú elköteleződés jellegzetességei. A külföldi bérlők elsősorban angolul beszélnek, és a külföldi gazdasági környezetből érkeznek, így a fizetési fegyelem általában stabil. A külföldi bérlők törekednek a minőségi, teljesen berendezett, jól felszerelt lakásokra, és gyakran előre fizetnek vagy a munkaadó finanszírozza a lakhatást. A hosszú távú kiadás előnye, hogy több évre biztosított bevétel, a munkaadók pedig gyakran fedezik a bérleti díjat és rezsit. A rövid távú kiadás előnyét abban találhatjuk, hogy a belvároshoz közeli, turistáknak szánt lakások gyorsan kiadhatók lehetnek, de a piaci környezet és a jogi körülmények összességében komplexek. A lakás külföldi bérlőkkel történő kiadása kétnyelvű bérleti szerződést igényel, amely rögzíti a díjakat, időtartamot, kauciót és a felmondás feltételeit.
Lépések a külföldieknek szóló kiadásnál
- Előkészítés: határozzuk meg, melyik bérleti forma illik legjobban a lakásunkhoz (rövid vagy hosszú távú), és készítsünk felkészülési tervet, hogy a külföldi bérlőket a lehető legnagyobb mértékben kiszolgáljuk.
- Jogszabályi megfelelés: győződjünk meg arról, hogy a bérleti szerződés megfelel a magyar jogszabályoknak, és lehetőleg legyen két nyelvű (magyar-angol) verzió a külföldi bérlők számára.
- Adózási határidők: számítsuk ki a bevételt és a költségeket, tervezzük meg az adóelőlegeket, és figyeljünk a kettős adóztatás elkerülésére vonatkozó egyezményekre.
- Számlázás és kivonások: győződjünk meg arról, hogy a külföldön kiállított bizonylatok tartalmazzák a szükséges adatokat (pénznem, összeg, dátum), és az átváltást a megfelelő MNB-árfolyam alapján végezzük.
- Piac és kommunikáció: fókuszáljunk a célközönségre, különösen az expat közösség igényeinek feltérképezésére, és a magas minőségű szolgáltatás nyújtására.
Gyakorlati tippek expat bérlőkkel
- A külföldiek gyakran megkövetelik a teljes körűen felszerelt lakást, például mosógép, mosogatógép, hűtő, sütő, légkondicionáló, porszívó stb. Egy jó berendezés növeli a kiadhatóságot és a bérleti díj lehetőségét.
- A kétnyelvű szerződés és angol nyelvű kommunikáció megkönnyíti az együttműködést és csökkenti a félreértéseket.
- A parkolási lehetőségek, zöldövezeti elhelyezkedés és a hosszú távú biztonságos elhelyezkedés fontos szempontok lehetnek a külföldi üzleti környezetben.
- Fontos, hogy a bérleti díjon felül tisztázzuk a közös költségek és rezsi fizetésének módját, és azokra legyen egyértelmű költségmeghatározás.
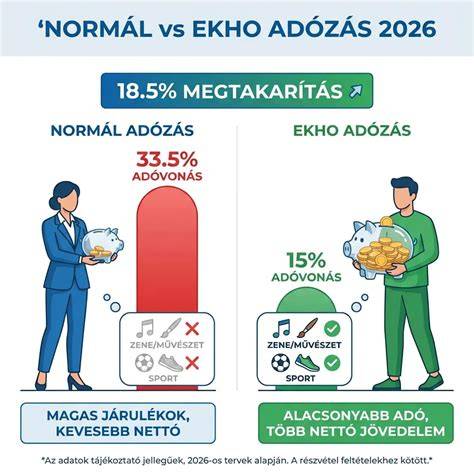
Infografika
Video bemutató
Hogyan spórolhat adókat az ingatlanbérlés?
Kérdések, amelyeket érdemes átgondolni
- Milyen hosszú távú kiadás a legmegfelelőbb a lakás számára az adott piac és a saját célok szerint?
- Milyen nyelvi és jogi eszközökkel lehet a külföldi bérlőket legbiztosabban kiszolgálni?
- Hogyan lehet hatékonyan kezelni a külföldi és belföldi adózási kötelezettségeket?
Összefoglalva, a külföldre költöző magánszemélyek itthoni ingatlanbérbeadása adózási és gyakorlati szempontból összetett téma, amelyet érdemes alaposan előkészíteni és átgondoltan menedzselni. A külföldi bérlők piacán való gondos célzás, a két nyelvű szerződés és a professzionális kiszolgálás hozzájárulhat a stabil, magas hozamú kiadási tevékenységhez. A NAV és más hatóságok időről időre fokozott figyelmet fordítanak a külföldön élő magyarok adózására, ezért érdemes mindig naprakésznek lenni, és szükség esetén szakértői tanácsot kérni.
tags: #lakas #kiadas #nemzetkozi