
Lakásbérlet, bérbeadó, eladó: hogyan érdemes kezelni jogi és adózási szempontokat
A lakóingatlanok hosszabb vagy rövidebb távú hasznosításának legelterjedtebb módja a tartós bérbeadás. Ugyanakkor egyre gyakoribb a lakóingatlanok rövidebb, leginkább turisztikai célú hasznosítása, a magánszálláshely-szolgáltatás vagy fizetővendéglátás. A kalkulátor a rezsit nem számolja a bevételek közé, így a kiadásoknál sem számol ezzel a tétellel. További adókkal a kalkulátor nem számol. A magánszemély ingatlan-bérbeadása adózás szempontjából az Szja törvény szerint 15%-os adókulccsal történik, tehát csak személyi jövedelemadót kell fizetni.
Számlázás, bizonylatok és adóazonosító
Adómentes ingatlan-bérbeadás esetén számla helyett számviteli bizonylat is elegendő lehet. Számviteli bizonylatot adószám hiányában is beszerezhetsz, előállíthatsz, illetve kibocsáthatsz, az adóazonosító jeledet kell ráírni. Nem adószámos magánszemélyként kizárólag számviteli bizonylat kiállítására van lehetőséged, számla vagy nyugta kiállítására nem. Számlatömb kizárólag adószám birtokában vásárolható. Az adószám megállapításához a ’T101-es Bejelentő és változásbejelentő’ nyomtatványt kell kitölteni és a NAV-hoz benyújtani.
Nettó bevétel és költségek
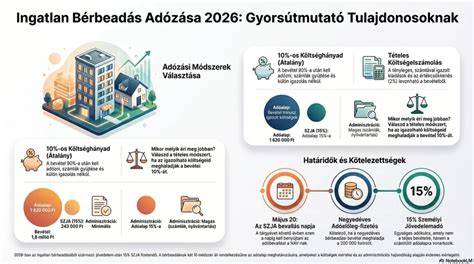
A közölt források szerint az általános bevételi adózásnál fontos megfontolni a 10%-os költséghányad vagy a tételes költségelszámolás lehetőségét. A 10%-os költséghányad alkalmazásával a bevétel 90%-át tekintik jövedelemnek, amely után 15%-os személyi jövedelemadót kell megfizetni. Ez a módszer egyszerű, nem igényel minden költség igazolását, és gyorsan kiszámítható. Ugyanakkor 10%-os költséghányad alkalmazásakor az értékcsökkenési leírást és az egyéb igazolt költségeket sem lehet külön érvényesíteni.
Tételes költségelszámolás esetén azonban a bevételeket és a bevételt közvetlenül összefüggő, hiteles költségeket igazolni kell. Ha az éves bevétel 3.000.000 Ft, a 10% költséghányaddal 405.000 Ft adója lehet. A tételes költségelszámolás mellett bizonyos feltételekkel értékcsökkenési leírás is elszámolható. Például egy 10.000.000 Ft bekerülési értékű, téglaépítésű ingatlan esetén 2%-os értékcsökkenési kulcs alkalmazható, és 50 m2-es lakásból például csak egy 20 m2-es szobát adunk ki, ami befolyásolja az adóalapot.
Adóelőleg és bevételi nyilvántartás
Ha a bérbeadásból származó bevétel kifizetőtől származik, az adóelőleget ő fizeti meg. Ebben az esetben adóelőleg-nyilatkozatot kell tenni, és az alapján számított jövedelem lesz az adó alapja. Ha nem nyilatkozol, a bevétel 90%-át tekintik az adóelőleg alapjának. A kifizető költségként legfeljebb a bevétel 50%-át veheti figyelembe, és ha ez több, az éves adóbevallásban számolható el.
A bevételekről és a költségekről érdemes külön nyilvántartást vezetni, például táblázatban, és a 10%-os vagy tételes költségelszámolás választását érdemes előre kiszámolni. Az ingatlan-bérbeadásból származó jövedelem az összevont adóalap része, ami az éves személyi jövedelemadó-bevallásban kerül feltüntetésre.
Bérbeadás magánszálláshely-szolgáltatásként
A magánszálláshely az a nem kizárólag szálláshely-szolgáltatás folytatása céljából hasznosított lakás vagy üdülő, ahol a szobák száma legfeljebb nyolc, és az ágyak száma legfeljebb tizenhat. A fizetővendéglátó tevékenységet folytató magánszemély magánszálláshely-szolgáltatási tevékenységként nyújt szállást az adóévben ugyanannak a személynek 90 napot meg nem haladó időtartamra. Ezt a tevékenységet csak adószámos magánszemélyként vagy egyéni vállalkozóként lehet végezni. Szálláshely-szolgáltatóként az adószámos magánszemélyek vagy önálló tevékenységből származó jövedelemként adózhatnak, vagy választhatják a tételes átalányadózást is.
Termőföld bérbeadása
A termőföld haszonbérbe adása meghatározott feltételekkel történik, és a bevétel 15%-os különadó alá esik. A termőföld bérbeadásából származó bevétel jogilag elkülönített jövedelemnek számít.
Eladás miatti döntés a bérlővel
Sokszor érheti váratlanul, hogy el kell adnod a lakásodat. Nem, az albérlő beleegyezése nem szükséges az eladáshoz. Ha eladod a lakásod, a bérleti szerződés nem szűnik meg automatikusan. A vevő megtekintése és a bérlővel való együttműködés gyorsítja az adásvételt. A vevők számára fontos, hogy a lakást meg tudják tekinteni, és a bérlő jelenléte befolyásolhatja az ingatlan megítélését.
A bérlővel terhelt ingatlanok általában alacsonyabb áron kelnek el, de nagyobb áralkudra számíthatnak az eladók, mert a vevők azonnali birtokba vételt és a bizonytalanság minimalizálását várják. Ha albérlővel hirdeted az ingatlant, készülj fel arra, hogy a vevők egy része szkeptikus lehet, és az áralku is nagyobb lehet.
Tippek az eladáshoz
- Érdemes a bérleti szerződés megkötésekor előre tisztázni, hogy későbbi eladás esetén a felelősségek megszűnnek.
- A vevőknek fontos, hogy a lakást megtekintsék, és ha a bérlő együttműködő, az eladás zökkenőmentes lehet.
- Az albérlővel kapcsolatos információkat őszintén és részletesen kommunikálni érdemes.
- Az új tulajdonos a bérlővel kapcsolatos jogaival és kötelezettségeivel azonos jogokat és kötelezettségeket kap, de a határozatlan idejű bérleti szerződést rendes felmondással, indokolás nélkül megszüntethetik a felek közös megállapodásának megfelelően.
Jogi megfontolások
Jogi szempontból nem akadálya ingatlan eladásának, ha a bérlő használja azt, azonban az eladó bérleti információktól való tájékoztatási kötelezettsége a vevő felé lényeges lehet. Az adásvételi szerződésben érdemes rögzíteni a bérleti jogok és kötelezettségek részleteit, és tájékoztatni a vevőt a fennálló bérleti szerződés lényeges feltételeiről. Az idegen fél részére történő engedményezés során a bérlő értesítése szükséges, és a bérlő fizetési kötelezettségei továbbra is fennállnak az átadás után is.
Az átadás után a bérlővel kapcsolatos adó- és jogi kötelezettségek továbbra is a régi bérbeadót és az új tulajdonost egyaránt érinthetik, ezért fontos a felek közötti együttműködés és világos szerződésmódosítások.
Összegzés: döntési útmutató
Két fő adózási módszer közül érdemes mindkettőt kiszámolni a várható éves adó tekintetében. Az alanyi adómentesség határa 2026-ban 20 millió Ft. A cikk általános tájékoztató jellegű; az adózási szabályok változhatnak, és egyedi élethelyzettől függően eltérő következményekkel járhatnak. A legfontosabb, hogy felkészülten és tájékozottan hozd meg a döntést; egy jól előkészített eladás mindig jobban sikerül, mint egy elkapkodott döntés.
Hogyan spórolhat adókat az ingatlanbérlés?
tags: #lakasberlet #berbeado #elad
Népszerű bejegyzések:
- Helyi piacra szabott ingatlanértékbecslés Bonyhádon
- Debrecenben zajló ingatlanpiaci tevékenységek és kapcsolatteremtés a HÉLIKER INVEST Zrt.-nél
- Ismerje meg az Újház központ Zalaegerszeg igazgatóságának szerepét
- Elektromos garázs Nice rugó: megbízható rugómegoldások összehasonlítása
- Irodaházak Budapesten, IX. kerület