
Adómentes lakáscélú munkáltatói támogatás: jelzálogjog bejegyzése és összefüggései
A témánk a lakáscélú munkáltatói támogatás és annak jelzálogjogi bejegyzése, különös tekintettel az adómentes juttatás jogi környezetére és alkalmazási lehetőségeire.
A bevett jogszabályi keretek és jogosultság
Az adómentes lakáscélú munkáltatói támogatást a munkáltató nyújthatja a munkavállaló részére.
Az adómentes lakáscélú munkáltatói támogatás felhasználási lehetősége 2014-től kiegészült a lakáscélra felvett hitel törlesztésével, visszafizetésével, így megnyílt annak a lehetősége, hogy a munkáltatók szélesebb körben alkalmazzák ezt az adómentes juttatási formát.
Az adómentes juttatás feltételei közé tartozik többek között a méltányolható lakásigény, az önerő és a visszafizetésre vonatkozó megállapodások betartása, amelyeket részletesen szabályoz a jogszabály.
A lakáscélú juttatás célja a lakásvásárlás, a lakás építése vagy bővítése, a korszerűsítés, az akadálymentesítés, valamint lakáscélú hitel visszafizetésének támogatása lehet.
A korszerűsítés részleteibe beletartozik a víz-, csatorna-, elektromos-, gázközmű bevezetése, belső hálózat kiépítése, fürdőszoba létesítése és a megújuló energiaforrások használata is, valamint az épület szigetelése és energiatakarékos ablak- vagy tetőcsere.
Kik és mikor jogosultak?
Az adómentes lakáscélú támogatást a munkáltató nyújthatja a munkavállaló részére.
A jelzálogjog bejegyzése kötelező feltételekhez kötött lehet a támogatás szerződéses formájától függően, és a tulajdonjog megosztására, illetve biztosítékokra vonatkozó megállapodásokat is érinthet.
A jelzálogjog bejegyzése a tulajdonjog megszerzése és a munkáltatói kölcsön visszafizetése közti kapcsolatot biztosítja, és a hitel visszafizetésének biztosítékául szolgálhat.
Összeg és korlátok
A lakáscélú munkáltatói támogatás adómentesen a vételár, teljes építési költség, illetve a korszerűsítés és akadálymentesítés költségének 30 százalékáig, legfeljebb 5 millió forintig nyújtható.
A 5 millió forintos összeghatárba bele kell számítani a folyósítás évét megelőző négy évben a támogatást nyújtó munkáltató, valamint a korábbi munkáltató(k) által nyújtott adómentes lakáscélú támogatás összegét is.
A támogatás nyújtására vonatkozó igazolások és a felhasználás dokumentálása kiemelt jelentőségű, mert az adómentesítés utólagos vizsgálata és jogi kockázatai szempontjából releváns.
Jelzálogjog bejegyzése és adminisztrációs követelmények
A munkáltatói kölcsönnel érintett lakásra bejegyzett jelzálogjog az ingatlan-nyilvántartásban rögzítésre kerül a támogatási megállapodás alapján.
A jelzálogjog biztosítékként szolgál a munkáltatói kölcsön visszafizetéséhez, és összhangban van a kölcsönszerződésben foglalt visszafizetési feltételekkel.
A folyósítás és a törlesztések nyilvántartása a Magyar Államkincstár és a munkáltatók közötti megállapodások szerint történik, ahol a Kincstár kezeli a támogatási számlát és közreműködik a lebonyolításban.
Az adminisztrációs szabályok között megtalálhatók a jelzálogjog bejegyzésére és a visszafizetésre vonatkozó feltételek részletei, amelyeket a kapcsolódó rendeletek és belső rendelkezések határoznak meg.
Gyakorlati szempontok és kockázatok
2016. augusztus 1-jétől már nem feltétel, hogy a korszerűsítési munkákhoz kizárólag olyan építési termékek kerülhetnek felhasználásra, amelyek megfelelőségi igazolással rendelkeznek, így a kivitelezés viszonylag szélesebb körben lehet megvalósítható.
Az adómentes juttatás megszűnése 2019-től nem jelenti a korábbi támogatások elvesztését, viszont a nyújtott támogatások utólagos igazolása és dokumentációs követelmények továbbra is fontosak.
Ha a jogosultsági feltételek eredetileg nem lettek részletesen vizsgálva, érdemes a hiányzó dokumentumokat pótolni annak érdekében, hogy elkerüljük a jövőbeni adókötelezettségeket és problémákat.
Összegzés a gyakorlatban
A korábban adott adómentes támogatás összegének felhasználása esetén, ha nem igazolható határidőre a felhasználás valósága, akkor a kapott támogatás 20%-kal növelt összegét (például 6 000 000 Ft) érintő adókötelezettség keletkezhet, ami jelentős kötelezettséget jelent a korábban folyósított összeg arányában.
Az adómentesség megszüntetése után is érdemes körültekintően eljárni és a jogosultsági feltételek fennállását ellenőrizni, valamint a szükséges dokumentumokat pontosan összegyűjteni és igazolni.
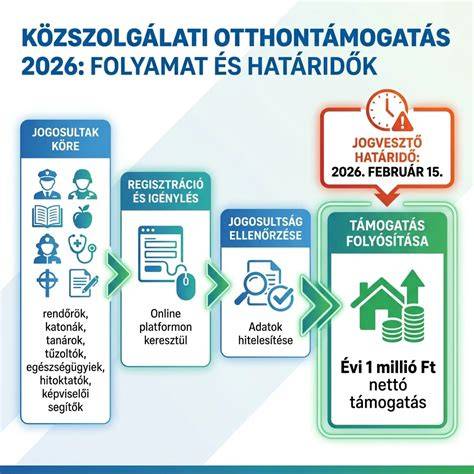
Ajánlott eszközök és eljárások
A támogatás folyósítását megelőzően a Kincstár megállapodást köt a munkavállalóval, amely tartalmazza a kölcsön folyósításának és beszedésének részletes feltételeit.
A dolgozó a támogatási megállapodást és a kölcsönszerződést köt, és vállalja a jelzálogjog bejegyzését, a biztosítás megkötését, valamint a lakás állandó lakcímként történő bejelentését.
Jelzáloghitel vs. Regisztrált jelzáloghitel - hindi nyelven
Támpontok a tájékozódáshoz
A cikk teljes terjedelmében az aktuális Adómódszertan alapján értelmezhető, és a vonatkozó rendeletek, valamint a Magyar Államkincstár hivatalos közleményei a részletes szabályozást megadják.
| Cél | Összeghatár | Követelmények |
|---|---|---|
| Vételár | 30% max, 5 millió Ft | Önerő és dokumentálás |
| Korszerűsítés | 30% max, 5 millió Ft | Megfelelő igazolások |
| Akadálymentesítés | 30% max, 5 millió Ft | Jelzálog bejegyzés lehet |
tags: #lakascelu #munkaltatoi #tamogatas #jelzalogjog #bejegyzes