
Lakasfelújítás és állami támogatások: mire figyeljünk, hogyan számoljuk ki a költségeket
Beköltöztünk álmaink lakásába, de még nem teljes az örömünk, hiszen most jön az egyik legidegölőbb tevékenység, a lakásfelújítás. Jó hír, hogy amennyiben megfelelünk a kritériumoknak, igényelhetünk állami támogatást a fejlesztésekre. Hogyan számolhatjuk el a költségeinket? Mire figyeljünk a tervezésnél?
Általános kép a támogatásokról és a fő különbségek
Az 518/2020-as kormányrendelet 5. pontja értelmében bizonyos felújítási munkálatok a CSOK, illetve az Otthonfelújítási program keretében is finanszírozhatóak. Míg a CSOK esetében a gyerekek számától függ az igénybe vehető összeg, addig a lakásfelújítási támogatásnál a teljesített számlák a mérvadóak. A lakásfelújítási támogatás teljes körű felhasználási lehetőségei szélesebbek, de mivel átfedések vannak a két program között, kombinálhatók, ha megfelelünk a feltételeknek. A támogatások célja tehát, hogy a lakás állapotán javítsanak, miközben a családok otthonteremtési lehetőségeit is támogatják.
- Az Otthonfelújítási támogatás utólagos visszatérítésű, a kifizetett számlák felhasználásával igényelhető.
- A CSOK a gyermekek számától függően ad kedvezményt vagy hitelt, és akár bővítésre, akár korszerűsítésre felhasználható.
- A két támogatási forma kombinálható, ha a feltételek mindkét programhoz teljesülnek.
Prioritások felmérése és költségvetés készítése
Mérjük fel, mit szeretnénk felújítani, határozzuk meg prioritásokat. Készítsünk költségvetést, kérjünk árajánlatokat különböző kivitelezőktől, mérlegeljük a hitellehetőségeinket. Egy lakás felújítása számos tényezőtől függ, például ha drágább anyagokat választunk vagy teljes körű korszerűsítést tervezünk, az a költségeket is jelentősen növeli. Az árak 2020-hoz képest 11%-kal emelkedtek a lakásjavító cikkek és szolgáltatások terén (KSH). Ideális esetben egy 100 m²-es lakás felújítási ideje nagyjából 3-4 hónap, ha kivitelezőkkel dolgoztatunk.
Piackutatás és megtérülés-kalkulációk
Költségvetés és piackutatás során vizsgáljuk meg, hogy az átlagos és felújított ingatlanok bérleti díjai hogyan alakulnak. Szükség van arra, hogy az összegek összevetése a környékbeli ingatlanokkal történjen, mert a kínálati árak alapján le kell venni az árakat és figyelembe kell venni a piaci viszonyokat (donkációk és licitek esetén sem elég mindig a kínálati ár). A befektetési célokra vásárolt ingatlanok esetében két fő motivációt különböztetünk meg: hosszú távú bérbeadásból származó hozam növelése és felújítás után magasabb eladási ár. A megtérülés kalkulációja általában úgy történik, hogy a felújítás költségeit és a bekerülési költségeket összegzik, és figyelembe veszik a várható bérbeadási feltételeket, valamint a piaci árváltozásokat (a kínálati árak és az adásvételi ajánlatok alapján).
Magánszemélyeknek és befektetőknek fontos szempontok
Az első szempont az, hogy ha felújítjuk a lakást, akkor 15 év alatt várhatóan a bérlők ledolgozzák a beruházást, tehát a hosszú távú kiadásos (bérbeadási) megoldások esetében érdemes ezt figyelembe venni. A másik oldal, hogy egy felújított lakás gyorsabban kiadható, és magasabb bérleti díjat is elkérhetünk. A piaci kutatás során nézzük meg az átlagos és felújított lakások bérleti díjait a kiválasztott környéken, és vizsgáljuk meg a helyi kínálatot az apróhirdetéseken és ingatlanportálokon keresztül.
Előnyös lehet, ha egy eredeti állapotú fürdőszobás, konyhás lakást tervezünk bérbe adni, ahol a burkolatok, a konyha és a fürdőszoba 30-50 évesek. Ilyen esetben gyakran lehetőség van a bérleti díj jelentős növelésére a felújítás után. Ugyanakkor egy erősen felújítandó lakást szűkebb rétegnek, alacsonyabb bérleti díj mellett kiadni is lehet, ami a feketebevaló piacon jobban eladható lehet.
Ha pedig az a cél, hogy felújítás után magasabb áron adjuk el az ingatlant, akkor a megtérülés kalkulációja ezen esetben az infláció és a piaci árak alapján történik. A környék ingatlanainak árait figyelembe véve határozzuk meg a felújítást követő várható eladási árat, és ne csak a kínálati árak alapján számoljunk. A rosszabb állapotú ingatlan felújítása esetén fontos a célközönség és a piackutatás alapos elvégzése.
Elektronikai rendszer és fűtés-korszerűsítés költségei
Az elektromos hálózat vizsgálata az ingatlan első megtekintésekor kiemelt fontosságú, mert az árakban és a felújtási igényekben ez a legnagyobb költségtétel lehet. Réz vezetékre történő korszerűsítés esetén a falat végig kell vésni, a kapcsolók és konnektorok cseréje szükséges lehet. A távfűtés radiátorok cseréjét, a konvektorok ellenőrzését és szükség szerinti cseréjét is figyelembe kell venni. A cirkó kazánok korszerűsítése és a kémény állapotának vizsgálata is kiemelt: a nyitott égésterű kazánok ritkán felelnek meg a modern szabványoknak, és a kémény bélelés eltérő költségekkel járhat.
A legmodernebb kondenzációs vagy turbós kazánok esetében a füstgáz elvezetése és a levegő bevezető csövek megoldottak műanyag csövekkel és saválló elemekkel. Régi alumínium kéménybélés esetén a felújítás költsége több százezer forint lehet, ezért érdemes a kazán típusát és a kémény állapotát alaposan megvizsgálni. A fűtésrendszer korszerűsítése és a kazán állapotának felmérése döntő lehet hosszú távon.
Kérdések a pályázatokkal és a támogatásokkal kapcsolatban
A falusi CSOK és a CSOK használata több lehetőséget kínál: falusi CSOK felhasználható korszerűsítésre, közművek bevezetésére, fűtéskorszerűsítésre, szigetelésre, tető- és nyílászárócserére, belső felújításokra. A támogatás összege függ a gyermekek számától: egy gyermek után 600 ezer forint, két gyermek után 2 millió forint, három vagy annál több gyermek után pedig 7,5 millió forint lehet. A CSOK-hitel igénylése a falusi CSOK-kal gyakran együtt történik, és a bank hitelképessége is feltétele a jóváhagyásnak. A Babaváró hitel egy szabadon felhasználható, kamatmentes hitel lehetőség, amely 11 millió forintig terjedhet, és a futamidő alatt a gyermekek számának alakulása alapján felfüggeszthetik a törlesztést.
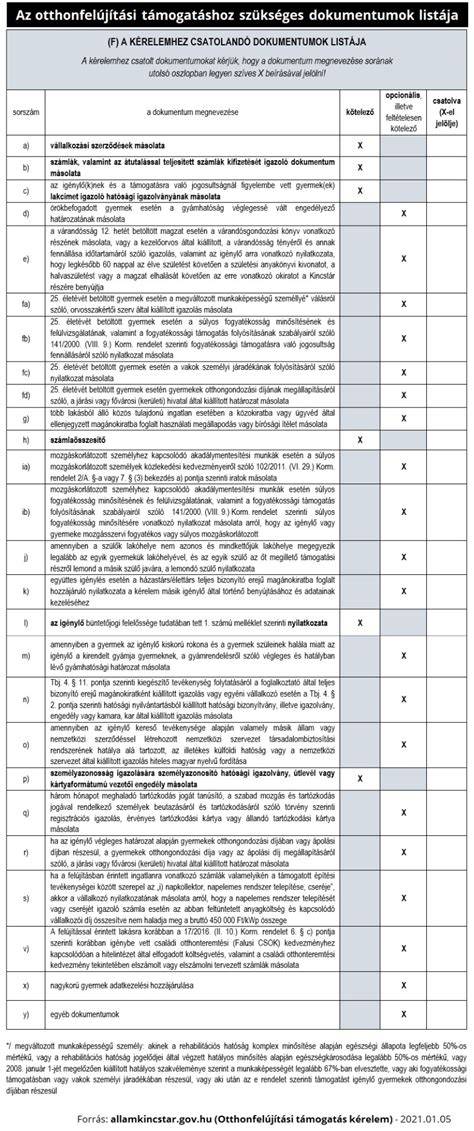
A falusi CSOK és a Babaváró hitel együttes alkalmazása során számos feltételnek kell megfelelni: például a gyermekvállalás, a TB-jogviszony, a köztartozás-mentesség és a lakóingatlan használati megállapodása vagy bírósági ítélet. Fontos, hogy a költségvetésnek és a felújítási munkálatok ütemezésének részletesen ismertetnie kell a költségvetést a bank és a Magyar Államkincstár felé. A dokumentumokat a jogszabályoknak megfelelően részletezetten kell benyújtani, és a számláknak tartalmazniuk kell az anyagköltségeket és a munkadíjat külön-külön, hogy az áfa megfizetése és a költségek nyomon követhetők legyenek.
Társasházban végzett felújítás: az engedélyek és az átláthatóság
Társasházi lakásfelújítás esetén a közösséggel és a közös területekkel kapcsolatos előírásokat be kell tartani. A közös képviselet tájékoztatása az első lépés, és meg kell határozni, mikor és milyen engedélyekre van szükség a közös tulajdon érintése esetén. A megértési határidő és a szomszédok lehetősége a kifogások benyújtására segít elkerülni a konfliktusokat. A legtöbb esetben nem minden munkálat engedélyköteles, de a közös területeket, a falazat statikai állapotát és a lakóközösség nyugalmát érintő tevékenységek engedélykötelesek lehetnek. A részletes egyeztetés és a dokumentáció hiányosságainak elkerülése érdekében érdemes a közös képviselővel és szükség esetén hatóságokkal előre tisztázni a teendőket.
Nézetek és gyakorlati tippek felújítás közben
- Vízszigetelés és nedvességkezelés: a fürdőszobák nedvességérzékeny területei miatt kiemelt figyelmet igényel a vízszigetelés és a nedvesség elleni intézkedések kiépítése.
- Vízvezeték-szerelés: a helytelen vízvezeték-szerelés komoly károkat okozhat. Szoros figyelemmel kísérés és szakszerű kivitelezés szükséges.
- Elektromos szerelés: a fürdőszoba és a vizes helyiségek elektromos rendszerei különösen érzékenyek; a biztonsági előírások betartása elengedhetetlen.
- Burkolás és tervezés: precíz tervezés, a vízszigetelés és a burkolás pontos kivitelezése elengedhetetlen.
- Engedélyek és szabályozások: a hivatalos engedélyek, a házirend és az építési hatóság előírásai betartandók.
Ha korszerűsítésre és felújításra kerül sor, érdemes megfontolni a zöld konstrukciók és minősített fogyasztóbarát hitelek lehetőségeit is. Az állam 2025-től egyre inkább támogatja a zöld célokat, és a zöld hitel nyújtását is szabályozza a Minősített Fogyasztóbarát Lakáshitelek (MFL) keretében. Ebben az energetikailag korszerűsített vagy új építésű lakások esetében a bankok bizonyos díjakat elengedhetnek és a Hiteles Energetikai Tanúsítvány költségét is átvállalhatják. A zöld hitel célja az energiahatékonyság növelése és a fenntartható lakásállomány fejlesztése.
Összefoglaló: mit érdemes most tennünk?
Fontos, hogy a felújítás előtt pontosan megfogalmazzuk a célokat (bérbeadás, eladás vagy saját használat), felkészítsük a költségvetést és időben elkezdjük a kivitelezői felkutatást. Ha szükség van rá, kérjünk segítséget a hitelfelvételben és a pályázati lehetőségek feltérképezésében. A felújítás során ügyeljünk az engedélyekre, a részletes számlázásra, a megfelelő anyag- és munkadíj-elkülönítésre, valamint a környékbeli ingatlanok piaci viszonyaira. A sikeres igényléshez és a gördülékeny kivitelezéshez a részletek pontossága és a szerződések átláthatósága kulcsfontosságú.
| Kategória | Megjegyzés | Példa összeg |
|---|---|---|
| Csok/Lakásfelújítás támogatás | 50% támogatási arány a számlák alapján; max 3,000,000 Ft | 3,000,000 Ft |
| Falusi CSOK | Két gyermek: 2 millió Ft; három vagy több gyermek: 7,5 millió Ft | 7,500,000 Ft |
| Babaváró hitel | Kamatmentes, 11 millió Ft max; futamidő 5-20 év | 11,000,000 Ft |
| Munkáshitel | 4 millió Ft, 10 év; középiskolai vagy egyetemi végzés feltétele | 4,000,000 Ft |
Meta leírás (120-160 karakter)
Kulcsszavak
tags: #lakasfelujitas #ezekre #ugyelj
Népszerű bejegyzések:
- Cinke- és e-hirdetések részletes elemzése a XVIII. kerületben
- Budapest III. kerület panellakás eladó – ingatlan-áttekintés
- Balaton nyugati kapujában található családbarát szállások
- Campus Sétány Lakópark: Székesfehérvár jövő otthona előregyártott technológiával
- NMÉ/ETA fontossága Casals EMI tanúsítvány esetén könnyűszerkezetes épületekben