
Lakasfelujitas kolcson elszamolas szamla: hogyan működik a jelzálogalapú felújítási hitel és az elszámolás
A lakásfelújítási hitel az egyik legokosabb pénzügyi eszköz 2026-ban, amely drasztikusan növelheti meglévő ingatlanod piaci értékét, miközben modernizálod az életteredet. A felújítási hitel kalkulátor segít azonnal kilistázni a bankok legfrissebb jelzálogalapú felújítási és korszerűsítési ajánlatait, és érdemes megismerni a bírálat menetét, az elszámolási szabályokat, valamint a THM és a futamidő hatásait.
Hogyan működik három lépésben
- Felújítási kalkuláció - Add meg a tervezett felújítási összeget és az ingatlan becsült értékét. Kalkulátorunk azonnal kilistázza a bankok legfrissebb ajánlatait.
- Átirányítás a bankhoz - Válaszd ki a számodra legkedvezőbb THM-et és havi törlesztőt biztosító konstrukciót, majd kattints az „Érdekel” gombra a biztonságos hatósági átirányításhoz.
- Értékbecslés és folyósítás - A bank digitális felületén indítsd el az igénylést. A bank értékbecslése és pozitív bírálat után folyósítják a hitelt.
💡 Tipp: Ha a felújítás költsége meghaladja a 6-8 millió forintot, a sima személyi kölcsönök helyett jelzálogalapú hitel lehet kifizetődőbb, mert az ingatlanfedezet miatt alacsonyabb a kamat és a futamidő hosszabb is lehet (akár 20 év). Ezáltal a havi törlesztő részlet gyakran a fedezet nélküli hitellel összehasonlítva megfeleződhet.
Miért a jelzálogalapú felújítási hitel a legjobb döntés?
- Kimagasló kamatmegtakarítás - ingatlanfedezet miatt a kamatok közelebb kerülnek a klasszikus lakáshitelekhez, nem a drága fogyasztási hitelekhez.
- Lényegesen nagyobb hitelösszeg - nincs a személyi hitelek 10 milliós plafonja; az ingatlan értékétől és jövedelmedtől függően magasabb összeget vehetsz fel.
- Jövőbeni érték figyelembevétele - a bank a felújítás utáni várható értéket is figyelembe veheti, növelve a felvehető hitelkeretet.
- Rugalmas futamidő - a futamidő akár 15-20 évre is beállítható, így a havi terhelést könnyen illesztheted a családi költségvetéshez.
- Energetikai korszerűsítésre is - kiválóan felhasználható napelemes rendszerek kiépítésére, hőszivattü fűtésmodernizációra, nyílászárócserére és teljes hőszigetelésre.
A hitelfelvétel feltételei és a bírálat folyamata
A bankok a hitelbírálat során egyedi becslést alkalmaznak: nemcsak az ingatlan jelenlegi értékét, hanem a költségvetési terv alapján számolt jövőbeli értéket is figyelembe veszik. A jelzálogalapú hitelnél a bank zálogjogot jegyez be, és a THM rendkívül alacsonyabb lehet a fedezet nélküli hitelekhez képest. A JTM szabályozás (jövedelemarányos törlesztési mutató) a felújítási hitelekre is vonatkozik, meghatározva a nettó fizetésed havi terhelhetőségét. A Banknavigátor dedikált lakásfelújítási hitel kalkulátor felülete naprakészen követi ezeket a szabályokat, így pontos képet kapsz a hitelképességedről még az igénylés előtt.
Elszámolás és elszámolási költségek
A felújítási jelzáloghitel hatálya alá tartozó költségek elszámolását a következő fontos pontok köré érdemes csoportosítani:
- A hitel fedezetéül ingatlanfedezet szolgál, és a bank értékbecslést végez.
- A bírálat során figyelembe veszik a benyújtott költségvetési terv alapján kalkulált jövőbeli értéket, amely növelheti a felvehető hitelösszeget.
- A folyósítás gyakran szakaszos lehet a készültségi fokhoz igazodva, melyet a bank műszaki ellenőre felügyel.
- A szabályok alapján a THM és a havi törlesztő részlet nagyban függenek a fedezet értékétől és a teljes költségvetés arányaitól.
Mi számít beépíthetőnek és milyen költségvetési szabályok érvényesek?
A 2021 óta ismert Lakásfelújítási Támogatás és a kapcsolódó jogszabályok szerint a támogatás összegét 50%-ban anyagköltség és 50%-ban vállalkozói díj (munkadíj) kell, hogy kitevje. Maximális támogatási összeg 3 000 000 forint. A teljes költségvetést számlákkal kell lefedni, és az összeg lehetősen 6 000 000 forint fölötti felújítás esetén is releváns lehet, ha a költségek megfelelnek a 50-50 aránynak. Ha az összeg valamelyik részében alacsonyabb, a határt csak akkor lehet elérni, ha a másik költségkategória is megfelelő arányban rendelkezésre áll.
Példák a megvalósítható és nem megvalósítható tételekre:
- Fürdőszoba felújítása anyagköltség 1 200 000 Ft, munkadíj 0 Ft - ez a példatípus technikailag támogatható, ha a többi tétel kiegyensúlyozottan oszlik el, és a teljes költségvetés 50%-a anyagköltség és 50%-a munkadíj.
- Kocsi-beálló felépítése anyagköltség 3 000 000 Ft, munkadíj 900 000 Ft - ebben az esetben az anyagköltség és a munkadíj aránya 50-50% feletti, de a támogatás határa 3 000 000 Ft, tehát a kalkulációt a maximumhoz kell igazítani.
- Tetőcsere és izzítsa - anyagköltség 4 000 000 Ft, munkadíj 1 500 000 Ft - itt is a 50-50 arányt érdemes elérni
Megjegyzés: a jogszabály értelmezése szerint összeférhetetlenség csak a tervezési, építési, szerelési munkálatok számlái kapcsán vizsgálható; az anyagszámlák esetében nem feltétlenül minősül összeférhetetlennek. Az ÁFA és a külföldi számlák fogadása esetén a vállalkozónak magyar adószámmal kell rendelkeznie, és a külföldi számlák elfogadhatóságát az adott jogszabályok és az ÁFA szabályai határozzák meg.
Kik és hogyan igényelhetik a támogatást?
A támogatás igényléséhez szükséges feltételek között szerepelnek jövedelmi és tulajdonosi kritériumok, közeli hozzátartozókkal (pl. házastárs vagy gyermekeik) történő együttes igénylés lehetősége, és a közös tulajdon megosztásának aránya is számít. A számlák beadása során együttes igénylés esetén bármelyik fél nevén kiállított számla elfogadható, feltéve, hogy a költségvetés és a költségek megfelelő arányban kerülnek összegzésre. A támogatás csak lakóingatlanra vehető igénybe, gazdasági épületre vagy tanya esetén általában nem elérhető, bár a jogszabályi értelmezés néha részletes kivételeket is tartalmazhat.
A számlák és az elszámolás gyakorlata
A támogatáshoz szükséges költségvetésnek és a számláknak a következő kritériumoknak kell megfelelniük:
- Csak a támogatható tevékenységekhez kapcsolódó számlák elfogadhatóak; a szabadon álló bútorok és gépek beszerzése nem mindig tartozik a támogatás körébe.
- Az anyag- és munkadíj költségek arányát szigorúan figyelni kell; a teljes költségvetés legalább 50%-a kell legyen anyagköltség és 50%-a munkadíj.
- A kivitelezőnek szerződést kell kötni az adott munka végzésére, és minden vállalkozó esetében külön szerződés szükséges lehet.
- Ha a támogatást igénylő ingatlan még nem rendelkezik használatba vételi engedéllyel, az állami állásfoglalások szerint előfordulhat, hogy a számlák gyűjtése nem megengedett.
A lakásfelújítási támogatásról szóló jogszabályok összegzése alapján a gyakorlatban a következőket érdemes figyelembe venni: a számlák gyűjtésének időtartama és az egy éven belüli bejelentett lakcím igazolásának a feltételei, a tervezési díjak és a kivitelezői díjak elkülönítése, a 50-50 arány betartása, és a teljes költségvetés megfelelő befedése számlákkal. A program célja, hogy a családok felújítási költségeinek egy részét visszaigényeljék, miközben a projektek során a szürkegazdaság visszaszoruljon és a munkálatok átlátható módon kerüljenek finanszírozásra.
Infografika
Videó bemutató
Lakásvásárlás felújítási hitellel
Adatok és lehetőségek a gyakorlatban
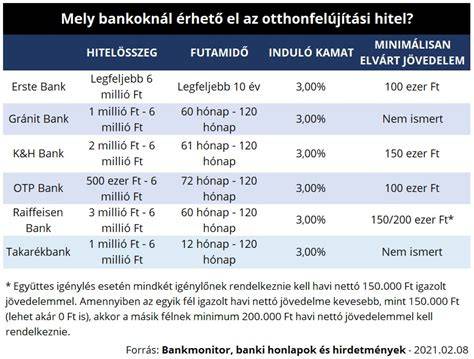
A piaci kínálatban több lehetőség érhető el otthonteremtéshez vagy felújításhoz: jelzálogalapú felújítási hitel, Otthonfelújítási támogatás, Otthonfelújítási kölcsön és egyéb állami vagy banki konstrukciók. A Banknavigátor rendszere naprakészen követi az egyes bankok aktuális ajánlatait, a THM és a futamidő alakulását, hogy a felhasználó a legkedvezőbb döntést hozhassa meg. Fontos megérteni, hogy a támogatások és a hitelek szabályai időről időre változhatnak, ezért mindig a legfrissebb hivatalos információk alapján érdemes dönteni.
Gyakorlati tanácsok a hitelfelvételhez és elszámoláshoz
- Készíts költségvetést és tervezd meg a szükséges költségek pontos megnevezését a szerződésekben és a számlákon.
- Kérj előzetes hitelbírálatot a folyamat során, hogy tudd, mekkora hitelre számíthatsz.
- Válassz olyan kivitelezőket, akik részletes szerződést adnak és amelyben egyértelműen feltüntetik az anyag- és munkadíj tételeket.
- Figyelj a 50-50 arányra és a támogatás maximumára (3 millió forint); tervezd úgy a költségvetést, hogy ez a korlát ki legyen használva.
tags: #lakasfelujitas #kolcson #elszamolas #szamla
Népszerű bejegyzések:
- Debrecen közeli Dombos tanya: átfogó összefoglaló a telek és ingatlan lehetőségeiről
- Eladó ingatlanok Debrecen környékén: sorházak és telkek áttekintése
- Kovácsoltvas Francia erkély: dizájn és védelem
- címek és tevékenységek 8900 Zalaegerszeg, Ságodi Ipartelep 0807/14 hrsz.
- Panel lakóingatlanok a XIV. kerületben