
Lakáshitel: hogyan igazolható az önerő és mire figyel a bank?
A lakáshitelnél az önerő nem pusztán a vételár bankon kívül finanszírozott része, hanem a hitelbírálat egyik legfontosabb biztonsági eleme. A bank nemcsak azt vizsgálja, hogy az igénylő rendelkezik-e elegendő saját forrással, hanem azt is, honnan származik a pénz, mikor áll rendelkezésre, és jogilag tisztán bevonható-e az adásvételi folyamatba.
Mi minősül elfogadott önerőnek?
Leggyakrabban készpénz, folyószámlán lévő megtakarítás vagy lakástakarék az önerő. Az önerő jelenti azt az összeget, amelyet saját magunknak kell megfizetni az ingatlan megvásárlásakor, és nem fedezhető hitelből. Jelzálogból történő ingatlanvásárlás esetén az önerő megadható, mint az ingatlan vételára (hitelfedezeti érték) és a felvenni kívánt lakáshitel közötti különbség.
A bank számára az önerő akkor értelmezhető biztonságos saját forrásként, ha eredete, rendelkezésre állása és felhasználása egyaránt dokumentálható. A legegyszerűbb eset a bankszámlán tartott megtakarítás, amelynek múltja számlakivonatokkal, jóváírásokkal és pénzmozgásokkal követhető. Ez azért fontos, mert a pénzintézet nemcsak az aktuális egyenleget látja, hanem azt is értelmezni akarja, hogy a forrás rendszeres megtakarításból, munkajövedelemből, korábbi befektetésből vagy más ellenőrizhető eseményből keletkezett-e.
Pénz eredete és dokumentációs követelmények
Egy nagy összegű, frissen befizetett készpénz már több kérdést vet fel, mert a banknak pénzmosás-megelőzési és kockázatkezelési oldalról is vizsgálnia kell az eredetet. A bank számára a hitel visszafizethetősége a jövedelmi oldalról is kritikus, nem csak fedezeti oldalról. A pénz eredetének adózási vagy jogi bizonytalansága külön kockázati réteg. Ha az önerő vállalkozásból kivett pénzből, készpénzes megtakarításból, külföldi jövedelemből, kriptoeszköz eladásából vagy családi megállapodásból származik, a bank dokumentációs igénye magasabb lehet.
A magánszemély oldalán nem minden pénzmozgás adóalap-csökkentő vagy adósemleges esemény, ezért a forrás tisztasága adózási szempontból is vizsgálandó. A bank nem adótanácsadóként jár el, de ha a forrás nem tűnik rendezettnek, óvatosabbá válik.
Családi segítség, ajándék, kölcsön - mikor fogadja el a bank?
Családi ajándék vagy szülői segítség is lehet önerő, de ilyenkor a pénz jogcímét tisztán kell dokumentálni. Nem mindegy, hogy ajándékozásról, családon belüli kölcsönről, tulajdonostársi hozzájárulásról vagy később visszafizetendő megállapodásról van szó. Ha a családtag valójában kölcsönt ad, az a háztartás nettó cash-flow-ját terhelheti, még akkor is, ha a banki kalkulációban első ránézésre nem jelenik meg. Ha a pénz ajándék, akkor annak véglegességét és forrását is érdemes igazolni, mert a bank nem szereti az utólag vitatható családi pénzmozgásokat. A családi segítség tehát csak akkor erősíti az ügyletet, ha nem hoz létre rejtett adósságot.
Ingatlanértékesítésből származó önerő - mire figyelnek?
Az önerő származhat korábbi ingatlan eladásából is, de ez sem automatikusan problémamentes forrás. A bank ilyenkor jellemzően adásvételi szerződést, tulajdonjog-változáshoz kapcsolódó dokumentumot, bankszámlára érkezett vételárat vagy ügyvédi letéti igazolást kérhet. Ha a régi ingatlan vételára még nem folyt be, miközben az új lakás foglalója és vételárrészlete már esedékes, finanszírozási rés alakulhat ki. Ez nem kamatkérdés, hanem pénzáramlási probléma: az igénylő vagy átmeneti forrást keres, vagy módosítania kell az adásvételi ütemezést. A bank nem feltételezheti, hogy egy jövőbeli eladás biztosan, időben és teljes összegben lezárul.
Értékbecslés és vételár - gyakori elakadási pont
A leggyakoribb elakadási pont az értékbecslés és a vételár különbsége. Az igénylő a szerződéses vételárból indul ki, a bank viszont az ingatlan forgalmi értékét és hitelbiztosítéki értékét vizsgálja. Ha az értékbecslő alacsonyabb értéket állapít meg, mint a vételár, a bank nem feltétlenül a teljes vételárhoz, hanem a saját fedezeti értékéhez igazítja a finanszírozást. Ilyenkor az önerőigény hirtelen megnőhet, mert a különbözetet nem a bank, hanem a vevő viseli. Ez a helyzet különösen veszélyes akkor, ha az igénylő már kifizette a foglalót, de nincs tartalék az értékbecslési eltérésre.
Ütemezés, folyósítás és adminisztrációs kockázatok
Az önerő igazolása a fizetési ütemezés miatt is elakadhat. Az adásvételi szerződés sokszor rövid határidőket tartalmaz, miközben a banki hitelbírálat, értékbecslés, közjegyzői okirat, jelzálogbejegyzés és folyósítás időt igényel. Ha az önerő első részlete időben megvan, de a későbbi vételárrészhez már banki folyósítás kellene, az ügylet a banki feltételek csúszásán elakadhat. Új építésű lakásnál a szakaszos fizetés tovább bonyolítja a képet, mert a bank nem feltétlenül akkor folyósít, amikor a beruházó kéri a következő részletet. Használt lakásnál a tehermentesítés, tulajdoni lap, haszonélvezet vagy végrehajtási bejegyzés okozhat időveszteséget.
KHR státusz, meglévő hitelek és JTM
A KHR-státusz és a meglévő kötelezettségek szintén felülírhatják az önerő kedvező képét. Ha az igénylőnek aktív negatív KHR-bejegyzése van, a lakáshitel reális esélye erősen korlátozott, még akkor is, ha a saját forrás magas. Passzív KHR esetén a bank egyedi mérlegelést végezhet, de a korábbi mulasztás magasabb kockázati besorolást eredményezhet. A meglévő személyi kölcsön, hitelkártya, folyószámlahitel vagy áruhitel a JTM-kapacitást csökkenti, és emiatt a jó önerő sem biztos, hogy elég.
Állami támogatások és kombinációk - mit fogad el a bank?
Az állami támogatások és kedvezményes hitelek szerepét külön kell választani az önerőtől. A CSOK Plusz, az Otthon Start, a Babaváró vagy más családtámogatási elem eltérő jogszabályi és banki logika szerint működik, ezért nem kezelhető automatikusan szabadon felhasználható saját forrásként. Egy támogatott hitel a finanszírozási szerkezet része lehet, de attól még hitel marad, amely JTM-oldalon és banki kockázati szempontból terhelheti az igénylőt.
A Babaváró hitel esetén az MNB rendelkezései lehetővé teszik, hogy az igénybe vett babaváró támogatás 75 százalékát hozzáadhassák az önerőhöz. Az Otthon Start program speciális feltételeket és kombinációs lehetőségeket kínál: az Otthon Start kombinálható piaci alapú jelzáloghitellel és más állami támogatásokkal (például CSOK Plusz), és a Babaváró hitel az Otthon Start önerejéhez is felhasználható.
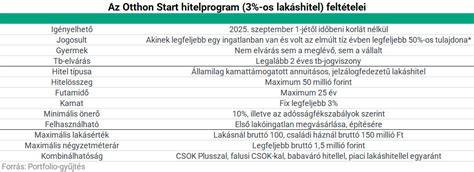
Otthon Start - röviden az önerőre vonatkozó részletek
Alacsony önerő igény: Mindössze 10% saját erő szükséges, ami lényegesen kedvezőbb feltétel, mint a szokásos 20%. Fontos megemlíteni, hogy a 10%-os önerő meglehetősen magas kockázatot jelent, és csak akkor szabad belemenni, ha biztos vagy benne, hogy vissza tudod fizetni a hitelt és hosszú távban gondolkozol az adott ingatlanban. Az ingatlan értékére vonatkozóan is vannak megkötések. Továbbá a négyzetméterár nem haladhatja meg az 1,5 millió Ft-ot.
Az Otthon Start hitelhez tartozó kedvezményekhez tartozik, hogy a bank az igénylőktől a hitel igénylésével és folyósításával összefüggésben összesen legfeljebb 30 000 Ft díjat kérhet bármilyen jogcímen. A maximálisan felvehető hitelösszeg 50 millió forint, amelyet legfeljebb 25 évre lehet igényelni. A támogatott 3%-os lakáshitel igénybevételével a megvásárolt ingatlanra jelzálogjogot jegyeznek be az állam javára, továbbá a hitel biztosítására elidegenítési és terhelési tilalom kerül be a földhivatalba.
Gyakorlati lépések az önerő igazolásához
A gyakorlati döntési menetrend első lépése az önerő forrástérképének elkészítése még a foglaló kifizetése előtt. Az igénylőnek pontosan össze kell állítania, mekkora összeg áll bankszámlán, mennyi érkezik ingatlaneladásból, van-e családi ajándék, felhasznál-e állami támogatást, és ezek közül melyik forrás mikor lesz ténylegesen hozzáférhető. Minden tételhez dokumentumot kell rendelni: számlakivonatot, adásvételi szerződést, ajándékozási nyilatkozatot, letéti igazolást, munkajövedelmi hátteret vagy egyéb eredetigazolást.
A banknál az összes szükséges dokumentummal együtt be kell nyújtani a hivatalos hitelkérelmet. Ekkor indul el a hivatalos bírálati határidő. A folyamat része, hogy a bank kiküld egy hivatalos értékbecslőt az ingatlanhoz. Az értékbecslési szakvélemény nem lehet 90 napnál régebbi az igényléskor, de mivel a becslést a bank rendeli meg, ez általában nem gond.
Stresszteszt és likviditás tervezése
A második lépés a fedezeti és likviditási stresszteszt. Az igénylőnek végig kell számolnia, mi történik, ha az értékbecslés alacsonyabb, a bank magasabb önerőt kér, a régi ingatlan vételára késik, a családi forrás csak később érkezik, vagy a hitelbírálat hiánypótlás miatt elhúzódik. A vételár mellett számolni kell ügyvédi díjjal, közjegyzői díjjal, értékbecslési költséggel, földhivatali tételekkel, költözéssel, felújítással, berendezéssel és többhavi lakhatási tartalékkal is.
Ha az összes önerő a vételárba kerül, a család likviditási puffer nélkül marad, ami már az első váratlan kiadásnál feszültséget okozhat. A bank által elfogadott önerő nem azonos a biztonságosan elkölthető összes pénzzel.
További lehetőségek az önerő kiegészítésére
Ha már kimerítettük a meglévő forrásainkat, de így sem gyűlt össze az elvárt önerő, akkor felmerülhetne a hiányzó rész személyi kölcsönből történő kiegészítése. Opció lehet azonban a Babaváró hitel, amelynek esetén úgy rendelkezik az MNB, hogy mivel ez egy állami kezességvállalással folyósított támogatási forma - melynek elsődleges célja, hogy segítse a családok ingatlanhoz jutását - ezért lehetővé teszi, hogy az igénybe vett babaváró támogatás 75 százalékát hozzáadhassák az önerőhöz.
Az ingatlanfedezetű hitel esetében önerőként nem csak készpénzt, hanem plusz ingatlanfedezetet is elfogadnak a bankok. Ez lehet tulajdonunkban lévő családi ház, társasházi lakás, hétvégi ház, üdülő, vegyes funkciójú ingatlan, építési telek vagy termőföld. Amennyiben ezek bármelyikét be tudjuk vonni plusz fedezetként a lakáshitelbe, akkor azzal biztosítható az önerő. Azzal azonban számolni kell, hogy a plusz ingatlanfedezettel nagyobb felelősséget vállalunk.
Praktikus tanácsok az ügyintézéshez
Érdemes körülnézni a banki ajánlatok között - bár a kamat mindenhol 3%, a bankok adhatnak plusz kedvezményeket. Érdemes lesz majd valamiféle előzetes hitelbírálatot (előminősítést) kérni, ahol a bank megnézi a jövedelmi helyzetet és a KHR státuszt, és jelzi, hogy hitelképesek vagyunk-e a kívánt összegre. A legnagyobb veszély, hogy te magabiztosan kifizeted a foglalót, és csak utána derül ki, hogy valami apróság miatt mégsem kapod meg a hitelt. Ezért erősen javaslom, hogy még az ingatlan lefoglalása előtt beszélj egy tapasztalt független hitelügyintézővel.
Városból vidékre – önellátó családoknál jártunk: a Hét Kenyér Ökofarm
| Forrás típusa | Mi kell hozzá? | Banki kockázat |
|---|---|---|
| Bankszámlán lévő megtakarítás | Számlakivonatok, jóváírások | Alacsony |
| Ingatlaneladásból beérkező vételár | Adásvételi szerződés, letéti igazolás, bankszámla-tételek | Közepes (időzítés kockázata) |
| Családi ajándék / segítség | Ajándékozási nyilatkozat, forrásigazolás | Közepes-magas (visszafizetési kockázat) |
| Állami támogatás (Otthon Start, CSOK) | Jogosultsági igazolások, támogatási dokumentumok | Alacsony-közepes (függ a támogatás jellegétől) |
| Plusz ingatlanfedezet | Tulajdoni lap, értékbecslés | Közepes (több fedezet = több kockázat) |
Egy rosszul dokumentált önerő nem feltétlenül végleges elutasítás, de hiánypótlást, bírálati csúszást vagy szerződésmódosítási kényszert okozhat. A bank nem feltételezheti, hogy egy jövőbeli eladás biztosan, időben és teljes összegben lezárul, ezért a pontos forrástérkép elkészítése és a dokumentáció előre rendezése jelentősen csökkenti a kockázatot.
tags: #lakashitel #sajat #ero #igazolas