
Közszolgálati Otthontámogatás: munkáltatói lakhatási támogatás és bankszámla-követelmények részletes útmutató
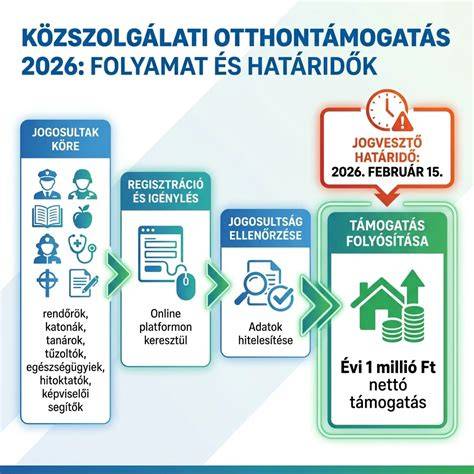
A Kormány a közszolgálatban dolgozókat otthontámogatási programmal segíti. A 2026. január 1-jével induló program egyösszegű, nettó 1 millió forint vissza nem térítendő támogatást biztosít. Az érintett munkáltatóknak 2025. december 20-ig valamennyi alkalmazottjukat tájékoztatni kell az Otthontámogatás igénybevételének lehetőségéről.
Azt, hogy Ön munkáltatja révén jogosult-e a támogatásra, könnyen ellenőrizheti a Magyar Államkincstár weboldalán, ahol az intézmény által vezetett munkáltatói nyilvántartásban megnézheti, hogy munkahelye szerepel-e az Otthontámogatásra regisztrált munkáltatók között. Fontos kiemelni, hogy nem minden esetben jogosult automatikusan a támogatásra a nyilvántartásban szereplő munkáltató minden munkavállalója, például ha kizárólag a Rendelet 1. § (1) bekezdés d) pontja alapján került be a munkáltató a munkáltatói nyilvántartásba. Ez esetben csak a közfoglalkoztatási jogviszonyban foglalkoztatott munkavállalók jogosultak a támogatásra. Javasoljuk, hogy a munkavállalói jogosultság tisztázása érdekében egyeztessen a munkáltatójával.
Az államháztartás központi vagy önkormányzati alrendszerébe tartozó munkáltató automatikusan szerepel a nyilvántartásban. Más munkáltatóknak önállóan regisztrálniuk kell. A 2026. Ha van érvényes 2026. január 1-jét megelőzően létrejött lakáscélú kölcsönszerződése, hitelszerződése, lízingszerződése, lakáscélú megtakarítása, illetve 2026. január 26. napjáig érvényesen létrejött munkáltatói kölcsönszerződése, és Ön jogosult igénybe venni az Otthontámogatást, akkor 2026. A munkáltató köteles az általa foglalkoztatott személyeket a támogatás igénybevételének lehetőségéről, feltételeiről és módjáról legkésőbb 2025. december 20. napjáig tájékoztatni.
A Magyar Államkincstár a jogosult munkáltatókról, valamint azok fenntartóiról nyilvántartást vezet (munkáltatói regiszter). A regisztrációs felület az Otthontámogatásról szóló 361/2025. (XI. Az államháztartáson kívüli munkáltatóknak, akik nem tartoznak az államháztartás központi vagy önkormányzati alrendszerébe a kormányrendelet hatálybalépésétől elektronikusan regisztrálniuk kell a Magyar Államkincstárnál és be kell jelenteniük a támogatás nyújtásának szándékát. A sikeres regisztrációt követően a munkáltató a Magyar Államkincstár nyilvántartásában „regisztrált munkáltató” státusszal szerepel. A munkáltató - fenntartóval rendelkező munkáltató esetén a munkáltató a fenntartón keresztül -, elektronikus úton nyújtja be a Magyar Államkincstárhoz az Otthontámogatás folyósítására vonatkozó igénybejelentést. Az Otthontámogatás fedezetét a közterhekkel növelt összegben a Kormány biztosítja a munkáltató részére a Magyar Államkincstáron keresztül. A Magyar Államkincstár a munkáltatónak járó támogatások összegét a benyújtott igénybejelentésben szereplő adatok alapján állapítja meg.
A munkavállaló nyilatkozatban rögzíti az igénylés tényét (lakhatási cél igazolása). Az Otthontámogatás teljes összegére a részmunkaidős foglalkoztatott abban az esetben jogosult, ha legalább két olyan részmunkaidős jogviszonya van, amelyek alapján külön-külön jogosult lenne az Otthontámogatás arányos részére és ezen jogviszonyok egybeszámítva teljes munkaidőt jelentenek. Tartós távollétnek minősül a 30 napot meghaladó távollét. A Magyar Államkincstár folyamatosan dolgozza fel az igényeket és a bejelentéseket.
A munkáltatók többféleképpen tudnak segíteni munkavállalóik lakásgondjainak megoldásában. A segítség az adómentes megoldásoktól a jogviszonynak megfelelő adózású jövedelemig terjed. A Mt. 33. §-a alapján a munkáltató az a jogképes személy, aki munkaszerződés alapján munkavállalót foglalkoztat. Az Szja tv. értelmezésében a munkáltató az, akivel a magánszemély munkaviszonyban áll. A Mt. értelmezésében a munkavállaló az a természetes személy, aki munkaszerződés alapján munkát végez. Az Szja tv. Ettől függetlenül még mindig több olyan törvény olvasható, amely munkáltatói juttatásként a vissza nem térítendő munkáltatói támogatást egy lehetséges juttatásként fogalmazza meg.
Tételezzük fel, hogy egy munkáltató 10 millió forint vissza nem térítendő lakáscélú támogatást folyósít az egyik munkavállalójának. Előfordulhatnak olyan helyzetek, amikor a magánszemély háza, lakása valamilyen külső tényező kapcsán károsodik vagy megszűnik. Ilyen eset lehet például, ha földrengés vagy egy gázrobbanás, árvíz stb. Az Szja tv. 1. számú mellékletének 6.1. pontjának a) alpontja alapján adómentes a munkavállaló, mint károsult részére a munkáltató által nyújtott segély, támogatás, ha az elemi kár bekövetkezése vagy környezeti vészhelyzet, tűzkár, baleset esetén a lakás helyreállítását, újjáépítését szolgálja. Az Szja tv. 1. számú mellékletének 8.6. pont f) alpontja alapján mentes az adó alól a munkavállaló szolgálati lakásban, munkásszálláson történő elhelyezése. A munkásszálláson történő elhelyezéssel esik egy tekintet alá az olyan más elhelyezés is (pl. A munkásszállás biztosításával kapcsolatban nem csak az Szja tv., hanem a Tao. tv. is tartalmaz kedvezmény, mégpedig adózás előtti eredmény csökkentés formájában.
A Tao tv. 7. § (1) bekezdésének kb) albekezdése alapján az adóalanya adózás előtti eredményt csökkentő tételként számolhatja el az Szja tv. szerinti munkásszállás bekerülési értékeként, a bekerülési értékének növekményeként kimutatott összeget a beruházás, felújítás befejezésének adóévében. Tételezzük fel, hogy egy részvénytársaság munkásszállás céljára bérelt ingatlan miatt adóévben 15 000 000 forint bérleti díjat fizetett. A munkáltatók úgy is segíthetik távoli helyen lakó dolgozóikat, hogy a munkavégzés helyéhez közel lakhatást biztosítanak számukra vagy hozzájárulnak annak költségeihez. A támogatás egyik lehetősége, hogy a munkáltató úgy járul hozzá az albérleti díjhoz, hogy a szerződés a munkavállaló és a bérbeadó között köttetik, és a számla a munkavállaló nevére szól. A másik lehetőség, hogy a szerződés a munkáltató és a bérbeadó között köttetik, a számla a munkáltató nevére szól. Ebben az esetben az áfa levonható, ha minden egyéb feltétel teljesül.
A Tao tv. 7. §. 2025. január 1-jétől egy újabb felhasználási cél is megjelent. A lakásfelújításra költhető összege nem haladhatja meg a fizetési számlán az adóév első napján nyilvántartott összeg és a felhasználásig folyósított összeg 50 százalékát. A SZÉP Kártya rendelet 5. Tételezzük fel, hogy egy magánszemély SZÉP-kártya számlájának adóévi nyitóállománya 220 000 forint. Munkáltatója az adóév minden hónapjának 5. napján 37 500 forintot utal át a korlátozott felhasználású SZÉP-kártya alszámlára. A munkavállaló adóév június 10-én szőnyegeket szeretne vásárolni. Folytassuk tovább a példát azzal, hogy a megvásárolt szőnyegek 122 500 forintba kerültek. A lakásfelújításra felhasználható összegből fennmaradt 100 000 forint. A munkavállaló október 10-én kisbútorokat szeretne vásárolni. A munkavállaló következmény mentesen nem tudja évekig gyűjtögetni a SZÉP-kártyára utalt pénzösszeget. A Széchenyi Pihenő Kártya felhasználásának veszélyhelyzeti szabályairól szóló 381/2022. (X. 6.) Korm. rendelet 2. § (1) bekezdése úgy rendelkezik, hogy a pénzforgalmi szolgáltató a Széchenyi Pihenő Kártya juttatásként átutalt, az utalást követő legalább 365 napos időszak alatt fel nem használt pénzeszköz erejéig és terhére 15 százalék egyszeri díjat számít fel március 20. és szeptember 20. napján. Fókusz: a fentiek alapján a lakhatási támogatás összegét a munkáltató a jövedelemmel és a költségviselőkkel összhangban kezeli. Az adóztatás ebben az esetben a jogviszonynak megfelelően történik, az a munkáltatói hozzájárulás a munkabér terheit viseli. Ez akkor is így van, ha a munkáltató olyan belső szabályzatot alkalmaz, mely szerint minden munkavállalója kap lakbértámogatást. Tekintettel arra, hogy a bérleti szerződéseket be kell mutatni, a hozzájárulás összege egyértelműen hozzárendelhető a munkavállalók személyéhez. Az Szja tv. 70. A hozzájárulás bruttó bérként is kezelendő. Tételezzük fel, hogy egy munkáltató bruttó (szocho nélküli) 300 000 forint albérleti hozzájárulást ad egyik 40 éves munkavállalójának. A munkavállaló egy kétszobás lakást bérel Budapest V. Következő példánkban feltételezzük, hogy a munkáltató bruttó cafeteria keretet alkalmaz, amelyben a lakbérhozzájárulás bruttó 300 000 forint/hó. A 35 év alatti munkavállalók esetében egy sajátos segítségnyújtás is lehetséges. Ez pedig a 2025. január 1-jétől adható lakhatási támogatás. Béren kívüli juttatásnak minősül a munkáltató által 35. életévét be nem töltött munkavállalójának a lakhatási támogatás címén a 403/2024. (XII. 18.) Korm. rendeletben meghatározott feltételek szerint. A lakhatási támogatás a bérleti díjhoz kapcsolódik, bérleti díjra fordítható.
A Tám. rendelet 4. §-a úgy rendelkezik, hogy a munkáltatói juttatást kizárólag átutalási megbízással, valamint felhatalmazó levélen alapuló beszedési megbízással lehet megfizetni. Tételezzük fel, hogy egy 35 év alatti fiatal munkavállaló évek óta albérletbe lakik. A bérleti díj összege 250 000 forint. Munkáltatójától havonta 150 000 forint lakhatási támogatást kap. Ez az összeg béren kívüli juttatásként folyósítható. Folytassuk tovább a példánkat azzal, hogy ez a munkavállaló a kormányhivataltól is kap 150 000 forintot havonta, és ezt nem jelzi a munkáltatójának. Ebben az esetben a bérleti díjból 150 000 forintot a kormányhivatal fizet, tehát a munkáltató csak 100 000 forintot adhatott volna. Tételezzük fel, hogy egy 35 év alatti fiatal évek óta ugyanannál a munkáltatónál dolgozik. A munkavállaló albérletben lakik Budapesten. Az albérleti díjösszege 250 000 forint/hó, amelyet a munkáltatója lakhatási támogatásként megfizet. A jogszabályok alapján azonban másként is lehet gondolkodni. A munkáltató göngyölítheti a havonta átutalt összegeket. Ha várható egy esetleges munkahelyváltás vagy a munkavállaló évközben betölti a 35. Sem az Szja tv., sem a Tám. rendelet nem tartalmaz olyan előírást, hogy a támogatás havi összegének azonosnak kell lennie. Előfordulhat ugyanis, hogy év közben az albérleti díj emelkedik vagy a munkavállaló költözik egy magasabb bérleti díjjal rendelkező ingatlanba. Tételezzük fel, hogy egy 32 éves munkavállaló évek óta albérletben lakik. az albérleti díjának összege 145 000 forint/hó, amit munkáltatója lakhatási támogatás címén megtérít részére. A bérleti szerződés 2025. szeptember 30-án lejár. Béren kívüli juttatás 2025. január 1 - 2025. szeptember 30. Béren kívüli juttatás 2025. október 1 - 2025. Ne felejtsük el, hogy a béren kívüli juttatásokról a tárgynegyedévet követő hónap 12-éig kell adatot szolgáltatni. A munkáltató ráfordításként számolja el a munkavállalói részére lakhatási támogatásként folyósított összeget és annak közterheit. A lakhatási támogatás összegét a munkáltató által fizetendő személyi jövedelemadó és szociális hozzájárulási adó terheli. Utóbbi esetében az 1,18-as adóalapszorzó miatt megemelkedik a munkáltató által fizetendő szja és szocho. 2025. A Tám. életévét. A támogatás felhasználható a már korábban felvett lakáskölcsön törlesztésére. Építkezés esetén a pénzügyi intézmények ütemezett folyósítású kölcsönt is nyújthatnak, tehát nem egyösszegben kapja meg a munkavállaló a megítélt kölcsönösszeget. Pénzügyi intézmények fogalmát a hitelintézetekről és pénzügyi vállalkozásokról szóló 2013. évi CCXXXVII. (Hpt.) törvény definiálja. A Hpt. alapján Pénzügyi intézmény a hitelintézet és a pénzügyi vállalkozás. Pénzügyi intézmény nem csak Magyarországon található. Az sem lehetetlen, hogy magyar munkavállaló más ország pénzügyi intézményétől vett fel lakáscélú kölcsönt. Nagyon fontos azonban, hogy a lakás (ház) Magyarországon legyen. A pénzügyi intézmény pedig magyarországi szélhelyű vagy EGT- államban (nem csak EU) székhellyel rendelkező hitelintézet Magyarországon létesített fióktelepe lehet. A munkáltató indirekt módon is tudja támogatni a munkavállaló lakáscélú felhasználásait. ennek módja az önkéntes nyugdíjpénztárba történő munkáltatói hozzájárulás fizetése, de támogatói adományként is történhet a befizetés. A munkáltatói hozzájárulás és az adomány jogviszonyuknak megfelelően adózik. A hozzájárulás összege után a munkáltató 13 százalék szocho-t fizet. Az érintett munkavállalótól 15 százalék szja-t és 18,5 százalék járulékot kell levonni és ez független attól, hogy a munkáltatója társasági adóalany vagy kisvállalati adóalanynak minősül. Az önkéntes pénztárakról szóló 1993. évi XCVI. törvény 74. §-a úgy rendelkezik, hogy a pénztár 2025. Az érintett lakásnak tehát mindenképpen Magyarországon kell lennie és a magánszemélynek tulajdonjogot kell szereznie. A pénztár a pénzügyi intézmény által igazolt törlesztési, előtörlesztési kötelezettség alapján közvetlenül a folyósító pénzügyi intézmény részére utalja át. Az önkéntes nyugdíjpénztári összeg munkáltatói lakáscélú kölcsön törlesztésére is fordítható. A kifizetés iránti kérelmet és a szükséges dokumentumokat, számlákat 2025. január 1-jétől 2025. Az Szja tv. 1. számú mellékletének 6.9.pontja alapján mentes az adó alól az önkéntes kölcsönös nyugdíjpénztár azon kiegészítő szolgáltatása, melyet az Önkéntes Kölcsönös Biztosító Pénztárakról szóló 1993. évi XCVI. törvény 74. A munkáltató a munkavállaló önsegélyező vagy egészség- és önsegélyező pénztárába is teljesíthet befizetéseket. A befizetett összeg jogviszonyának megfelelően adózik. Az önsegélyező pénztárak kifizetési portfólióját érdemes időnként áttekinteni, mert portfoliójuk tartalmazhat lakáscélú hiteltörlesztést is, amelynek általános összege legfeljebb a tárgyév első napján érvényes havi minimálbér 15%-ának megfelelő összeg. A folyósításhoz szükséges a hitelintézet igazolása az elmúlt három havi törlesztőrészlet összegéről, továbbá a lakáscélú jelzáloghitel szerződés másolata. A munkáltatók nem kötelezhetők arra, hogy munkavállalóiknak kölcsönt nyújtsanak. A hatályos jogszabályok azonban nem is tiltják ezt. Felmerül a kérdés, hogy a lakáscélú munkáltatói kölcsön nyújtása hogyan érinti a munkavállaló, illetve a munkáltató adó és járulékfizetési kötelezettségét. A kölcsönt vissza kell fizetni, ezért a magánszemélynek a kölcsönként kapott összeget bevételként nem kell figyelembe venni a jövedelem kiszámításánál. A munkáltató által kért kamatra azonban ügyelni kell. Az Szja tv. kivételes eseteiről: az Szja tv. 72. § (4) bekezdésének f) pontja alapján nem kell figyelembe venni egy meghatározott összegű hitelt, ha azt a munkáltató saját lakásépítéshez, vásárláshoz és egyéb célokra nyújtotta, és ezt az időszakot 2021-2025 adóévek figyelembe veszik.
A 403/2024. (XII. 18.) Korm. rendelet és az Szja tv. közös alkalmazása során felmerülő gyakorlati kérdések közé tartozik, hogy a lakhatási támogatás mely módon és milyen dokumentumokkal igényelhető, valamint hogyan történik az adózás és a visszafizetés esetleges jogosulatlan igénybevég esetén. A 2026. évtől kezdődően évente egy bejelentés szükséges, és az utolsó igénybejelentési határnap 2026. november 1. A program keretében az Otthontámogatás felhasználható hitel- vagy kölcsönszerződések törlesztésére, vagy önerő biztosítására, lakáscélú rendelkezések finanszírozására, és csak magyarországi lakóingatlanra vonatkozik.
🔴⚪🟢Rendkívüli energiahelyzet: minden fontos bejelentés egy adásban
A program részletes feltételeit és a nyilatkozat tételét a munkáltatóknál és az Államkincstárnál érdemes pontosan tisztázni. A támogatás igénylése alanyi jogon jár, amennyiben a munkáltató már regisztrált a MÁK-nál. A jogosulatlan igénybevétel esetén a visszafizetendő összeg jegybanki alapkamattal növelt mértékben kerül megállapításra. A program célja, hogy a munkavállalók lakhatási vagy törlesztési költségeit támogassa, és ezzel elősegítse a hosszabb távú elköteleződést a közszolgálati szférában.
tags: #lakashitel #tamogatas #munkaltato #kulon #szamlaszam