
Lakáshitel felvétele és lakás vásárlása: útmutató a hazai pénzügyi változásokhoz
Mindannyiunk életében eljön a pillanat, amikor valamilyen oknál fogva új otthonra van szükségünk, legyen szó munkahely miatti költözésről, gyermekvállalásról, a ház bővítéséről vagy felújításáról. A segítség azonban kéznél van: különböző lakáshitelek és államilag támogatott megoldások közül választhatunk.
A lakásvásárlás és hitelfelvétel folyamata összetett, de ha felkészülünk, elkerülhetők a buktatók. A hitelbírálat során a bank a havi jövedelmünk terhelhetőségét vizsgálja, és kiemelt figyelmet fordít a JTM-re.
A hitelhez vezető út és a legfontosabb feltételek
- A lakáshitel feltételei szigorúbbak a személyi kölcsönökhöz képest, és a vételár bizonyos százalékát az ügyfél saját forrásból kell teremtenie (önrész).
- Az adóstárs bevonása előnyös lehet, ha a bank ezt megkívánja vagy kedvezően befolyásolja a hitelbírálatot.
- A fedezetként felajánlott ingatlannak megfelelő értékűnek kell lennie, és értékbecsléssel határozzák meg az értékét.
- A jelzálogjog bejegyzésére a bank jogosult, a fedezetként szolgáló ingatlanon.
- Általános kínálatban elérhetők piaci lakáshitelek, de ezek közül kiemelkednek a MFL (Minősített Fogyasztóbarát Lakáshitel) típusok.
Kötelező és jövedelemhez kötött feltételek
A havi nettó jövedelem és a meglévő hitelek összege befolyásolja, hogy milyen mértékű önerőre van szükség. A JTM mutató azt mutatja meg, hogy a havi jövedelmünk mekkora hányadát terhelheti a törlesztőrészlet.
Az adóstárs bevonásával a bank erős biztosítékot lát, és ezáltal akár nagyobb összeghez is hozzájuthatunk. A CSOK Plusz és a Babaváró esetében a korhatárokat és a feltételeket a bank határozza meg a kérelem benyújtásának időpontjától függően. A Babaváró kölcsön esetében a feltételek között szerepel a házasság és a várható gyermekvállalás.
Állami támogatások és költségek
Az állami támogatások hatására egyre többen vágnak bele a lakásprojektbe: vásárlásba, felújításba vagy építésbe. A Babaváró hitel kimutatható előnyöket nyújt a futamidő első 5 évében, és a későbbi években is kedvező marad. A CSOK Plusz 10% önerővel is igényelhető lakásvásárlás esetén.
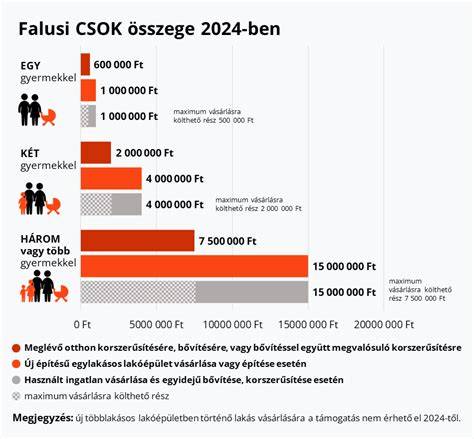
A CSOK Plusz előnye, hogy amennyiben a család az első közös lakását vásárolja, a hitel 10% önerővel is igényelhető. Egy 80 millió forintos lakás esetén tehát 8 millió forint is elegendő lehet önrészként bizonyos feltételek mellett. A CSOK Plusz kölcsön kamata legfeljebb 3%, a kamattámogatás pedig maximum 25 év lehet. A falusi CSOK vissza nem térítendő támogatás, a CSOK kamattámogatott hitel és a Babaváró hitel egyidejűleg is igényelhető lehet, ha megfelelünk a feltételeknek.
Az öngondoskodás és megtakarítás fontosságát hangsúlyozzuk: a Babakötvény adómentes állampapír, amely gyermekek részére jár, és a lakástakarék esetében is elérhetők kedvezmények. A lakástakarékpénztárak közül a Fundamenta, az Erste és az OTP kínál ilyen konstrukciókat, amelyekhez állami támogatás járhat.
Lakáshitel kiválasztása és a folyamat lépései
- Előzetes hitelképesség-vizsgálat: 1-3 nap, amely segít meghatározni az árkategóriákat és az önerő mértékét.
- Ingatlan kiválasztása és tulajdoni lap ellenőrzése: az ingatlan hivatalos adatai és terhei átvizsgálása.
- Hiteligénylés leadása és értékbecslés: az ingatlan értékét és a fedezetet vizsgálják.
- Hitelfolyósítás: a folyósítás feltételeinek teljesülése után történik.
- Birtokbaadás és tulajdonjog bejegyzés: a birtokátvétel és a földhivatali bejegyzés.
A hitelszerződés megkötése közjegyzői okiratba foglalása szükséges. A biztosítás megkötése gyakran előnyös lehet, és az engedményezés a bank javára történik. A hitelbírálat általában 15 napig terjedhet minősített fogyasztóbarát konstrukcióknál, más hiteléknél 30-60 nap is lehet.
Mi kerül az adásvételi szerződésbe hitel esetén?
A szerződésben rögzíteni kell a teljes vételárat, az önerő összegét, a bankhitelt, a fizetési határidőket és annak forrását. A vevő jövedelmeit és a bejegyzési engedély kiadásának feltételeit is pontosan kell megjelölni. Ha a bank kevesebb hitelt hagy jóvá, mint amennyit terveztek, a szerződésnek ezt a változást is tartalmaznia kell.
A folyamat logikája és tippek
- Fontos, hogy a lakáshitelt már az adásvételi szerződés megkötése előtt kiválaszd, mert különben előfordulhat, hogy nem kapsz hitelt vagy magasabb árat fizetsz.
- A foglaló sorsa banki elutasítás esetén attól függ, hogy a finanszírozási kockázat ki terhére került. Ha a szerződés ezt egyértelműen szabályozza, a vita minimális.
- Számolj a plusz költségekkel: jogi díjak, illeték, energetikai tanúsítvány, költöztetés és felújítás költségei is előfordulhatnak.
- Az értékbecslés 5 munkanapon belül elkészülhet, és bankonként eltér, mikor kell a díjat rendezni.
Gyakorlati útmutató a videó alapján
Az Otthon Start program maximum 3%-os kamatával nyílik meg egy új korszak a lakáshitelezésben; ez révén kamatverseny alakulhat ki a bankok között.
A 2,5%-os kamat lehetőségét is részletezik Argyelán József és Molnár Péter a videóban, és bemutatják a rejtett feltételeket, amelyek befolyásolhatják a hitelfelvételt.
3%-os Otthon Start hitel: Így szívhatod meg a csodahitellel....
Kapcsolódó gyakorlati lépések a szerződés és a folyamat során
A lakásvásárlás utolsó lépései közé tartozik a közművek intézése és a tulajdonosváltozás bejelentése, amelyet 15 napon belül érdemes elintézni.
Megfontolandó a tulajdoni lap ellenőrzése a szerződés aláírása előtt, hogy megbizonyosodjunk a tehermentességről és a jogi rendezettségről.
Ha a hitel elutasításra kerül, a szerződés rendezése és a foglaló sorsa a feltételektől függően rendezhető.
tags: #lakashiteles #lakas #vasarlasa
Népszerű bejegyzések:
- Megéri az új építésű lakás? Példák, lehetőségek és a környezet az Otthon Centrum kínálatában
- Részletes információk a Nívós Társasházkezelő Kft.-ről
- Beépítési útmutató: Electrolux páraelszívó
- Ismerje meg az OSRAM Cube VX70-WD LED munkalámpát
- A tulajdonjog átruházásának jogi keretei a magyar ingatlan-nyilvántartás szerint