
Lakásk assumption kalkulátorral kiszámolt hozamok és lakástakarék (LTP) EBKM megértése
A Lakástakarék EBKM-je ezekből a százalékokból adódik, könnyen belátható, hogy a nagy kamatozású részből érdemes sokat begyűjteni a kis kamatozásúból pedig keveset. Ezt úgy lehet megtenni, hogy az elején kevés pénzt teszek a megtakarításba a végén pedig sokat. A lenti kalkulátorba az évenkénti megtakarításokat lehet beírni és ebből számítja ki azt, hogy mekkora EBKM-et lehet elérni (azaz költségektől megtisztított kamatot = tiszta hozamot).
Mi a lakástakarék és hogyan működik?
Mi az a lakástakarék? A lakástakarék egy rendszeres megtakarítási forma, amellyel kifejezetten lakáscélra gyűjthetsz pénzt. Lakástakarékot magánszemélyek és társasházak egyaránt nyithatnak. A lakástakarék szerződésben a szerződő és a kedvezményezett szerepel, ami lehetsz egy személyben.
Hol lehet lakástakarékot nyitni? Jelenleg három szolgáltató nyújt lakástakarék megtakarítást Magyarországon: az Erste, az OTP és a Fundamenta-Lakáskassza. Ezek a megtakarítási formák teljesen adómentesek, így a hozamok után nem kell SZJA-t és szochót fizetni. A megtakarítási időszak lejártával fix kamatozású lakáskölcsön is igénybe vehető.
Az állami támogatás megszűnése után is fennmaradt a lakástakarék lehetősége, de a korábbi 30%-os állami támogatás már nem jár automatikusan. Azonban az új ajánlatok is tartalmaznak kamatbónuszokat vagy prémiumokat, hogy vonzó legyen a konstrukció.
Érinti szolgáltatók és főbb jellemzőik
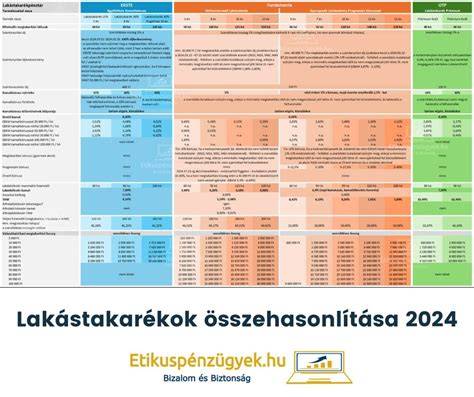
OTP Lakástakarék: 4 és 8 éves futamidőket kínál, havonta 10 000-100 000 Ft közötti befizetésekkel. EBKM 3,60% a 4 éves és 5,84% a 8 éves megtakarításnál. Hitel a megtakarítás végén vagy az időszak végén, THM a hiteleknél 9,9% (4 év) és 9,3% (8 év).
Fundamenta Lakáskassza: 46 hónaptól 178 hónapos megtakarítási időig, havi befizetés 10 000-50 000 Ft között. EBKM 0,37%-6,11% között a konstrukciótól függően. A legmagasabb kamatbónusz akár 40%-os is lehet egy egyszeri bónusz formájában.
Erste Lakástakarék: jelenleg 5, 8 és 10 éves konstrukciók. 10 évesnél akár egyszeri pénzkivétel a megtakarítás alatt, anélkül, hogy megállítaná a folyamatot. EBKM 3,93%-6,10% közötti tartomány, legmagasabb hozama a 8 éves változatnál található.
Hogyan kalkulálható az EBKM?
A kalkulátorral az évenkénti megtakarításokat beírva az EBKM-et lehet kiszámolni. Egyszerűsítésképpen úgy számolunk, mintha a teljes összeg egy összegben év közepén lenne befizetve, de ez majdnem teljesen azonos eredményt ad azzal, mintha havonta írnánk be a befizetéseket.
Az EBKM a költségektől megtisztított kamat, tehát a nettó hozam, amely alapján érdemes megérteni, melyik konstrukció adja a legjobb hosszú távú értéket. A 40%-os egyszeri jóváírás, ha volt ilyen, nem egyenlő a 40%-os éves hozammal; a jóváírás jelenlegi értéke egy egyszeri bónusz formájában jön.
Mit lehet felhasználni a lakástakarékból?
A megtakarítás felhasználása lakáscélokra történik: vásárlás, kivitelezés, felújítás, korszerűsítés, energetikai korszerűsítés, illetve lakáshitel előtörlesztése. A felhasználás igazolása kötelező; a kifizetést megelőzően és utána is szükséges lehet a dokumentáció benyújtása. A finanszírozási lehetőségek magukban foglalják a hitelt a megtakarítás végén, vagy előtörlesztésre is van lehetőség.
A felhasználás lehetőségei között szerepel a családi ház felújítása: külső hőszigetelés, tetőfelúítás, nyílászáró csere, kertépítés és egyéb korszerűsítések. Lakáscélokra is felhasználható a megtakarítás, például új lakás vásárlása vagy meglévő lakás felújítása. A felújítási költségek többmillió forintra rúghatnak, és a megtakarításból akár 100%-ban ki tudjuk fizetni.
Miért éri meg lakástakarékot indítani?
Az állami támogatás megszűnése ellenére a lakástakarék továbbra is vonzó lehet a kamatbónuszok és a hosszú futamidő alatti kamatbiztonság miatt. A hosszabb futamidő lehetővé teszi, hogy a megtakarítás idő alatt kamatozzon, és a futamidő végén kedvező lakáshitelhez jussunk. Emellett a megtakarítás adómentes felvételi lehetőséget biztosít a személyi jövedelemadó és szocho tekintetében.
Kérdés esetén forduljon hozzám bizalommal. A kalkulátor segít összehasonlítani a különböző konstrukciókat és kiválasztani a legmegfelelőbbet a céljaidhoz és jövedelmedhez igazítva.
- A megtakarítási időszak lejártát követően lehet lakáshitelt igényelni, futamideje a megtakarítás időszakával egyezik.
- A szerződéses összeg nem kizárólagos; több számlát is nyithatsz, és több szerződésre is vonatkoztatható a kamatbónusz.
- A kiutalási időszak általában két hónap, de azonnali kiutalás díjjal elérhető lehet.
Jegyzetek és figyelmeztetések
Az adatok a 2020-2025 közötti időszakban megjelenő konstrukciókat és általános feltételeket tükrözik. A konkrét feltételek és aktuális offerek mindig a szolgáltatók oldalain érhetőek el.
🔴⚪🟢Rendkívüli energiahelyzet: minden fontos bejelentés egy adásban
tags: #lakaskassza #hozam #szamitas