
lakásszövetkezet elnöke elszámolási kötelezettsége közös költségről
SZakterületünk a társasházi jog. Mert mi egyedülálló módon - előzetes jogi tanácsadás keretében - díjmentesen tájékoztatjuk Önt jogi lehetőségeiről, még a tényleges lépések megtétele előtt! Előzetes jogi tanácsadásunk alapján Ön olyan előnyökhöz jut amellyel sikeresen eléri célját! Az ügyvédi munkadíj nálunk kedvező, megfizethető és elérhető. Az egyedileg igénybe vehető. A lakásszövetkezet részére fizetett díjak közül nem minden minősül közös költségnek! Ez azért fontos, mert a közös költség tartozásnak minősülő adósság behajtására szigorúbb szabályok vonatkoznak A közös költség tartozás fizetési meghagyás és per során is végrehajtható. Lakásszövetkezet esetén a fenntartási költség a köznyelvben közös költségként ismert.
Amit a közös költségről érdemes tudni, különös tekintettel a fenntartási költség és a közös költség jogi besorolására: az, hogy mi minősül fenntartási költségnek, azért jelentős, mert a fenntartási költség tartozás érvényesítésére, behajtására külön szabályok vonatkoznak. Egyrészt fenntartási költségnek minősülnek a szövetkezeti tulajdonba tartozó épületrész, épületberendezés, nem lakás céljára szolgáló helyiség és lakás fenntartásának költségei. A fenntartási költséget az igazgatóság köteles beszedni és a tartozásokat behajtani. A fenntartási költség behajtására külön szabályok vonatkoznak, ezért nem mindegy, hogy mi minősül fenntartási költségnek, mert más díjra, költségre ennek a behajtási szabályai nem alkalmazhatók.
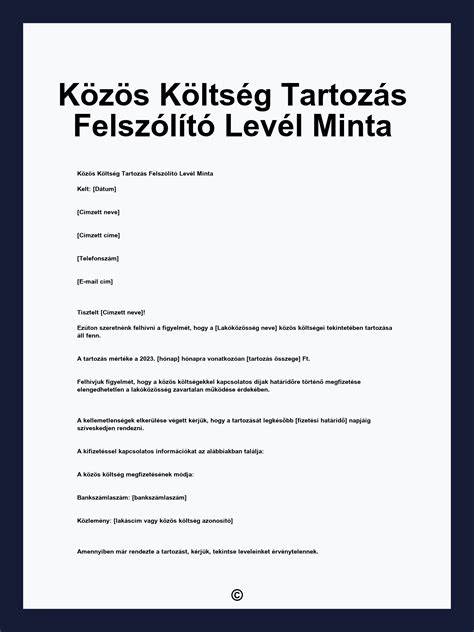
A hátralékok behajtásának módját az alapszabály részletesen szabályozhatja, akár többszöri fizetési felszólítás megküldését is előírhatja. Az igazgatóság a fizetési felszólítást postán, tértivevénnyel is megküldheti a hátralékos lakástulajdonos részére. Csak akkor tekinthető közöltnek az ilyen első át nem vett fizetési felszólítás, ha a címzett az átvételt megtagadta. Ezzel azonban nem sok időt nyer a hátralékos, mivel ha a második fizetési felszólítás „nem kereste”, vagy „az átvételt megtagadta” jelzéssel érkezik vissza, a fizetési felszólítást közöltnek kell tekinteni.
A fenntartási költség hátralék behajtására külön közgyűlési határozat nem szükséges. Az igazgatóság több módon behajthatja a fenntartási költséget, ha a fizetési felszólítás nem vezetett eredményre. Egyrészt fizetési meghagyást kezdeményezhet, vagy pert indíthat. Amennyiben bármelyik eljárás végrehajtásba fordul, kérelmezhető a végrehajtás a tulajdonostárs minden vagyontárgyára, így akár gépjárműjére, munkabérére, nyugdíjára is. A hátralékos lakás tulajdonos ingatlana terhére jelzálogjog is bejegyezhető a szövetkezeti követelés biztosítására. Az igazgatóság ezt csak akkor teheti meg közgyűlési határozat nélkül, ha az alapszabály felhatalmazta rá. A teendőkért kérje útmutatásunkat!
- 2. Kérdés: A társasház kültéri közös területén engedélyezte a tárolóbokszok létesítését. A bokszok a tulajdonosoké, a díj a közös költség meghatározott százalékának megfelelő. A kérdés az, hogy ezek a díjak közös költségnek minősülnek-e vagy más jogcímen kerülnek hozzászámításra? Részlet a válaszból: a tárolóbokszok használatával kapcsolatos költségek közös költségnek minősülhetnek, és ilyen esetekben a bevétel a közösség része marad. Ha nem közös költség, akkor az a társasház részére a vállalkozási tevékenység bevételei közé sorolandó? A tárolóbokszok után a bokszok tulajdonosai az egységnyi tulajdoni hányadon alapuló közös költség meghatározott százalékának megfelelő összeget fizetnek.
- 3. Kérdés: A kft.-adóalany egy magánszemélytől ingatlant bérel. A helyiség bérleti díja mellett az ingatlan tulajdonosát terhelő társasházi közös költséget is a bérleti díj részeként meg kell fizetni. A közös költség dokumentálása során a közgyűlés határozatából kiderült, hogy a társasháznak fizetendő közös költség egy hányada a felújítási alapba kerül. Ez miért nem jogszerű konstrukció, és mi a helyes gyakorlat? A bérbeadó és a bérlő a bérleti szerződésben kell, hogy rögzítse a bérleti díjat.
- 4. Kérdés: A lakásszövetkezet havonta egy összegű bizonylatot állít ki közös költség címen, amely tartalmazza a felújítási alapba jutó összeget is. Könyvelhetjük-e tárgyhavi költségként a teljes összeget, vagy részletezettség szükséges? A válasz szerint a közös költség részletezéséről a közgyűlés határozatai alapján kell tájékoztatni a tagokat.
- 5. Kérdés: A lakásszövetkezet köteles-e a tulajdonosok részére számlát adni a havonta befizetendő összegről és milyen részletezettséggel? Ha az Áfa-körbe tartozik, mely tevékenységekre kötelezett feláfát felszámítani? A válasz hangsúlyozza, hogy a közös költség nem minősül szolgáltatásnyújtásnak, így általános SZÁmlázási kötelezettség csak kivételek esetén van, például ha az összeg egyedi alapon kerül meghatározásra.
- 6. Kérdés: Több vállalkozó közös beruházási munkájának elszámolása. A közös üzemeltetés során a résztvevők részére a vagyontárgyat megosztják, a költségeket és hasznot megosztják a befektetők között.
- 7. Kérdés: Költségvetés és az elszámolás szabályai. A Tht. és Sztv. összhangja szerint a közös költség bevételeit és kiadásait, valamint a felújulási alap felhasználását a SZMSZ határozza meg. A költségvetésnek és az elszámolásnak a számviteli előírásokkal összhangban kell készülnie.
- 8. Kérdés: A társasházban a közös költség és annak megosztása a tulajdoni hányad szerint történik. A közös költség viselése a tulajdonostársak tulajdoni hányadának megfelelően terheli, és az SZMSZ eltérhet ettől csak akkor, ha a házirend szerint más megállapodás van.
- 9. Kérdés: Az ingatlan-bérbeadás és a közös költség kapcsolata. Ha az albérletet a tulajdonos bérli, a közös költséget általában az albérlő viseli. A társasháznak közvetlenül nincs jogi kötelezettsége a bérlőre vonatkozóan, mivel a viszony a tulajdonos és a bérlő között állapodás kérdése. A közös képviselő feladatai közé tartozik a költségvetés és az elszámolások elkészítése, és a közgyűlések előkészítése.
- 10. Kérdés: Hogyan kell könyvelni a kettős könyvvitelt alkalmazó kft.-nél a közös költség és biztosítási díjak viselését? A válasz szerint ha a közös költség tartalmazza a lakások biztosításának díját is, azt közös költségként kell könyvelni az igénybe vett szolgáltatások költségei között, és a biztosítási díjat a magánszemélyek bérlésénél kiemelten kell kezelni.
Gyakorlati megközelítés a problémák kezeléséhez
A közös költség és fenntartási költség közti megkülönböztetés alapvető a behajtási rendben. A fenntartási költség behajtására irányuló eljárások (fizetési felszólítás, fizetési meghagyás, peres eljárás) külön szabályok alá esnek, és a közös költség tartozásának rendezése minden tulajdonostárs közgyűlési határozata alapján történik. A SZMSZ-nek világosan meg kell határoznia, hogy mely tételek tartoznak a fenntartási költséghez és melyek a rendes gazdálkodás körébe.
A közös költség megállapítása kizárólag a közgyűlés hatáskörébe tartozik. A közgyűlés a költségvetést és az elszámolást hagyja jóvá, és meghatározhatja a felújítási alap hozzájárulását is. Ha a közös költség tartozása fennáll, a közös képviselő a tartozás behajtására írásbeli emlékeztetőt, majd fizetési felszólítást küld ki, és szükség esetén fizetési meghagyást bocsát ki. A jogszerű követelések érvényesítése érdekében a jogi képviseletet és az eljárásokat irodánk biztosítja.
Az ingatlanok között zajló ügyletek jogi keretei szerint a tulajdonos és a tényleges használó közötti megállapodás kizárólag a társasház egyetértése esetén köthető meg. A közös költség elhanyagolása súlyos következményekkel járhat, és végső soron végrehajtási eljárás is indítható a tartozó tulajdonossal szemben. A közös költség viselése a tulajdonosi jogok és kötelezettségek alapvető eleme, amely a közösség fenntartását szolgálja.
Hallgassátok meg az Első táncunk dal részletét Sztojka Tibi fantasztikus előadásában! 🎤
Részletező, az irányadó jogszabályokra alapozó összefoglaló
A társasházakról szóló törvény (Tht.) alapján a közös költség a közös tulajdon fenntartásának költségei, továbbá a rendes gazdálkodáson felül eső kiadások összege. A közös költség viselése a tulajdonostársakat illeti meg tulajdoni hányaduk szerint, kivéve, ha az SZMSZ eltérően rendelkezik. A SZMSZ-nek tartalmaznia kell az érintett költségnemek meghatározását, a számítás módját és a konkrét hozzájárulások elosztását. A közös költség alapját a például a közgyűlési határozatban meghatározott összeg adja, melyet a tulajdonosoknak meg kell fizetniük. A közgyűlés hatáskörébe tartozik továbbá a közös képviselő kiválasztása, visszahívása, felmentése, illetve felelősségre vonása kártérítési vagy büntetőeljárás keretében is. A jogi háttérhez hozzátartozik a polgári jog és a számviteli előírások összhangja, amely a közös költség fogalmát és elszámolását érinti. A jogi tanácsadás során kiemelten fontos a jogszerű és átlátható elszámolás biztosítása, hogy a visszaélések elkerülhetők legyenek, és a tulajdonosok megértsék kötelezettségeiket és jogait a közös költséggel kapcsolatban.
tags: #lakasszovetkezet #elnoke #elszamolasi #kotelezettsege #kozos #koltsegrol