
Lakásvásárlás CSOK-ból és munkáltatói hitellel: részletes útmutató a lehetőségekről és feltételekről
Magyarország Kormánya jelentős támogatást nyújt a családoknak lakásvásárlásra, amely a CSOK (Családi Otthonteremtési Kedvezmény) és az államilag támogatott kamattámogatott lakáshitel formájában érhető el. Emellett 2025-től elérhető a munkáltatói lakhatási támogatás is, amely további könnyítést jelent az otthonteremtésben részt vevők számára. Ez az útmutató részletesen bemutatja, hogyan kombinálható a CSOK és a munkáltatói hitel, mik a legfontosabb feltételek és lehetőségek 2026-ban.
CSOK-hitel és CSOK támogatás feltételei 2026-ban
A CSOK egy állami támogatási forma, amely vissza nem térítendő támogatásból és kamattámogatott hitelből áll. A kedvezmény célja, hogy megkönnyítse a családok lakáshoz jutását új és használt ingatlanok vásárlása, építése, bővítése vagy korszerűsítése esetén.
Jogosultsági feltételek
- Magyar állampolgárság vagy érvényes tartózkodási engedély az EU állampolgároknak
- Legalább egy meglévő vagy vállalt gyermek
- Megfelelő társadalombiztosítási jogviszony (tb-jogviszony): újépítésű lakás esetén legalább 180 nap, három gyermek esetén 2 év, használt lakás vásárlás esetén minimum 180 nap. A Falusi CSOK esetén 1 év, 10 millió forint támogatás felett 2 év szükséges
- Rendelkezni kell legalább tíz százalék önerővel, amely saját megtakarításból, Babaváró támogatásból vagy vissza nem térítendő CSOK-ból tevődhet össze.
- Előre vállalt gyermekek esetében a házaspár egyik tagjának 40 év alattinak kell lennie
Fontos, hogy a támogatott ingatlannak lakhatónak kell lennie, életvitelszerű lakhatás igazolása szükséges. A vételárnak maximum 10%-át lehet készpénzben fizetni, különben elutasíthatják a CSOK-igénylést.
CSOK összeg és hitelkeret
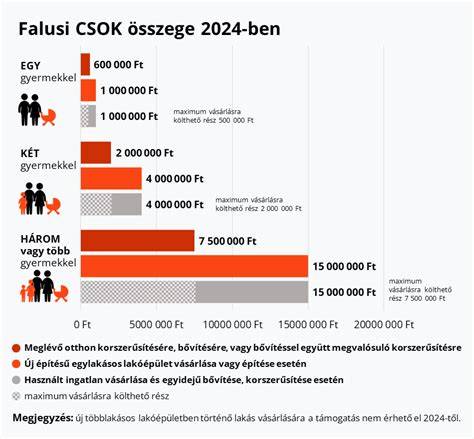
| Gyermekek száma | Új ingatlan támogatás (Ft) | Használt ingatlan támogatás (Ft) | Max. CSOK hitel összege (Ft) |
|---|---|---|---|
| 1 gyermek | 1 000 000 | nem elérhető | nem elérhető |
| 2 gyermek | 10 000 000 | 10 000 000 | 10 000 000 |
| 3 vagy több gyermek | 15 000 000 | 15 000 000 | 15 000 000 |
A CSOK-hitel éves kamata fix 3%, a futamidő minimum 5 év, maximum 25 év lehet. A lágy hitelfeltételek és az állami kamattámogatás miatt ez a konstrukció jelentős pénzügyi előnyt nyújt a hagyományos piaci hitelekkel szemben.
Munkáltatói lakhatási támogatás és munkáltatói hitel
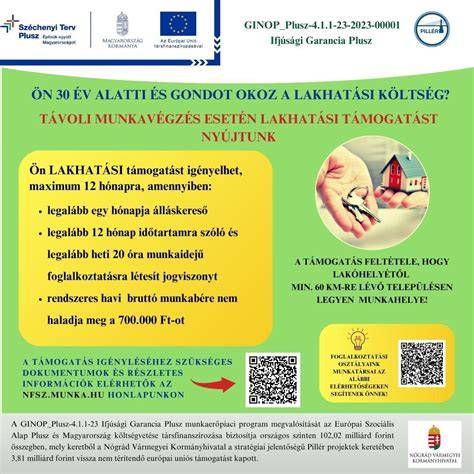
2025-től állami ösztönzés mellett a munkaadók is aktívan részt vehetnek a munkavállalók lakhatásának támogatásában. A munkáltatói lakhatási támogatás keretében a munkáltató akár havi 150 ezer forintos lakásbérleti díj- vagy törlesztőrészlet-támogatást adhat a 35 év alatti munkavállalóknak. Ez éves szinten akár 1,8 millió forint támogatást jelenthet.
A munkáltatói hitel, egy kamatmentes konstrukció, nem kötött konkrét hitelcélhoz és nem szükséges ingatlanfedezet hozzá, ezért rugalmas felhasználást tesz lehetővé. A gyermekvállalási kötelezettség hiánya mellett előnye, hogy az első és második gyermek születésekor a törlesztés 2 évig szüneteltethető, második gyermeknél a tőketartozás 50%-a, harmadiknál pedig teljes tőketartozás elengedésre kerül.
CSOK és munkáltatói hitel kombinálása
A CSOK kamattámogatott lakáshitelével kombinálva a munkáltatói hitel vagy támogatás jelentős könnyítést jelent az otthonteremtés finanszírozásában. A CSOK-hitel 3%-os fix kamattal, a munkáltatói hitel pedig kamatmentesen segítheti a családokat, hogy akár 50 millió forintot is felvehessenek vásárlásra vagy építésre maximum 25 éves futamidővel.
Fontos, hogy a hitelfelvétel során a befogadó pénzintézetek saját hitelbírálati szabályzata szerint vizsgálják az igénylők jövedelmi viszonyait és biztosítják a megfelelő fedezetet, mely esetében ingatlanra bejegyzett jelzálogjog szolgál garanciaként.
Ezen konstrukciók igénylésénél érdemes figyelemmel lenni az egyes támogatási programok részletes feltételeire, valamint arra, hogy a CSOK és a munkáltatói hitel együttesen is igénybe vehető, növelve ezzel a lakáscélú pénzügyi forrásokat.
Hitel Hétfő 27. rész - Mi a CSOK és a falusi CSOK között a különbség?
Fontos tudnivalók a CSOK-kal és munkáltatói hitelekkel kapcsolatban
- CSOK-hitel igényléséhez szükséges legalább 2 gyermek megléte vagy vállalása (a babaváró támogatás vagy megelőlegező CSOK formájában is megoldható)
- A CSOK hitel és támogatás igénylésekor a hitelintézetek a hitelbírálat során vizsgálják a jövedelmi, tb-jogviszony feltételeket, valamint a fedezetül szolgáló ingatlan értékét
- Az ingatlan vételárának és az értékbecslésnek legfeljebb 20%-os eltérése lehet, magasabb eltérés esetén elutasíthatják a támogatást és hitelt
- CSOK-kal vásárolt ingatlan után illetékmentesség jár, feltéve, hogy a támogatást nem rendelik vissza
- Igényelhető lakásbiztosítás megkötése a kötelező fedezet miatt
- Az önerő összeállítható saját megtakarításból, babaváró támogatásból és vissza nem térítendő CSOK összegből is
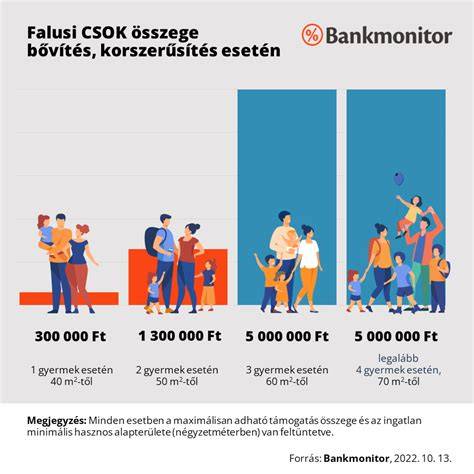
- A CSOK Plusz és Falusi CSOK speciális konstrukciók magas támogatási összegekkel, amelyek bizonyos lakóhelyi és tb-jogviszony feltételekhez kötöttek
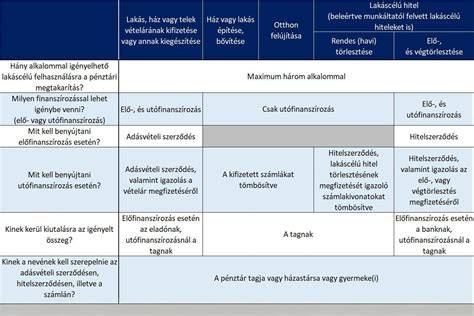
CSOK igénylésének lépései
- Ellenőrizd a CSOK jogosultságod a Bankmonitor CSOK kalkulátorával
- Keress hitelintézetet a legjobb hitelajánlat megtalálásához
- Nyújtsd be CSOK igényedet a kiválasztott pénzintézethez, várd meg az elbírálást és folyósítást
- Ha CSOK hitelt is igényelsz, adj be hitelkérelmet és várd meg a bank döntését
- A teljesítést követően élvezd a kedvezményes lakáshitel törlesztést és támogatást
Mindkét támogatási formánál érdemes hitelszakértő igénybevételével, részletes tanácsadással támogatni az igénylési folyamatot az esetleges buktatók és hibák elkerülése érdekében.
Költségek és pénzügyi előnyök
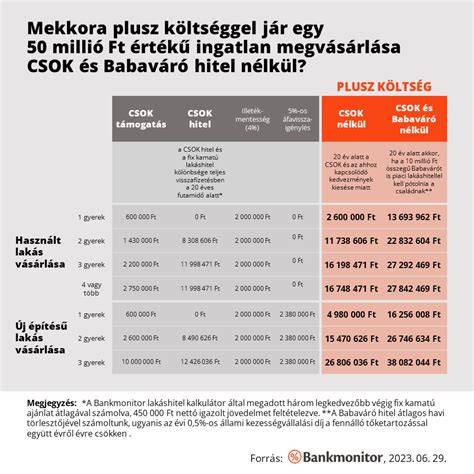
A CSOK-hitellel szemben a piaci lakáshiteleknél jelentős megtakarítás érhető el. Egy 15 millió forintos, 20 éves futamidejű CSOK kölcsön esetén a havi törlesztőrészlet 83 200 forint körüli, fix 3%-os kamattal kalkulálva, ami akár 7 millió forinttal kevesebb visszafizetést jelent a teljes futamidő alatt.
A munkáltatói lakhatási támogatás kamatmentes jellege plusz anyagi könnyebbséget jelent a hitelfelvevőknek. Fontos azonban, hogy a hitelintézetek eltérő díjakat, hitelbírálati feltételeket alkalmazhatnak, ezért ajánlott körültekintően választani bankot és szolgáltatást.
Gyakran előforduló problémák és megoldások
- Készpénzfizetés felső határa: A vételár maximum 10%-át lehet készpénzben kifizetni, egyébként elutasítják a CSOK-ot - megoldás az adásvételi szerződés módosítása.
- Az ingatlan túlárazása: Ha a vételár 20%-kal magasabb, mint a bank által megállapított forgalmi érték, az elutasításhoz vezethet - érdemes más banknál is értékbecslést kérni.
- TB jogviszony hiánya: Megfelelő társadalombiztosítási jogviszony igazolása nélkül nem jogosult a CSOK-ra.
A CSOK Plusz és Falusi CSOK speciális programok elősegítik a hátrányosabb helyzetű családok támogatását, kiterjesztve a kedvezményeket és támogatásokat a kistelepülésekre.
Összefoglaló
A CSOK és a munkáltatói hitel jelentős eszközei a magyar családok lakásvásárlási lehetőségeinek támogatásában. A kedvezményes, fix 3%-os kamat mellett elérhető állami segítség, valamint a munkáltatók által nyújtott támogatások együttesen jelentős anyagi könnyebbséget és biztonságot nyújtanak.
Fontos, hogy az igénylés előtt részletes tájékozódás és szakértővel való konzultáció történjen, mivel az egyes programok komplex feltételekkel rendelkeznek, amelyek betartása nélkül a támogatás elutasításra kerülhet.
tags: #lakasvasarlas #csokbol #es #munkaltaoi #hitellel
Népszerű bejegyzések:
- Horvátnádalja közelében eladó családi házak Körmenden
- Új kormányzati struktúra: politika-határok és miniszteri felelősség
- FHb kiemelt településen lévő ingatlanfedezet és a kapcsolódó lehetőségek összefoglaló áttekintése
- Krisztinaváros szívében eladó ingatlan a sétálóutcában
- Hogyan működik a tarsashazi strangzaro szelep? Alapelvek röviden