
Kötelező felelősségbiztosítás a lakóépület építésében: mit kell tudni
A jogszabályi változások alapján a vállalkozó kivitelezőnek az általa vállalt építőipari kivitelezési tevékenység körében okozott kár megtérítésére kötelező felelősségbiztosítási szerződést kötni. 2025. január 15-től minden építőipari kivitelezőnek, egyéni vállalkozónak és építészeti tervezőirodának is kötelező a biztosítás fenntartása, és a tervezők és a kivitelezők számára ez kötelezően hatályba lépett a jogszabályi módosítások nyomán. A rendszer célja nem csak a kivitelező védelme, hanem a megrendelő és a közvetlen partnerek bizalmának növelése is.
A kötelező felelősségbiztosítás kiterjedése
Az új szabályozás szerint a felelősségbiztosításnak fedezetet kell nyújtania a személyi sérüléses és dologi károkra, valamint ezekkel összefüggésben felmerülő sérelemdíjakra. A biztosításnak ki kell terjednie a tervezői tevékenységre és a kivitelezési tevékenységre is, a jogszabály által meghatározott határidők figyelembevételével. A felelősségbiztosítás adminisztrációját és szankciós tevékenységét elsősorban a Magyar Kereskedelmi és Iparkamara (MKIK) látja el: be kell jelenteni a szerződés megkötését és a jogviszony megszűnését, illetve az MKIK ellenőrzi a biztosítás meglétét is.
A határidők és a felelősségbiztosítás térfogata
A 2025. január 15-től kezdődő kötelezettség szerint a biztosításnak a következő időindításokat kell követnie: tervezői biztosítás esetén a tervezőnek a tervezési szerződés megkötésekor, a fővállalkozó kivitelező esetében pedig a munkaterület átadásakor kell rendelkeznie biztosítással, és a szerződésnek fenn kell állnia a kivitelezési tevékenység teljes műszaki átadás-átvételéig. A biztosításnak azonban nincsenek azonnali kötelező szerződések minden esetre kiterjedő hatásai: olyan szerződésekre, tevékenységekre, amelyeket október 1-je előtt kötöttek vagy kezdtek meg, nem vonatkozik a kötelező felelősségbiztosítás.
Az új jogszabályok a kivitelezési kódex módosításával léptek hatályba, és a 286/2024. (IX. 30.) Kormányrendelet írja elő a kötelező felelősségbiztosítást valamennyi tervezői és kivitelezői szerződés körében harmadik félnek okozott kár megtérítése érdekében. A fedezethiányokat a felelősségbiztosítás kiterjedése és a hatályos rendelkezések pontosításával célozzák meg, hogy a kisebb értékű létesítményeknél is legyen fedezet, és a közép- és nagyvállalatok számára is egységes szemlélet legyen érvényes.
Milyen eseményekre terjed ki a biztosítás?
A biztosítás például a személyi sérüléses és dologi károkat érinti, és a károkhoz kapcsolódó nem vagyoni sérelmeket is tartalmazhatja, a vonatkozó kormányrendeleti szabályok szerint. A felelősségbiztosításnak ki kell terjednie a tervezői és kivitelezői tevékenységek során bekövetkező károkra, beleértve az alvállalkozók és felelős műszaki vezetők által okozott károkat is. A károk lehetnek személyi sérülések, anyagi károk és ezekkel összefüggő sérelemdíjak.
A felelősségbiztosítási szerződések hatályára vonatkozóan az átadás-átvétel és a határidők biztosítottak, és a biztosítási események közé tartozik a kivitelező által okozott károk fedezése is, legyen az a tervezési vagy kivitelezési tevékenységhez kötődő.
A kötelezettségek gyakorlati megvalósítása
A felelősségbiztosítási kötelezettség részleteiről és ellenőrzéséről az MKIK gondoskodik. Az ellenőrzés során a vállalkozó kivitelezőnek igazolnia kell a biztosítást a területi kamaráknál, és a hiányában először a szakmai tevékenység engedélyét tiltják meg, majd a türelmi idő lejártával töröltetik a nyilvántartásból. A tervezőknél és kivitelezőknél a biztosítási fedezet elvárt kiterjedése a jogszabály szerint rögzített korlátok között mozog, melyek a beruházási költségkeretek alapján differenciáltan kerülnek meghatározásra (például 50-100 millió forint közötti kereteknél alacsonyabb fedezet és magasabb kereteknél nagyobb fedezet szükséges).
Az új rendelet szabályozza, hogy a biztosításnak milyen időszakra kell fennállnia: például tervező esetében a biztosítás a tervezési szerződés megkötésekor, és a fővállalkozó kivitelezőnél a lakóépület teljes műszaki átadás-átvételéig kötelező. A biztosítás utóvédelme 3 évig történik a szemléltető példák szerint, hogy a későbbi kárigények esetén is fedezet nyújtson.
A gyakorlati összehasonlítás és szakértői szemlélet
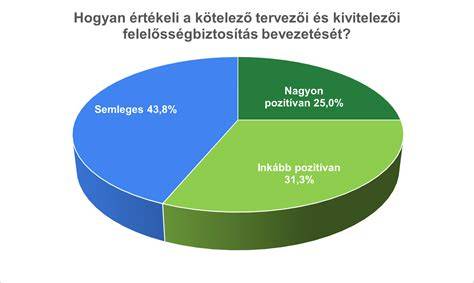
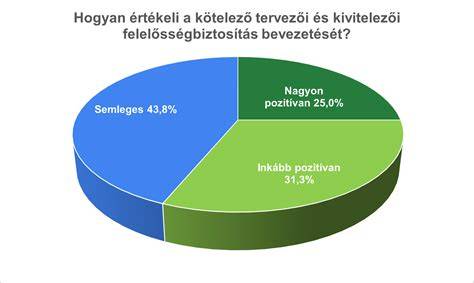
Az ÉVOSZ felmérése szerint a vállalkozók körében 56% pozitívan értékelte a kötelező felelősségbiztosítás bevezetését, míg 43,8% semleges válaszadó volt, ami arra utalhat, hogy sok vállalkozó még nem rendelkezik kellő tapasztalattal a rendszer működéséről. A válaszadók többsége úgy látja, hogy a biztosítás növeli a megbízhatóság érzetét a tervezőkkel és kivitelezőkkel szemben, és javítja az ügyfelek bizalmát. A kötelező biztosítás általános hatása a piaci árak torzításában és az erőviszonyok átstrukturálásában minimális, ugyanakkor a rendszer legitimitását erősíti.
A cikk megemlíti annak fontosságát, hogy a tervezői és kivitelezői felelősségbiztosítások nemcsak kötelezőek, hanem hosszú távon a vállalkozások stabilitását és biztonságát szolgálják. A kötelezettségek teljesítéséhez a szakembereknek érdemes szakértői segítséget kérni, és alaposan áttekinteni a biztosítási piac kínálta lehetőségeket és kedvezményeket, mert több biztosítótársaság is kínál csomagokat, amelyek más típusú biztosításokkal kombinálhatók.
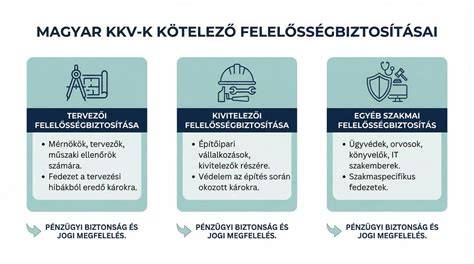
Néhány példakörkép a bevezetéstől számítva
- 2025. január 15-től minden kivitelezőnek kötelező a felelősségbiztosítás megkötése.
- A tervezőknek a tervezési szerződés megkötésekor, a kivitelezőknek a munkaterület átadásakor kell biztosítást igazolni.
- Az MKIK ellenőrzi a biztosítás meglétét és szükség esetén korlátozza a tevékenységet.
- A biztosítás fedezeti köre kiterjed a személyi sérülésekre, dologi károkra és a kapcsolódó nem vagyoni sérelmekre is.
Összefoglalva: a kötelező felelősségbiztosítás bevezetése erősíti a szakmai megbízhatóságot, javítja a megrendelők bizalmát, és hosszú távon stabilabbá teszi a piacot. A tervezők és kivitelezők részére hasznos, ha előzetesen tájékozódnak a piacon elérhető biztosítási konstrukciókról, és szükség esetén szakértő segítséget vesznek igénybe, hogy a jogszabályoknak megfelelően válasszanak fedezetet.
Az új szabályok részleteire és a gyakorlati lépésekre vonatkozóan érdemes figyelni a területi építés- és kamarák közleményeit, és a jogszabályi módosításokat időben értelmezni a szerződések és tevékenységek megkezdése előtt. A legfontosabb adatok összesítését a biztosítók tájékoztatói és ajánlatai alapján érdemes elkészíteni, és lehetőség szerint több biztosítótárssal hasonló ajánlatokat érdemes összevetni.
Röviden a két fő típus
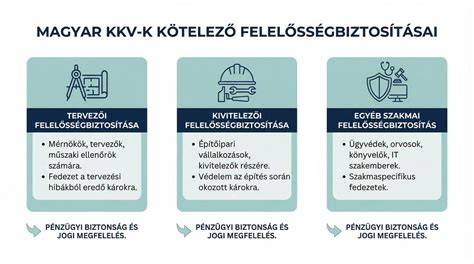
- Tervezői felelősségbiztosítás: fedezet a tervezés és tervezői művezetés során felmerülő károkra, az utófedezet kb. 3 év, a szerződés megkötésekor és a megkötést követő 2 évig.
- Kivitelezői felelősségbiztosítás: fedezet az építőipari kivitelezési tevékenységre, alvállalkozók és felelős műszaki vezetők által okozott károkra, az átadástól a teljes műszaki átadás-átvétel lezárásáig, utófedezet 3 év.
tags: #lakoepulet #epitese #kotelezo #felelossegbiztositas