
Lakossági Jelzáloghitel Törvény és Jogszabályok Magyarországon
A lakossági jelzáloghitel olyan pénzügyi konstrukció, amelynél a hitelező biztonságát jelzálogjog biztosítja, általában egy vagy több, de maximum három ingatlanra alapozva. A jelzáloghitel során a fedezetként szolgáló ingatlan(ok) lehetővé teszik a kölcsön olcsóbb, kedvezőbb kamatozású felvételét, ugyanakkor a hitel visszafizetésének elmaradása esetén a hitelező számára könnyebben érvényesíthető követelést jelent.
Jelzáloghitel típusok és hitelcélok
Két fő típusa ismert a jelzáloghitelnek: a lakáscélú és a szabad felhasználású jelzáloghitelek.
- Lakáscélú jelzáloghitel esetén számos lakáscél finanszírozható, így lakásvásárlás, telekvásárlás, lakásépítés, bővítés, felújítás, vagy akár lakáscsere is. Ezek általában maximum 35 éves futamidejűek.
- Szabad felhasználású jelzáloghitel bármilyen célra felhasználható, de jellemzően nagyobb összegnél (10 millió forint felett) a bankok fedezetet követelnek.
A jelzáloghitel fedezete rendszerint a hitelfelvevő saját tulajdonú, tehermentes ingatlanja, de bevonható más tulajdonú ingatlan is. Fontos, hogy a jelzálog mindig az adott ingatlanra érvényes, így az adós és az ingatlan tulajdonosa lehet különböző személy is.
A jelzáloghitel feltételei és folyamatok
Az ingatlan értékét a bank által küldött értékbecslő méri fel, kétféle értéket szoktak megállapítani. A jelzáloghitelek kamata jellemzően alacsonyabb a személyi kölcsönök kamatlábánál, akár 10%-kal kedvezőbb lehet. Ugyanakkor az ügyintézés komolyabb és a szerződéskötés költségesebb folyamattal jár.
A bank rövid határidőn belül érvényesítheti követelését, ezért a törlesztés elmaradása miatt az ingatlan elvesztésére is számítani kell.
Jelzáloghitel intézményes szabályozása
A jelzálog-hitelintézetek alapítását, működését és felügyeletét a hitelintézetekről és pénzügyi vállalkozásokról szóló 2013. évi CCXXXVII. törvény (Hpt.) szabályozza. Emellett számos jogszabály és rendelet határozza meg a jelzáloghitelezés részleteit, ideértve a hitelbiztosítéki érték számítását, a szerződések közjegyzői okiratba foglalását, valamint az előtörlesztés szabályozását.
A jelzálog-hitelintézetek csak olyan ingatlanokra adhatnak jelzáloghitelt, amelyek a magyar jog szerinti jelzálogjoggal azonos biztonságot nyújtanak, ideértve az EGT-állam területén lévő ingatlanokat is, amennyiben azokra megfelelő jelzálogjog van bejegyezve.
Jelzáloglevél és refinanszírozás
A jelzáloglevelek kiadásának és forgalmazásának részletes szabályai a Jelzálog-hitelintézetről és a jelzáloglevélről szóló 1997. évi XXX. törvényben és kapcsolódó jogszabályokban találhatók. Ezek szabályozzák a jelzáloglevél sorozathoz tartozó dokumentációt, a folyamatos sorszámozást, a visszavásárlást, valamint az átruházást.
A refinanszírozási jelzáloghitelek nyújtásának feltételei szigorúan szabályozottak, biztosítva a hitelintézetek stabil működését és a fedezetek biztonságát. Például az eredeti hitel problémamentes minősítése és a hitelbiztosítéki érték betartása alapvető kritérium.
Fedezetek és pótfedezet
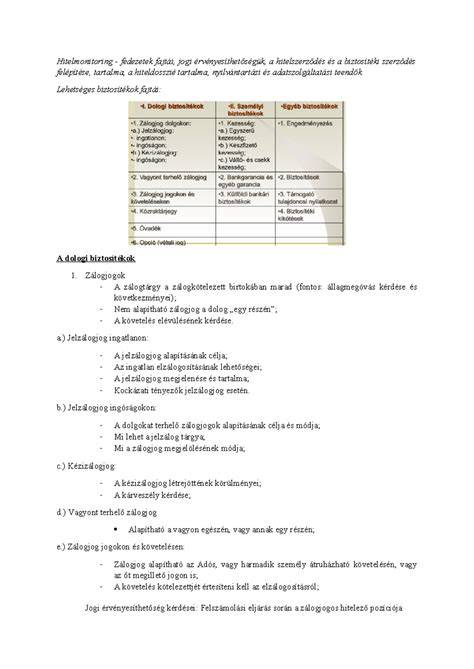
A jelzáloghitelek fedezete a hitelt nyújtó jelzálog-hitelintézet számára biztosítékot jelent, amely lehet ingatlan, de pótfedezetként elfogadhatók akár elkülönített pénzforgalmi számlán tartott pénz, különböző nemzetközi szervezetek által kibocsátott értékpapírok, vagy garanciával rendelkező állami kezességvállalás is.
Fontos szabály, hogy a tőkekövetelés összege nem haladhatja meg a fedezetül lekötött ingatlan hitelbiztosítéki értékének 60%-át, ezzel is minimalizálva a kockázatot.
| Fedezet típusa | Leírás |
|---|---|
| Ingatlan | Leggyakoribb fedezet, ingatlanokra bejegyzett jelzálogjog |
| Pótfedezet | Egyéb értékpapírok, elkülönített számlák, állami kezességvállalások |
| Származtatott ügyletek | Derivatív ügyletek a fedezet részeként, előzetes partner jóváhagyással |
Vagyonellenőrzés és felügyelet
A jelzálog-hitelintézetek vagyonellenőr megbízottat alkalmaznak, akik rendszeresen ellenőrzik az intézet működését és a fedezetek megfelelőségét. A vagyonellenőr csak olyan könyvvizsgáló céggel köthet szerződést, amely a jogszabályok szerint jogosult ezen feladatokat ellátni.
Az ellenőr jogosult betekinteni az intézet könyveibe, és haladéktalanul jelenti az észlelt problémákat a Magyar Nemzeti Banknak (MNB), amely így biztosítja a pénzügyi stabilitást és a jelzáloghitelezés szabályosságát.
Felszámolási eljárás és jogi következmények
Ha a jelzálog-hitelintézet felszámolásra kerül, a jelzáloglevelekből eredő követeléseket a fedezeti gondnok kezeli, aki prioritással biztosítja a jelzáloglevelek tulajdonosainak kifizetését a fedezetként szolgáló likvid vagyontárgyakból.
Az eljárás során gondoskodik továbbá a költségek levonásáról, és ha a fedezet nem elegendő, arányos kielégítést biztosít a jogosultaknak, beleértve a késedelmi kamatokat is.
Újabb fejlemények és támogatott hitelek
2025-ben megjelent egy új, kedvezményes lakossági támogatott hitel, az Otthon Start hitel, amely kifejezetten első lakás vásárlására, építésére vagy bővítésére vehető igénybe bizonyos feltételek teljesülése esetén.
Fontos feltétele, hogy az igénylőnek nem lehet az elmúlt 10 évben belterületi lakóingatlan tulajdona 15 millió forint felett, és a TB jogviszonya is meg kell, hogy feleljen a meghatározott szabályoknak, mint például köztartozás-mentesség és büntetlen előélet.
A támogatott hitelhez kapcsolódik a kamattámogatás, amely az állampapír aukciós átlaghozamához igazodik, jelenleg kb. 5,16%. Az állam a támogatás biztosítása érdekében elidegenítési és terhelési tilalmat jegyeztet be az ingatlanra 5 évre.
Fontos tudnivalók az igénylésekről és az állami támogatásról
- A vásárlás esetén a vételár legfeljebb 20%-kal térhet el az értékbecslő által meghatározott forgalmi értéktől.
- Az eladó nem lehet az igénylő közeli hozzátartozója vagy élettársa.
- A banki folyósítási és hitelbírálati díj legfeljebb 30 000 forint lehet.
- A támogatás nem fordítható résztulajdon megvásárlására, és nem vehető igénybe olyan ingatlan esetében, amely haszonélvezettel terhelt.
A fenti szabályozások és feltételek együttesen szolgálják a biztonságos lakossági jelzáloghitelezést Magyarországon, miközben támogatást nyújtanak a lakásvásárlók és építtetők számára, elősegítve a lakáspiaci stabilitást és fejlődést.
tags: #lakossagi #jelzaloghitel #torveny