
maximális állami támogatás lakás-takarékpénztár: ma elérhető feltételek, előnyök és lehetőségek
A lakástakarék az egyik legnépszerűbb megtakarítási forma volt korábban, amíg olyan szerződést lehetett kötni, hogy a befizetések után 30 százalékos, de maximum évi 72 ezer forintos állami támogatást nyújt az állam.
A 30 százalékos támogatás megszűnésével már jóval kevésbé tűnnek vonzónak a lakástakarék termékek.
Az állami támogatás megszűnése után a lakástakarék ad bizonyos mértékű bónusz jóváírást a befizetések után, amely akár a 30 százalékot is elérheti az egyes termékeknél, a teljes befizetett összegre nézve.
A megtakarítás kamatadómentes, és vonatkozik rá az OBA garancia.
Az utolsó napokban még rengetegen kötöttek szerződést a lakástakarék-pénztáraknál.
A lakástakarékpénztárak fénykorában még négy szolgáltató volt a piacon.
Az Aegon Lakástakarékpénztár 2018. október 1-jén függesztette fel értékesítési tevékenységét.
Már meglévő ügyfeleit ez először nem érintette, majd 2019. október 25-től az Erste Lakástakarékra ruházta át szerződésállományát az Aegon.
Az Erste Lakástakarék 2020. október 31-től függesztette fel az értékesítést, de a meglévő LTP szerződéseket ez az intézkedés nem érinti.
Az OTP Lakástakarékpénztár 2019. novemberétől függesztette fel meglévő termékeinek értékesítését, korábban kötött szerződéseit változatlanul tovább kezeli.
Ma három szolgáltató nyújt lakástakarék megtakarítást Magyarországon: Erste Lakástakarék, Fundamenta és OTP Lakástakarék.
Jelenleg a megtakarítások adómentesek, és a nyereség EBKM mutatókkal megjelenik.
Hogyan lehet belevágni egy lakástakarék megtakarításba?
Ha lakáscélra szeretnél félretenni, akkor a havi szintű megtakarításaidat elhelyezheted lakástakarék számlán is.
A lakástakarékpénztári szerződésben a szerződő és a kedvezményezett szerepel, ami lehetsz egy személyben.
Ha szeretnél lakástakarék szerződést kötni, először érdemes végigondolnod, hogy milyen lakáscélod lesz a közel- vagy a távolabbi jövőben.
Ugyanakkor több lakástakarék számlában is lehet gondolkodni, mert már nem feltétel, hogy egy időben csak egy lakástakarékkal rendelkezz.
A megtakarítási időszak kezdete a számlanyitási díj és az első havi betét befizetésével kezdődik.
A kiutalási időszakban a megtakarítási idő letelte után lehetőség van kiválasztani, hogy lakáscélra szeretnéd-e felhasználni a megtakarítást, és igényled-e a lakáskölcsönt a szerződés alapján.
Ha kiutalásra került a megtakarítás, és csupán a megtakarítási részre van szükséged, a szerződéses összegből ennyit kapsz.
Hogyan igényelhetsz lakáskölcsönt a megtakarításodhoz?
Ha megtakarításodhoz lakáskölcsönt is igényelsz, megkezdődik annak törlesztése a szerződésben vállalt futamidő szerint.
Az előtörlesztés lehetséges a kiutalási időszak lejárta után: jelezned kell a lakástakarék felé az előtörlesztési szándékot, a bank felé pedig az igényt.
Az előtörlesztés esetén a bank és a lakástakarék is közreműködik: a lakástakarék kér be igazolást a fennálló tartozásról, és a hitel THM-je a kiválasztott konstrukciótól függ.
Lehetőség van arra is, hogy a megtakarításodat a lakáskölcsön nélkül, csak a megtakarítást és a kamatbónuszt vedd ki.
Milyen kondíciók érvényesek ma?
Jelenleg az Erste Lakástakaréknál, a Fundamentánál és az OTP Lakástakaréknál tudsz lakástakarékpénztári szerződést kötni.
Attól függően, hogy milyen lakáscélt kívánsz, mekkora összegben és milyen megtakarítási időre, különböző megoldások közül választhatsz.
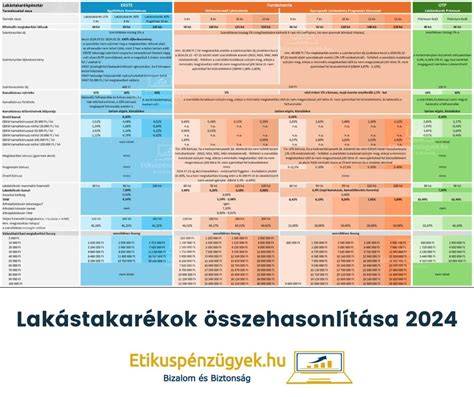
Az LTP néhány szolgáltatónál 4-8-10 év közötti időtartamban érhető el, a hozamok EBKM mutatókkal jelennek meg.
Az EBKM és a THM mutatók segítenek összehasonlítani a konstrukciókat és a hiteltermékeket.
Fontos tudnivalók a kiutalásról és felhasználásról
Kiutalási időszak: a megtakarítási időszak lejártával a pénztár küld kiutaló levelet, és jelezni kell, milyen lakáscélra szeretnéd felhasználni a LTP-t.
Ha a kiutalási időszak alatt szeretnéd felhasználni a megtakarítást, akkor a kiutalási időszak lejártával történik meg a kifizetés.
Az összeg felhasználása történhet saját megtakarításként, vagy lakáshitel felvételére is felhasználható a szerződéses összeg.
Ha az összeg felhasználása során lakáskölcsönt igényelsz, akkor a kiutalási időszak lejárta után kerülhet sor a hitel folyósítására.
Öröklés és kedvezményezettek
Ha nincs kedvezményezett a szerződésben, a szerződő halála esetén a hagyaték tárgyát képezi a szerződés.
Ha volt kedvezményezett, a betétek és kamatok automatikusan a kedvezményezetthez kerülnek.
Rövid történeti áttekintés: mi történt az államilag támogatott lakástakarékokkal?
A 2018. október 16-i törvénymódosítás végleg megszüntette az állami támogatást az új szerződésekre, és a támogatás 30 százaléka maximum 72 ezer forint volt évente.
Az állami támogatás megszűnése óta a bónusz és a fix kamatozású hitel adhat bizonyos megtakarítási többletet.
2018. október óta az OTP és az Erste felfüggesztette tevékenységét, míg a Fundamenta továbbra is elérhető maradt.
A három fő szolgáltató közül az OTP és az Erste 2023 táján újra megkezdte a tevékenységet, a Fundamenta pedig továbbra is kínál lakástakarék megoldásokat.
Megéri ma lakástakarékot indítani?
Az állami támogatás megszűnése után a megtakarításokban maradt bónusz és a 0,1%-os alap betéti kamat önmagában nem biztosít jelentős hozamot.
Ugyanakkor a lakástakarék továbbra is lehetőséget ad arra, hogy alacsony és fix kamatozású hitellel kiegészítsd a megtakarításodat, és ha nincs egy összegben nagyobb megtakarításod, akkor is haladhass vele a lakáscélok felé.
A lakástakarék előnye, hogy akkor is javíthatod a lakáscélú kilátásaidat, ha nem áll rendelkezésedre nagy összeg azonnal.
Az inflációt meghaladó hozamokkal már nem versenyezhet a lakástakarék, de kedvező lehet hosszabb távú, mérsékelt kockázatú megtakarítások között.
Kik nyithatnak lakástakarékot?
Lakástakarékot nemcsak magánszemélyek, hanem társasházak és lakásszövetkezetek is nyithatnak épületenként a közös tulajdonukban álló részek felújítására és korszerűsítésére szükséges források biztosítására.
Alapítványok, egyesületek, egyházi jogi személyek és önkormányzatok is nyithatnak lakás-előtakarékoskodóval kapcsolatos konstrukciókat.
Gyakorlati példák és kalkulációk
A három szolgáltató konstrukciói között jellemzően 4-15 év közötti megtakarítási idő választható, és a havi befizetések összege 10 000-100 000 forint között mozoghat.
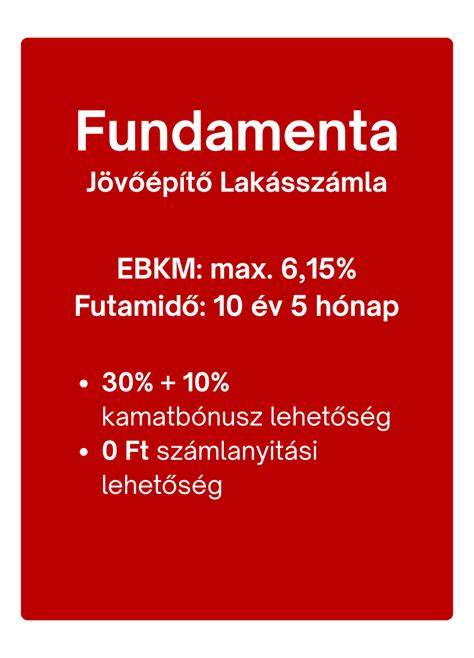
Az OTP 4 és 8 éves futamidőket kínál, a 4 éves EBKM körülbelül 3,60%, a 8 éves körülbelül 5,84%. A Fundamenta 4 és 15 év között kínál különböző lehetőségeket, és a hozamok 0,37% és 6,11% között mozognak a konstrukciótól függően. Az Erste 5, 8 és 10 éves időtartamokkal rendelkezik, EBKM 3,93% és 6,10% között, a 8 éves a legmagasabb hozammal.
Kérdések gyakran felmerülve
- Megkapom-e a megtakarítási idő végén a szerződéses összeget?
- Kiutalás után jár-e automatikusan a hitel?
- Végrendelet és öröklés esetén hogyan történik a lakástakarék továbbítása?
- Hogyan lehet havonta nagyobb vagy kisebb befizetést vállalni a választható konstrukciókban?
- Lehet-e több lakástakarékom és hogyan lehet ezt kezelni?
Záró gondolatok a magyar piaci helyzetről
A lakástakarék a legnépszerűbb lakossági megtakarítás volt a banki lekötések után, mert az állami támogatás és a költségek kedvezőek voltak.
Ma a megmaradt konstrukciók között a Fundamenta kínál továbbra is olyan lehetőséget, amely meghagyja a lehetőséget a lakáscélok megvalósítására, noha a teljes piaci vonzerő megszűnt.
A lakástakarék tehát továbbra is egy elérhető és kiszámítható eszköz lehet a lakáscélokhoz, különösen akkor, ha mérsékelt hozamú, alacsony kockázatú megtakarítást keresel és szükséged van előtörlesztési vagy átütemezési rugalmasságra.
Masonry Wall Design to AS3700
tags: #maximalis #allami #tamogatas #lakaskassza