
Miért lehet jobb a jelzáloghitel a személyi kölcsönnel szemben — részletes összehasonlítás
Mind a két hitelterméknél a kapott összeg szabad felhasználásra fordítható, azonban óriási a különbség a maximális hitelösszeg, a futamidő és a feltételek terén. Első látásra úgy tűnhet, hogy a jelzálogalapú szabadon felhasználható hitel alacsonyabb kamattal jár, mint a fedezet nélküli személyi hitel, de a gyakorlatban a kamatok között gyakran nincs akkora különbség. A bank a hitelbírálat során a jövedelmet vizsgálja, és megfelelő jövedelem esetén akár egyedül is elérhető a maximális összeg. A folyósítás gyorsan is érkezhet: pár nap a banki hitelbírálat ideje.
A két konstrukció alapvető különbségei
- Fedezet: a jelzáloghitelhez ingatlanfedezet szükséges, a személyi kölcsön fedezet nélküli.
- Futamidő: jelzáloghitel akár 10, 20 vagy akár 30 évig is terjedhet; a személyi kölcsön általában rövidebb futamidővel elérhető.
- Hitelösszeg: nagyobb összeg érhető el jelzáloghitelben; 10 millió Ft alatti hitelnél egyes esetekben a személyi kölcsön is versenyképes lehet.
- Induló költségek: a felvétel díjai és értékbecslés költségei különböznek; a személyi kölcsönnél általában alacsonyabb lehet a kezdeti díjterhelés.
- Átfutási idő: jelzáloghitel hosszabb átfutási időt igényelhet (értékbecslés, jogi folyamatok), míg a személyi kölcsön gyorsabban folyósítható.
- Előtörlesztés: mindkét hiteltípus előtörleszthető, díja átlagosan 1-1,5% között van.
Érdekes példákon keresztül vizsgáljuk a különbségeket. Az első példában 5 millió forintot vesz fel valaki, 8 éves futamidővel, havi nettó 700 000 forintos jövedelemmel. A törlesztőrészlet kis különbséggel, körülbelül 1 054 forinttal kevesebb a jelzáloghitelnél, míg a kezdeti díjakban a személyi kölcsön kedvezőbb lehet. A hosszú átfutási idő miatt azonban a jelzáloghitel hátránya a későbbi folyósítás. A második példában 15 millió forintos hitelről van szó 10 éves futamidővel, ugyanezen jövedelemmel. Itt a havi törlesztőrészletek között szinte nincs különbség, az összköltség viszont függ a futamidő hosszától és a kamatajtól, így a jelzáloghitel lehet az ideális megoldás nagyobb összeg esetén.
Mikor érdemes a személyi kölcsön?
- A gyorsaság és egyszerűség miatt: online igénylés gyors folyósítással.
- Nincs ingatlan a közelben, amelyet bevonhatnánk fedezetként.
- Kisebb összegre van szükség és rövid futamidő is elfogadható.
- Amit a THM mutat, gyakran alacsonyabb lehet, mint a jelzáloghitelnél az induló költségek miatt.
Azonban a személyi kölcsön hosszú távú jelenléte a bankoknál bizonyos kockázatokat hordozhat: a hitel összességében magasabb lehet, ha a jövedelmi bizonytalanság vagy meglévő adósságok miatt nehézkes a törlesztés fenntartása. A kamatkockázat és a THM alakulása pedig fontos tényező a későbbi költségek szempontjából.
Mikor érdemes a szabad felhasználású jelzáloghitelt választani?
- Nagyobb összegre van szükség (például több tíz millió forint), illetve hosszú futamidővel és alacsony havi törlesztőrészlettel szeretnénk számolni.
- A fedezet bevonása miatt a banki kockázat csökken, így kedvezőbb kamatok és hosszabb futamidő érhető el mérsékelt induló költségek mellett.
- Fontos megtervezni a teljes költséget: értékbecslés, közjegyzői díj, földhivatali költség, ingatlanbiztosítás költségei is befolyásolják a THM-et.
Az összehasonlítás során három számítást érdemes egymás mellé tenni: egy azonos futamidejű teljes visszafizetés, egy a választott futamidő teljes költsége, és egy korai előtörlesztési forgatókönyv. A döntést befolyásolja a meglévő terhek és a tulajdonjogok állapota is: a jelzálogjog megléte csökkentheti a bank elvárásait, de egyben hosszú távú kötelezettséget is jelent. A bankok ugyanis különböző belső terhelhetőségi szabályokat alkalmazhatnak, és jogilag is előnyben részesíthetik a fedezett finanszírozást a kockázat csökkentése érdekében.
Hitelkínálati szempontok és gyakorlati tippek
- THM és kamatperiódus: hosszabb fix kamatperiódus stabilabb törlesztőrészletet ad, de gyakran magasabb kamatot, rövidebb periódus pedig átárazhatja a törlesztőt.
- Jövedelemvizsgálat: mindkét konstrukciónál fontos a fennálló adósságok figyelembevételre (JTM). A meglévő hitelkeretek, kártyák és egyéb kötelezettségek befolyásolják a bank által engedélyezett összeg nagyságát.
- Rendszeres és nettó jövedelem: a hitel összege és a visszafizetés összhangban legyen a jövedelmi stabilitással. A tájékoztató THM és a tényleges költségek különbségeit is figyelembe kell venni.
- Költségek teljes körének figyelembe vétele: értékbecslés, jelzálog-bejegyzés, közjegyzői díjak és ingatlanbiztosítás költségei mind hozzájárulnak a teljes költséghez.
A bankok hivatalos hirdetményei és feltételei minden esetben meghatározzák a pontos összeg és feltételek alakulását. A kalkulátorok és csak tájékoztató jellegű ajánlatok nem helyettesítik a személyre szabott ajánlatokat, melyekhez szakértői segítséget érdemes igénybe venni.
Gyakorlati tanácsok a döntéshez
- Határozd meg az összegigényt és a reálisan szükséges futamidőt, a pénz felhasználásának időpontját.
- Modellezz három forgatókönyvet: azonos futamidejű teljes visszafizetés, hosszabb futamidő alacsonyabb törlesztővel, és előtörlesztési lehetőségek hatását.
- Vizsgáld meg a meglévő adósságaidat és a hitelkártya-környezetet, hogy ne legyen túlterheltség a havi költségvetésben.
- Érdemes-e ingatlanfedezetet bevonni vagy sem: a jelzálogkockázat és a végrehajtási kockázat mérlegelése szükséges.
- Vegyél igénybe hitelszakértő segítséget a személyre szabott ajánlatokhoz.
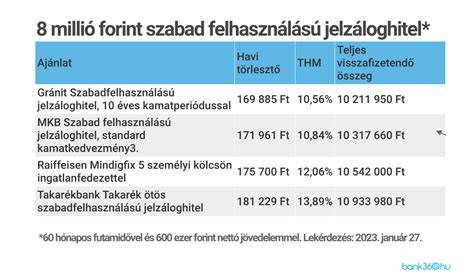
Részletesebb megfontolásokkal és személyreszóló ajánlásokkal állnak rendelkezésre szakértőink. A cikkben összegzett megállapítások a Bank360 és a releváns banki hirdetmények alapján kerültek összevetésre. A szabad felhasználású jelzáloghitel esetében a teljes költségfüggőtlenség és a hosszú futamidő lehet előnyös, de az ingatlanfedezet és az értékbecslés költségei is befolyásolják a döntést. A személyi kölcsön gyors, egyszerű megoldást kínál, és sok esetben kevesebb induló költséggel jár, azonban a futamidő és a konstrukciók költségei miatt hosszú távon más alternatívák is szóba jöhetnek.
OTP Bank - Személyi Kölcsön egyszerűen, teljesen online
Fontos: a THM értékek és a tényleges költségek bankonként, hiteltípusonként eltérőek lehetnek, ezért mindig kérj személyre szabott ajánlatot és ellenőrizd a konkrét banki feltételeket a hitelintézetek hivatalos kiadványaiban.
Jelzáloghitel vagy személyi kölcsön? A döntés attól függ, hogy mekkora összeget veszel fel, mennyi ideig szeretnéd fizetni, és van-e ingatlanod fedezetként. Ha megjelenik a hosszú távú terhek és a kockázatok, érdemes egy jó hitelszakértővel áttekinteni a helyzetedet, és bemutatni az optimális forgatókönyveket.
tags: #melyik #a #jobb #jelzaloghitel #vagy #szemelyi
Népszerű bejegyzések:
- Stuttgartban kiadó családi ház és apartmanok útmutató családok és baráti társaságok számára
- Dóczy Park beruházás bemutató
- Budapesti keresztény albérletek számviteli és megbízható kiadó
- Árpádföldön eladó 3 lakásos társasház – kivételes lehetőség Budapesten
- A színező oldalak jelentősége a háztervezésben