
Mikor jon a telekadó? Helyi adók, építményadó és építmény-bérleti jog kapcsolata
A téma középpontjában a telekadó és az építményadó keletkezése, mértéke és kedvezményei állnak, különös tekintettel arra, hogy ki az adóalany az év első napján, és hogyan oszlik meg adóalanyként több tulajdonos vagyoni hányad alapján. Emellett vizsgálat tárgya az építménybérleti jog (építményi jog) létrejötte természetes személy részéről vállalkozói javára, illetve a hozzá kapcsolódó személyi adó- és helyi adókötelezettségek összefüggései. A szöveg a magyar adózási gyakorlat és jogszabályi háttér alapján ad áttekintést a felmerülő kérdésekre.
Mi az adóalany a telekadó és építményadó kapcsán?
Az adóalany a telekadó és az építményadó vonatkozásában olyan személy, aki az év első napján a telek vagy az ingatlan tulajdonosa (vagy a vagyoni értékű jog jogosítottja). Több tulajdonos esetén a tulajdoni hányad arányában kerül sor adóztatásra. Ha a telken van épület, akkor az építményadót az épület vagy annak épületrésze után kell fizetni; a telekadó pedig a telek egészére, vagy annak beépítetlen részére, illetve bizonyos esetekben az épülethez tartozó telekrészre irányul. A beépített telekrész mentes a telekadótól, míg a be nem épített terület adóköteles lehet, attól függően, hogy milyen övezetre és milyen kedvezményekre vonatkozik a helyi rendelet.
Az adó kedvezményei és kedvezmény-rendszerek
A magánszemély adóalanyokat érintő kedvezmények között megkülönböztetünk beépítetlen telek és épülethez tartozó telek kedvezményeket, továbbá övezeti és egyéb mentességeket. A fent említett kedvezmények közé tartozik a lakóingatlanhoz tartozó telekrész után járó adókedvezmény, amely a lakásban való életvitelszerű lakhatást tükrözi. Emellett van olyan lehetőség, hogy ha az adóalany igazolja, hogy az önkormányzat illetékességi területén csatorna- vagy vízhálózatot vagy közutat építésére előre befizetést teljesít és ezt befizetés-mentesen adókedvezményként érvényesíti, akkor a befizetés összege maximum 500 000 Ft-ig adókedvezményként érvényesíthető az adott év telekadója után. Ha az adó éves összege nem éri el ezt az összeget, a kedvezmény a következő öt naptári évben is érvényesíthető.
Értelmezés: mikor és hogyan keletkezik az adó?
Az adó keletkezik az év első napján a telek vagy az épület tulajdonosának személyében. Ha a telken üzleti célt szolgáló terület van, az adómentesség nem illeti a vállalkozót; az adókedvezmények azonban a lakáshoz tartozó telekrészre vonatkoznak. A telekadó alapja lehet négyzetméter-alapú (általában legfeljebb 200 Ft/m²/év), vagy korrigált forgalmi érték alapján számított adóalap (legfeljebb a korrigált forgalmi érték 3%-a). A telekadó mértéke és részletei a helyi önkormányzat rendeleteiben vannak meghatározva, melyek az adó alapját és mértékét állapítják meg.
Beépített és be nem épített telek
A telekadó célja a be nem épített vagy részben beépített telkek adóztatása. Beépített telekrész mentesíthető a telekadó alól a hasznos alapterületnek megfelelő telekrész alapján. A beépítetlen belterületi telek adóköteles lehet, amennyiben nem tartozik a jogszabály szerinti mentességek alá. A külterületi termőföld és egyes speciális övezetek adókötelességét szintén a helyi rendeletek határozzák meg. A jogszabályok és önkormányzati rendeletek részletezik továbbá a mentességek körét (mezőgazdasági művelés, építési tilalom alatt álló telek, sportcélú ingatlanok) és az adózói teendőket (adatbejelentés, bejelentés-kötelezettség).
Építményjog és adózás vidéken
Az építményi jog (vagyoni értékű jog alapítása) olyan vagyoni jogot keletkeztet, melynek alapján a jog jogosultja díjat fizet a földtulajdonosnak az építmény időtartama alatt. Az Szja-törvény szerint az építményi jog vagyoni értékű jognak minősül, és az összes időszakra vonatkozó bevételt - a szerződés benyújtásának évében vagy annak minden évében befolyt bevétel arányában - lehet figyelembe venni adókedvezményekkel. A gyakorlatban az építményadó és telekadó alanya az adóbejelentést benyújtó személy vagy jogi személy, amely az ingatlan-nyilvántartásban tulajdonosnak vagy jogosítottnak van bejegyezve. Az érintett adóalanyokra a feltételek szerint vonatkozó adókötelezettséget a bejelentés alapján állapítják meg, és az adóhatóság ezt határozatban írja elő.
Gyakorlati kérdések és válaszok (részleteket szemléltető példákkal)
- Ki indokoltan fizeti a telekadót: az év első napján a telek tulajdonosa, vagy több tulajdonos esetén minden tulajdonos a saját része arányában?
- Az építményadó alapja lehet négyzetméter-alapú vagy korrigált forgalmi érték alapján számított, és a rendelet ezt határozza meg.
- Az adókedvezmények és mentességek között melyek kötelezőek és melyek helyi rendeletek függőek?
- Milyen bejelentési kötelezettség van az adóztatás megkezdése és változás esetén?
- Visszamenőleges fizetés vagy bírság lehetőségei, ha elmulasztották az adatbejelentést?
- Hogyan hat a telekadó a telek értékére és eladhatóságára?
Az összefüggéseket a Kúria és a vonatkozó ítéletek is támogatják: a telekadó alanyát mindig a tulajdonos vagyoni hányada határozza meg; ugyanakkor a mentességek körét a helyi rendelet és a törvényesség határozza meg. A vállalkozók üzleti célú telkei mindig adóalanynak minősülnek, és telekadó-mentességre nem jogosultak.
Gyakorlati útmutató tulajdonosoknak és befektetőknek
- Érdemes megismerni az adott önkormányzat helyi adórendeletét, mert az építményadó és telekadó pontos összegét, kedvezményeit és bejelentési határideit ott találja meg.
- Változás esetén (ingatlan-vásárlás, bontás, épület beépítése, haszonélvezet megváltozása) az adatbejelentést az év első napját követően 15 napon belül kell benyújtani.
- Ha többen tulajdonolják az ingatlant, minden tulajdonos a tulajdoni hányad szerint adózik, és bejelentését a tulajdonoslap alapján kell teljesítenie.
- Az építményadó és telekadó - mivel kivetéses jellegű adók - a határozat alapján kerül megfizetésre, és a késedelmi vagy mulasztási bírság lehetőségei is felmerülnek, ha elmulasztják a bejelentést vagy a fizetést.
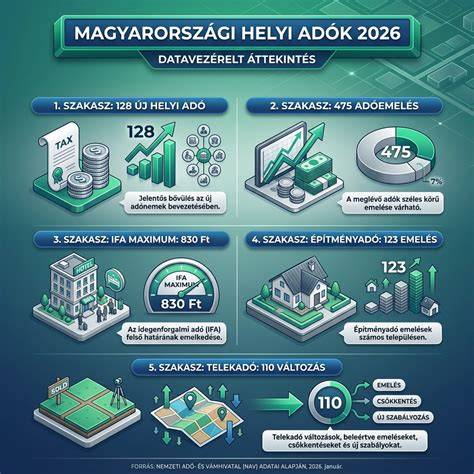
A cikk összefoglaló képet ad a telekadó és az építményadó összefüggéseiről, valamint arról, hogy az építményi jog létrejötte milyen adózási következményekkel jár a magánszemélyek és befektetői alapok számára. A példák és a jogi háttér összekapcsolásával segít eligazodni a helyi adóztatás gyakorlati gyakorlataiban.
tags: #mikor #jon #a #telekado
Népszerű bejegyzések:
- Részletes elemzés a Földes HÉSZ és területfelhasználási szabályozásáról
- A Miskolci Egyetem múltjáról
- Ismerje meg a CIB Bank lakáshiteleire vonatkozó értékbecslési és hiteligénylési eljárásokat
- Válaszfalak funkciói és anyagválogatás: miért nem terhelik a szerkezetet
- Hogyan történik a segédmotoros jármű tulajdonjogának átruházása?