
Mosonmagyaróvár építményadó adatbejelentés települési portál
Legutóbbi ülésén módosította a mosonmagyaróvári önkormányzat képviselő-testülete a város adórendeletét.
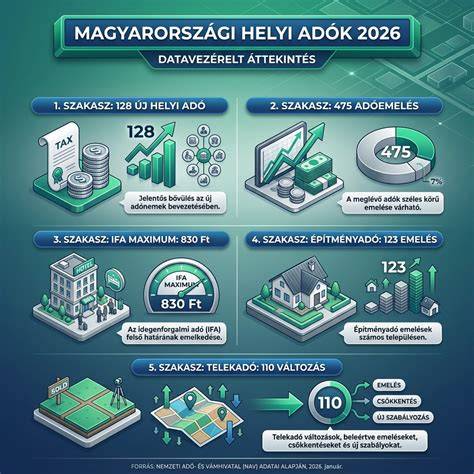
Az elmúlt években tapasztalt gazdasági visszaesés, valamint a rezsiköltség drasztikus növekedése miatt a képviselő-testület - 2006. óta először - 2023. január 1-jével módosította a helyi adókról szóló rendeletét, mely többletbevétel elérése érdekében az építményadó emelésében teljesedett ki.
A változtatással a bevételek a várt építményadó növekményeket hozták.
Jelenleg Mosonmagyaróváron 20 357 ingatlant adóztatatnak, melyből a lakások száma 11 218, az adóköteles lakásoké pedig 2 485 db.
A jelenleg érvényben lévő szabályozás szerint mentes az építményadó alól a magánszemély tulajdonában lévő lakás, amelyben a tulajdonos közeli hozzátartozója a lakcímnyilvántartás szerint is életvitelszerűen él.
A most elfogadott módosítás szerint a a rendelet szövegéből hatályon kívül helyezték „a kedvezmény egy lakás esetében érvényesíthető” kitételt.
A kedvezménybővítés terv szerint az eddig adóztatott lakóingatlanok felére gyakorol hatást, így évi mintegy 70 millió forint építményadó bevétel kiesést jelent majd.
Azokban az esetekben, mikor az adózó fizetési kötelezettségénél nagyobb összegű adót fizet be, visszamenőlegesen jóváírásra került sor, esetleg téves befizetést teljesített, túlfizetése keletkezik az adott számlán.
Jogszabály alapján, ha az adózónak adótartozása nem áll fenn, és bevallási kötelezettségeinek eleget tett, rendelkezhet a fennmaradó összeg visszatérítéséről vagy - saját - önkormányzati számlájára történő átvezetéséről (pl. más adónemben később esedékes kötelezettségére).
Tartozás fennállása esetén a túlfizetés nem igényelhető vissza, a tartozás erejéig kerül elszámolásra és átutalásra az adott számlára.
Az adó-visszaigénylést, vagy az átvezetést az önkormányzati adóhatóságnál erre a célra rendszeresített nyomtatványokon teheti meg az adózó.
A túlfizetés visszaigénylésének feltétele az adózó nyilatkozata arra vonatkozóan, hogy más adóhatóságnál nem áll fenn köztartozása.
Köztartozás fennállása esetén az adózó részére nem teljesíthető a kiutalás.
A túlfizetés kiutalását a magánszemély adózó kérheti bankszámlájára vagy lakcímére.
Gazdálkodó szervezetek részére csak a cégnyilvántartásban bejelentett bankszámlájukra teljesíthető a kiutalás.
Az adózás rendjéről szóló 2017. évi CL. Az adóigazgatási eljárás részletszabályairól szóló 465/2017. (XII. 28.) Korm. Az adóigazgatási rendtartásról szóló 2017. évi CLI.
Az ügy kérelemre indul, a kérelem benyújtható az E-Önkormányzat portálon keresztül elektronikus formában, valamint levélben illetve személyesen az ügyfélszolgálaton.
Az adóhatóság írásban, a digitális államról és a digitális szolgáltatások nyújtásának egyes szabályairól szóló 2023. évi CIII. tv. alapján tart kapcsolatot az adózóval és az eljárásban résztvevőkkel.
Az adóhatóság elektronikus úton tart kapcsolatot azzal az adózóval, aki (amely) a Dáptv. alapján elektronikus ügyintézésre köteles.
Az adókötelezettség az építmény valamennyi helyiségére kiterjed, annak rendeltetésétől illetve hasznosításától függetlenül.
Több tulajdonos esetén a tulajdonosok tulajdoni hányadaik arányában adóalanyok.
Az adóalany az a személy, aki a naptári év első napján az építmény tulajdonosaként van bejegyezve.
Az adó alanya az ingatlan-nyilvántartási állapot szerint állattartásra vagy növénytermesztésre szolgáló építmény vagy az állattartáshoz, növénytermesztéshez kapcsolódó tároló építmény esetén is más lehet.
Az építményadó alapja az építmény m2-ben számított hasznos alapterülete után került meghatározásra. Az adó mértékét és az ingatlanokra igénybe vehető kedvezményeket és mentességeket a helyi adókról és az önkormányzati adóeljárásokról szóló Budapest I. kerület Budavári Önkormányzat Képviselő-testületének 23/2015. (XI.19.) önkormányzati rendelete tartalmazza.
Az adózónak az építményadóról az adókötelezettség keletkezését, illetve változását követő tizenöt napon kell adatbejelentését teljesítenie.
Nem kell újabb adatbejelentést benyújtani mindaddig, ameddig az adóalany körülményeiben, az adó tárgyában nem következik be adókötelezettséget érintő változás.
Az ügy kérelemre indul, a kérelem benyújtható az E-Önkormányzat portálon keresztül elektronikus formában, e-papíron, valamint levélben illetve személyesen az ügyfélszolgálaton.
Az adóhatóság elektronikus úton tart kapcsolatot azzal az adózóval, aki (amely) a Dáptv. alapján elektronikus ügyintézésre köteles.
A kötelező adóbevallás és bejelentés részleteit a 23/2015. önkormányzati rendelet és kapcsolódó jogszabályok írják le.
tags: #mosonmagyarovar #epitmenyado #adatbejelentes #telepulesi #portal