
Nem számlázott bérleti díj könyvelése: teljesítményszemlélet, időbeli elhatárolás és gyakorlati kontírozás
A számviteli szakemberek munkájuk során a számviteli törvény tételes előírásaira, valamint a törvényben rögzített alapelvekre támaszkodva járnak el. Az alapelvek közül minden gyakorló szakember számára ismert és gyakran alkalmazott elv az összemérés elve. Az összemérés elve szerint az adott időszak eredményének meghatározásakor a tevékenységek adott időszaki teljesítéseinek elismert bevételeit és a bevételeknek megfelelő költségeit (ráfordításait) kell számításba venni, a bevételeknek és a költségeknek ahhoz az időszakhoz kell kapcsolódniuk, amikor azok gazdaságilag felmerültek.
A teljesítményszemléletű számvitel válasza erre az, hogy igen, hiszen a teljesítmény már az időszakban lezárult, és annak ellenértéke követelésként, illetve kötelezettségként a róla szóló elszámolás (bizonylat) későbbi kibocsátása esetében is kimutatható. A számviteli szakemberek a fenti kérdésben alkalmazott gyakorlata vegyes, valaki követelésként, valaki időbeli elhatárolásként tekint a felmerült tételre.
Mi a „nem számlázott bérleti díj” és mikor merül fel?
A kérdés másik oldalról úgy is vizsgálható, hogy a teljesítmény lezárásának pillanatában a beszerzés, a szolgáltatás ellenértéke követelhető-e, vagy az csak az arról szóló értesítés (számla) kiállításával válik jogszerűvé? Szakmai véleményem szerint - mivel a beszerzés, a szolgáltatásnyújtás megtörtént, azt a vevő megkapta - jogszerűen követelhető annak ellenértéke.
Sem a számvitelben, sem a való életben nem csak számla alapján keletkezhet követelésünk, kötelezettségünk. Közüzemi számlák, telefonszámla, internet, stb esetén biztosan van szerződésünk, amiben meg van szabva a számlázási időszak.
Bérlet vs. üzemeltetési díj: szerződés valós tartalma
Ennek keretében egyrészt az épületen belüli bérleményeket bérbe adja, másrészt - feltételezhetően - gondoskodik a közös helyiségek tisztántartásáról, az épület egészének biztonságáról, valószínűleg fűtéséről stb., fedezi az egész épület üzemeltetési költségeit. A tulajdonos valójában nem bérleti díjat számláz, hanem az egész épület használatáért számít fel díjat, bár azt bérleti díjnak nevezi. Ha tehát a szerződés valós tartamát nézzük, akkor az nem bérleti szerződés (a tulajdonos által számlázott összeg nem bérleti díj), hanem üzemeltetési szerződés, amelynek keretében a tulajdonos a vállalkozónál realizálódó hasznot (az üzemeltetési költségeket meghaladó bevétel egy részét) vonja el az előre meghatározott összegben, az épülettel kapcsolatos költségei és haszna fedezetére. A vállalkozón múlik, hogy az épület egészét miként tudja hasznosítani. A kérdésből nem derül ki, hogy milyen módon állapította meg a tulajdonos az általa bérleti díjnak nevezett használati díjat.
Ez esetben a tulajdonos által számlázott összeget a vállalkozónál nem lehet csak az igénybe vett szolgáltatás költségeként elszámolni.
Nem számlázott bérleti díj év végi helyzete: kötelezettség vagy passzív időbeli elhatárolás?
Mi a teendő akkor, ha a számlában, egyéb számviteli bizonylatban elszámolt teljesítmény nem oszlik meg két vagy több üzleti év között, viszont a teljesítmény és a számla kiállításának üzleti éve eltér? Az előzőekben kifejtettek alapján könnyen mondhatjuk, hogy nem lehet időbeli, mivel a számlában elszámolt teljesítmény nem oszlik meg két üzleti év között, az teljes egészében a lezárandó üzleti év költsége (és a szolgáltatás nyújtójánál ugyanazon időszak bevétele) lesz. A kérdés az, hogy kötelezettségként (illetve követelésként) kimutatható-e a számlaérték a lezárandó üzleti év mérlegében?
Ez akkor kb alátámasztja amit én is mondok. Mi passzívot akkor szoktunk használni, ha áthúzódó az időszak. Vagyis pl dec 20-jan 19 az időszak. Meg hát a halasztott dolgoknál is igen fontos, pl egy támogatás elhatárolásánál, szóval igenis van létjogosuktsága a passzívnak továbbra is.
Számviteli tv. 44. § (1) b) és a félreértések
Az egységes értelmezést nem segíti a passzív időbeli elhatárolásokat szabályozó Számv. tv. 44. § (1) bekezdés b) pontja, miszerint passzív időbeli elhatárolásként kell kimutatni a mérleg fordulónapja előtti időszakot terhelő költséget, ráfordítást, amely csak a mérleg fordulónapja utáni időszakban merül fel, kerül számlázásra. A jogszabályi szöveg utóbbi, számlázásra utaló kitétele félreértésre ad okot, hiszen ezen jogszabályi hely alkalmazására - az időbeli elhatárolás alapelvéből kiindulva - már csak a kettő vagy több üzleti évet érintő teljesítmények elszámolása során kerülhet sor, a példában szereplő, decemberben lezárult, januárban számlázott teljesítmény nem tartozik ide, így ezt a szakaszt erre nem lehet alkalmazni.
Céges és vállalkozási költségek elszámolása - avagy mit lehet elszámolni költségként?
Gyakorlati vita: kötelezettség (szállító) vs. passzív időbeli elhatárolás
Én nem értek egyet az előttem szóló kollégával. Az A verzió a helyes, mivel az elszámolási időszak vége december 31, ezért azzal a nappal keletketik a kötelezettség, és költségként is akkor számoljuk el. Áfa levonási jog 2020-at érint. Akkor lehetne elhatárolással könyvelni, ha áthúzódna az elszámolási időszak, például december 15-január 15 lenne.
Rendben, hogy az elszám időszak dec. 31, azért tesszük költségre az előző évben. De miért akkor keletkezik a kötelezettség? Mi alapján? A dec. 31-én nem létező számla alapján? A szolgáltató részéről ez egy követelés, ami jogszerűen elismert fizetési igényt jelent. Ha dec. 31-én még számla sem volt, milyen dok. alapján ismerte volna el a fizetés jogszerűségét dec.
Fordított esetben, ha pl. dec-ben előre számlázok ki január havi bérleti díjat, és azt be is kell fizetnie, mert a szerződés így szól, akkor ugyanezen az elven az az elszámolási időszak végével (jan. 31-gyel) lenne csak követelés a részemről, pedig ő be is fogadta a számlát, fizetett is, mert a szerződés alapján kötelezettsége. Mivel kiállítottam a számlát - mert a szerződés alapján jogom van tőle ellenértéket követelni az elszámolási időszak vége előtt -, és ő ezt el is ismerte, be is fizette, akkor a követelést könyvelni kell dec-ben, és itt is passzív elhat-t alkalmazni, mivel az eredmény már a köv.
Hogyan ismerhettem volna el a követelés összegét, ha azt még dec. 31-én nem is tudtam, hogy mennyi? Rendben, hogy a mérlegkészítésig felmerülő információkat le kell könyvelnem előző évre, de ezt meg is teszem, mint költség, de nem kötelezettség. Aláírt folyamatos szerződésünk van, amiben ki van kötve az egységár. Mindenki tudja, hogy mennyit fogyaszt. Ha nagyon akarja, akkor fillérre pontosan ki is tudja mindenki számolni magának, hogy mennyit kell majd fizetnie.
Tényleg nem kötekedni akarok, de rendben, hogy fillérre pontosan ki tudom számolni mennyit fogyasztok pl. áramot, de ez egy keretszerződés, és ha átalánydíjas fizetési módot választottam elképzelhető, hogy a számla alapján többet fizetek, mint amit tényleg fogyasztottam dec. 31-én. Az elszámolás később lesz. Így nem teljesített annyit a szolgáltató, amennyit kiszámlázott, csak a szerződés azon részét teljesítette, hogy biztosította a szolgáltatást, de kevesebb áramot adott, mint amennyit számlázott, tehát a mennyiség, kiszámlázott érték ténylegesen nem teljesült dec. 31-én, de mégis ki kell fizetnem, mert ezt vállaltam, ugyanúgy, ahogy a bérleti díjnál.
Mérlegkészítésig beérkező számla és a könyvelés időpontja
2020. évben be kell könyvelni a számlát a 2020. adatokkal . Mivel a szla 2019. 2019. érve ( általában összevárjuk , külön gyűjtjük ezeket a számlákat, még márciusban is érkezhet 2019. évet érintő számla) . Nyitás után rendezni kell a 2020. évet, feloldani az elhatárolást T 482 - K 5 ( áramdij ) : Összegezve:2019 költség nö, 2020.
Szóval ez alapján keletkezik december 31-én a kötelezettségünk és mivel a mérlegkészítésig megkaptuk a számlát is, ezért kell T5-K45 kontírt csinálni decemberben és nem K5-K48-at.
Nem számlázott szállítások logikája a bérleti díjra alkalmazva
Ezt a logikát az úgynevezett „nem számlázott szállítások” számviteli gyakorlata is továbbviszi, miszerint, amennyiben a mérlegkészítés időpontjáig a beszerzésről a számla, a számviteli bizonylat nem érkezik meg, akkor annak értékét az egyéb, rendelkezésre álló bizonylatok alapján kell meghatározni (esetenként becsülni).
Előre számlázott bérleti díj és aktív időbeli elhatárolás
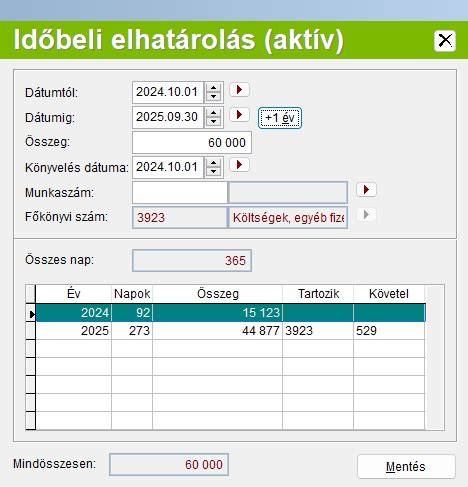
A vállalkozó felé tárgyév december 5-én előre kiszámlázták a bérbe vett irodahelyiség 3 havi (tárgyév december, tárgyévet követő év január és a tárgyévet követő év február) bérleti díját, melynek a számlán szereplő összege 90 000 Ft + 27 % Áfa. a. 30 000 Ft-ot kell kimutatni a költségek, ráfordítások aktív időbeli elhatárolásai között.b. 60 000 Ft-ot kell kimutatni a költségek, ráfordítások aktív időbeli elhatárolásai között.c. 30 000 Ft-ot kell kimutatni a költségek, ráfordítások passzív időbeli elhatárolásai között.d. 1. December 5. 2. December 31.
Felújítás és bérleti jogviszony kapcsolata: speciális elszámolások
Ezekben az esetekben a bérlő, és a bérbeadó megegyezésén múlik, hogy megtörténhet-e a bérelt ingatlanon beruházás, vagy felújítás. Ebben az esetben a bérlő nem mutatja ki a könyveiben a felújítás költségét, hanem kiszámlázza a bérbeadó felé. Természetesen a bérbeadó is kiállítja a bizonylatot a bérlő felé. Tehát két gazdasági esemény jön létre.
Előfordulhat az is, hogy a felújítás ellenértéke nemcsak az üzletház vételi árára, esetleg a meg nem fizetett, de költségként elszámolt (T 52, 466 - K 454) bérleti díjra is fedezetet biztosít. Ez esetben a vételár + a meg nem fizetett bérleti díj együttes összegéről és annak áfájáról állítsa ki a kft. a számlát (T 311 - K 91-92, 467), majd számítsa be azönkormányzattal szembeni tartozása összegébe (T 455, 454 - K 311), a készleten lévő felújítási költségek kivezetésével (T 52 - K 21-22, T 581 - K 23). További variációk is lehetnek.
Ha például az üzletház vételi ára és annak áfája meghaladja a felújítás ellenértéke és áfája együttes összegét, és a különbözetet pénzügyileg nem rendezik, akkor a különbözetnek megfelelő összegben az üzletház-beruházást mint térítés nélkül átvett beruházást kell elszámolni (T 161 - K 9891). Ha az üzletház vételi árát az önkormányzat részére nem kell megfizetni, az - mintegy - kompenzálja a felújítás költségeit, akkor a vételárral azonos összegben a kft. számlázza a felújítás ellenértékét és annak áfáját (T 311 - K 91-92, 467), majd számítsa be követelését az önkormányzattal szembeni tartozása összegébe (T 455 - K 311). Ezt követően a készleten lévő felújítási költséget is ki kell vezetni (T 52 - K 21-22, illetve T 581 - K 23).
a.) Amennyiben a szerződésben erről nem rendelkeznek, akkor a PTK szabályai szerint az eredeti állapotot kell visszaállítani. Természetesen ez már magában foglalja a további kérdéseket. Pl. b.) A felek úgy állapodnak meg, hogy a bérlet megszűnésekor a bérlő piaci értéken megveszi a felújítás értékét. Viszont ez esetben is rögtön felmerül a kérdés, hogy mi a piaci érték, és azt hogy fogják meghatározni. c.) A bérlet lejártával térítés nélkül kerül a felújítás értéke a bérbeadó tulajdonában. Amennyiben a bérbeadó nem magánszemély, akkor természetesen be kell szerezni a bérbeadó nyilatkozatát a tao törvénynek megfelelően, hogy a térítés nélküli átadás elismert költség lehessen. Amennyiben a térítés nélküli átadás magánszemély bérbeadónak történik, akkor pedig az SZJA törvény szakaszát is be kell betartani.
Áfa és időpontok: teljesítés vs. levonási jog
Áfa levonási jog 2020-at érint. A teljesítmény és a számla kiállításának eltérése miatt a költség-időzítés és az áfalevonás sokszor különválik.
Év végi közüzemi analógia a bérleti díjhoz
Kérdésünk az év végi közüzemi számlák könyvelésével kapcsolatos. Mikor kell passzív időbeli elhatárolásként könyvelni? Például az áramszámlánk: Számlázott időszak: 2019.12.01-2019.12.31 (minden számlázott tétel a 2019 évet érint)i Számla kelte: 2020.01.10 Teljesítés időpontja (áfa): 2020.01.27 Fizetési határidő: 2020.01.27 Hogy kell helyesen könyvelni? (Mérlegfordulónap 2019.12.31., mérlegkészítés dátuma 2020.03.31.)
Sokak szerint a számvitel unalmas, száraz dolog, felesleges rajta töprengeni, a végén úgyis az adóhatóságnak lesz igaza...Bebizonyítjuk Önnek, hogy nem így van! A könyv konkrét számviteli eseteket és azok megoldásait írja le két, elismert szakértő tolmácsolásában.
Összefoglaló döntési szempontok: mikor mit könyveljünk?
- Mi passzívot akkor szoktunk használni, ha áthúzódó az időszak. Vagyis pl dec 20-jan 19 az időszak.
- Az A verzió a helyes, mivel az elszámolási időszak vége december 31, ezért azzal a nappal keletketik a kötelezettség, és költségként is akkor számoljuk el. Áfa levonási jog 2020-at érint.
- Szóval ez alapján keletkezik december 31-én a kötelezettségünk és mivel a mérlegkészítésig megkaptuk a számlát is, ezért kell T5-K45 kontírt csinálni decemberben és nem K5-K48-at.
- Ezt a logikát az úgynevezett „nem számlázott szállítások” számviteli gyakorlata is továbbviszi.
Mintakontírok és tételek
árát és annak áfáját számláznia kell, amely számlaértéket a kft.-nél beruházásként kell elszámolni (T 161, 466 - K 455). Ezt követően a készleten lévő felújítási költséget is ki kell vezetni (T 52 - K 21-22, illetve T 581 - K 23). Ez esetben a vételár + a meg nem fizetett bérleti díj együttes összegéről és annak áfájáról állítsa ki a kft. a számlát (T 311 - K 91-92, 467), majd számítsa be azönkormányzattal szembeni tartozása összegébe (T 455, 454 - K 311), a készleten lévő felújítási költségek kivezetésével (T 52 - K 21-22, T 581 - K 23).
Táblázat: tipikus évváltási helyzetek és kezelésük
| Eset | Időszak | Könyvelési logika |
|---|---|---|
| Nem számlázott bérleti díj, teljesítés december | Dec 1-Dec 31 | Költség és szállítói kötelezettség a tárgyévre; ÁFA levonás a számla dátuma szerint |
| Áthúzódó bérleti/közüzemi időszak | Dec 15-Jan 15 | Passzív időbeli elhatárolás a tárgyévre eső részre |
| Előre számlázott bérleti díj | Dec, Jan, Feb | Aktív időbeli elhatárolás a következő év(ek)re eső részre |
Gyakorlati megfontolások a mutatók és finanszírozás szempontjából
Egyébként sok esetben nagyon nem mindegy, hogy passzív vagy kötelezettség, mert egy hitelfelvételt vagy támogatást keresztül tud húzni egy rossz mutatószám.
A kiadvány tartalma részletekben elsőként a Kiadó Számviteli tanácsadó című folyóirata „Meritum” rovatában jelent meg hónapról-hónapra, hat éven keresztül. Megjelent a Számviteli Levelekben 2004. november 25-én (95. […] Megjelent a Számviteli Levelekben 2013. március 7-én (281. […]
tags: #nem #szamlazott #berleti #dij