
Nyaraló vásárlás hitelre: feltételek és lehetőségek
A nyaraló vásárlása során több hiteltípus közül választhatsz, és az igazán jó döntéshez elengedhetetlen, hogy tisztában legyél a fedezet, az önerő, a jogi státusz és a támogatások összefüggéseivel. A cikk részletesen összefoglalja a lakáshitel, a szabad felhasználású jelzáloghitel, a személyi kölcsön és a különböző állami támogatások legfontosabb szempontjait, hogy a legkedvezőbb finanszírozási megoldást találhasd meg nyaraló vásárlásához.
A fedezet és az ingatlan típusa meghatározó
A nyaraló megvásárlásához szükség lehet ingatlanfedezetre vagy szabad felhasználású finanszírozásra. A tulajdoni lapon látható besorolás kulcsfontosságú: lakóingatlan vagy nyaraló besorolás esetén több bank adhat hitelt, míg külterületi vagy zártkerti nyaralóknál ritkábban és szigorúbb feltételek mellett folyósítanak.
Lakáshitel és szabad felhasználású jelzáloghitel közötti különbségek
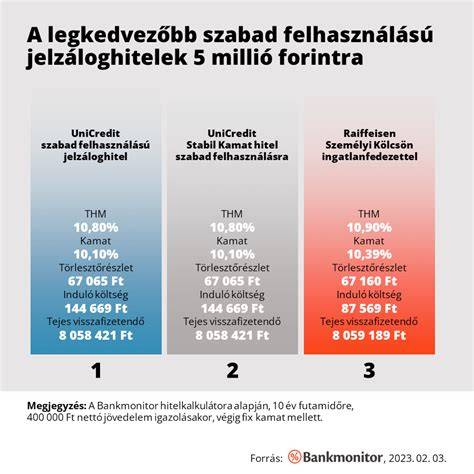
A lakáshitelnél több konstrukció közül választhatsz, és szükség lehet vagyoni fedezetre, de célingatlanon kívül nem feltétlen kell más ingatlant bevonni fedezetként. Szabad felhasználású jelzáloghitel felhasználásával is megvásárolhatod a nyaralót; bár a kamat általában magasabb, ennek ellenére kedvezőbb lehet, mint személyi kölcsön, különösen magasabb összegnél és hosszabb futamidőnél.
Önerő és pótfedezet
Főszabály szerint a bankok 20% önerőt várnak el ingatlanvásárlásnál, de ettől eltérhetnek, különösen község- vagy településfüggő megfontolások alapján. Ha nem áll rendelkezésre elegendő önrész, pótfedezet bevonása lehetséges. Szabad felhasználású jelzáloghitelnél a fedezetként felajánlott ingatlan értéke alapján is felvehető a hitel; előfordulhat, hogy a teljes vételár önerő nélkül is finanszírozható.
Fontos korlátok és korlátozó tényezők
A Falusi CSOK és kapcsolódó kamattámogatott hitelek felhasználása nyaralókra korlátozott lehet, és az egyik alapfeltétel, hogy az ingatlanban éljetek életvitelszerűen minimum 10 éven át. Az ingatlan típusa és besorolása jelentős hatással van arra, hogy milyen támogatások érhetők el; külterületi ingatlanokra a támogatások elérhetősége erősen függ a jogi besorolástól és a település adottságaitól.
Hitelválasztás a nyaralóhoz
- Lakáshitel: belterületi lakóingatlan esetén a leggyakoribb út; a futamidő és a THM lehetőségei sokszor kedvezőbbek. A felhasználási cél alapján biztosított vagy külső fedezetek is szóba jöhetnek.
- Szabad felhasználású jelzáloghitel: a fedezetként felajánlott ingatlan értéke és a jövedelmed alapján vehető fel; nem kizárólag a nyaraló megvásárlására használható, így rugalmasabb, de drágább lehet a kamat.
- Személyi kölcsön: gyors és egyszerű megoldás, ingatlanfedezet nélkül, de általában 10-15 millió forint lehet a maximum; magasabb kamat és rövidebb futamidő jellemző. Online igénylés esetén is elérhető, de a THM és a futamidő hosszabb lehet a fedezetes hiteleknél.
- Babaváró hitel: szabad célú és kamatmentes az első 5 évben, meghatározott gyermekvállalási feltételekkel történő igénylés esetén; használható nyaralóvásárlásra is, de fennálló feltételek teljesítéséhez szükség lehet adóstárs vagy egyes bankszabályok szerinti biztosítékokra.
Jövedelem és adósságfék (JTM)
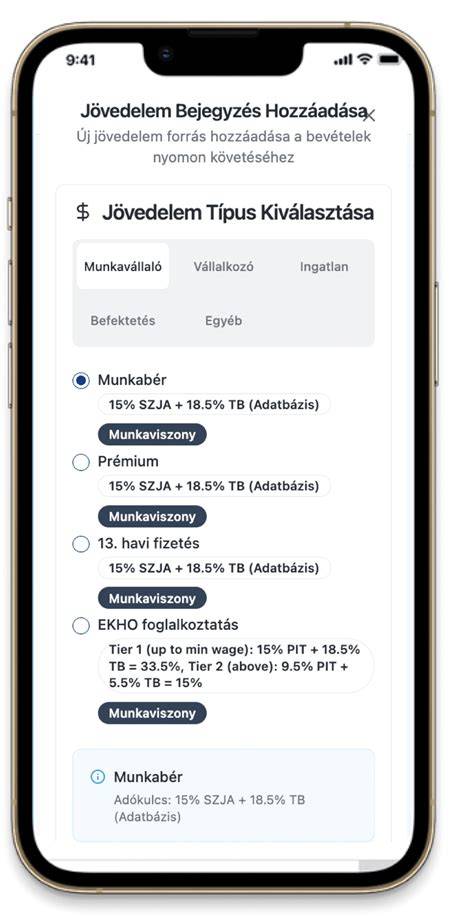
A hitelkérelemnél a jövedelmed alapján a JTM meghatározza, hogy mekkora havi törlesztőrészletre vagy jogosult. A JTM-t a bankszabályzat és a vonatkozó jogszabályok is korlátozzák; a folyósítási összeg a JTM indikátor alapján kerül megállapításra, és beépül a teljes visszafizetendő összegbe. További részletek: a munkaadó által kiállított igazolás vagy NAV SZJA igazolás alapján fogadják el a jövedelmet.
Kamatperiódusok és THM
A lakáshitelek esetében elérhető hosszabb fix kamatperiódusok, például 3, 5, 10, 20 év is, amelyek a THM és a törlesztőrészlet alakulását befolyásolják. A 3 évesnél hosszabb fix kamatperiódusnál az MNB által felügyelt báziskamat és a kamatfelár közötti viszony adja a teljes hitelköltséget. A fogyasztóbarát lakáshitelek a hosszabb távú, kiszámítható törlesztőrészletekre épülnek.
Előminősítés és hitelbírálat folyamata
Előminősítés során a bank megvizsgálja a jövedelmet, a meglévő hiteleket és a KHR-státust; ez egy előzetes szűrés, amely nem kötelez hitelnyújtásra. A végleges hitelbírálat a bank belső döntéshozatali folyamata alapján történik; lehet, hogy a pozitív előminősítés ellenére a bank elutasítja a kérelmet a belső kritériumok miatt.
Foglaló, előleg és adásvételi szerződés
A foglaló a megállapodás jele, amely általában a vételár 10%-a körül mozog, és a szerződéstől függő feltételek szerint visszajárhat vagy elveszhet. Az adásvételi szerződésben rögzítik a fizetési ütemezést és a fennálló kötelezettségeket. A foglaló sorsa attól függ, hogy a hitel a szerződésben meghatározott feltételek szerint nem folyósítódik.
A biztosítás és tehermentesítés
A hitel fedezetéül szolgáló ingatlanra kötelező lehet a lakásbiztosítás, és a földhivatali teherbejegyzések költségeire is figyelni kell a folyósítás előtt. A folyósítás előtt szükség lehet közjegyzői nyilatkozatra és banki feltételek teljesítésére. A teherbejegyzések áthelyezése vagy módosítása a konstrukciótól függően lehet szükséges, például Házatársasház alapításánál vagy ráépítés esetén.
Népszerű példák és gyakorlati útmutató
- Ha nyaralót belterületi ingatlanként szeretnél megvásárolni, a lakáshitel lehet a leggyakoribb választás, és általában 20% önerővel számolhatsz.
- Ha külterületi nyaralót veszel, és a fedezetbe bevonható ingatlan értéke nem elég, szabad felhasználású jelzáloghitel vagy pótfedezet lehet a megoldás.
- Ha rendelkezésre áll önerő, a szabad felhasználású jelzáloghitel gyakran kedvezőbb az összköltség szempontjából, mint a személyi kölcsön.
- A Babaváró hitel lehetősége nyaralóvásárlásra is szabad felhasználású célra, kamatmentes időszakkal, kifizetés és adósság elengedés különböző feltételekkel.
Összegző döntési támpontok
- Milyen ingatlant vásárolsz: lakóingatlan vagy nyaraló? Ha lakóingatlan, a lakáshitel könnyebben elérhető lehet.
- Milyen fedezeted van: van-e elegendő önerő vagy szükséged van pótfedezetre?
- Milyen időtávot preferálsz: hosszú kamatperiódusokkal szeretnél tervezni vagy rövidebben?
- Milyen állami támogatás illet meg: Falusi CSOK, CSOK Plusz, Otthon Start vagy Babaváró lehetőségek?
MENNYIT LEHET KERESNI A VIDEÓZÁSSAL? | KULISSZATITKOK A YOUTUBE-BAL KAPCSOLATBAN
Információ és segítség
Ha bizonytalan vagy, segítünk a legkedvezőbb hitelajánlat kiválasztásában, és végigvezetünk a hitelfolyamaton a tulajdoni lap felülvizsgálatától a folyósításig. Ügyfeleink részére - a jogszabályoknak megfelelően - teljeskörű és díjmentes hitelközvetítés keretében részletesen bemutatjuk a piacon elérhető összes jelzáloghitel kondícióját.
tags: #nyaralo #vasarlas #hitelre