
Nyertes jelzáloghitel perek jogi tippek
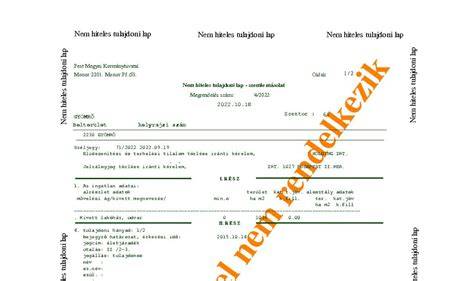
A jelzálog és az elidegenítési és terhelési tilalom az ingatlanok tulajdoni lapján található két leggyakoribb teher. A jelzálog az ingatlan teherlapján, azaz annak III. részében jelenik meg. A zálogjog, és azon belül a jelzálog a követelés biztosításának egyik eszköze.
Mi a jelzálogjog és hogyan működik?
A zálogjog alapján a zálogjogosult a követelésének (tipikusan: kölcsön) biztosítására szolgáló zálogtárgy (jelzálog esetén: ingatlan) más követeléseket megelőző sorrendben kielégítést kereshet, ha az adós nem teljesít. Ha a kötelezett nem tudja visszafizetni a kölcsönt és a bank felmondja a kölcsönszerződést, akkor a zálogjog megnyílik és a bank jogosult az ingatlant elárvereztetni, vagy eladni és a befolyt összegből kielégíteni a követelését. A jelzálogjog előnye banki szempontból, hogy a tulajdonost illető rendelkezési jog korlátozható vele.
A zálogjog egyik nagyon fontos jellemzője, hogy nem a zálogtárgy tulajdonosához, hanem a zálogtárgyhoz fűződik, és a főkövetelés átszállásával a zálogjog is átszáll az új jogosultra. A zálogszerződések általában tartalmazzák, hogy az adós az ingatlant csak arra használhatja, amire valóban szánták - például lakás esetében lakhatásra -, és azt az adósnak rendszeresen karban is kell tartania.
Bejegyzés és törlés az ingatlan-nyilvántartásban
Ahhoz, hogy a jelzálogjog érvényes legyen, zálogszerződést kell kötni, és a jelzálogjogot (2024. július végétől 20.000,- Ft igazgatási szolgáltatási díj megfizetése ellenében) az ingatlan-nyilvántartásba be kell jegyezni. Ez azt jelenti, hogy a jelzálog az ingatlan tulajdoni lapján mindig látható lesz. Így minden érintett fél számára világos, hogy az adott ingatlan terhelt-e vagy sem.
A jelzálog törlése - a bejegyzéshez hasonlóan - a földhivatal hatásköre. A jelzálog akkor törölhető, ha a jelzálog jogosult törlési engedélyt adott, amit ügyvéd ellenjegyzett, vagy közjegyző közokiratba foglalt. Ez alól kivétel, ha a zálogjogosult bank, vagy más hitelintézet, ugyanis az ilyen jelzálogjog törlése olyan okirat alapján is teljesíthető, amelyet a hitelintézet szabályszerűen és nyilvánvalóan azonosítható módon írt alá. Amennyiben a jelzáloggal biztosított követelést az adós teljesítette, azaz tipikusan a kölcsönt visszafizette, a hitelező kiadja a törlési engedélyt. Ha erre mégsem kerülne sor, akkor a törlési engedély bírói ítélettel pótolható.
Elidegenítési és terhelési tilalom (ETT): mit jelent és milyen hatása van?
Az elidegenítési és terhelési tilalom egy olyan jogi eszköz, amely korlátozza az ingatlan eladását, illetve apportját, vagy további terhelését (további jelzálog, esetleg haszonélvezeti jog alapítása) anélkül, hogy a tilalom jogosultja (gyakran a hitelező) ehhez hozzájárulna. Az ETT korlátozza a tulajdonos bizonyos jogait: egészen konkrétan nem lehet az ingatlan értékesíteni, illetve más teher nem jegyezhető be rá.
Az ETT létrejöhet szerződés alapján, bírósági határozattal és jogszabály alapján is. A terhet bejegyezhetik szerződés alapján is: például jelzáloghitelnél a tulajdonos hozzájárul, hogy a bank javára a jelzálogjog mellé ETT is bejegyzésre kerüljön. A tilalom az esetek túlnyomó többségében jelzálogot biztosít, de nem kizárt, hogy az elidegenítési és terhelési tilalmat más jog biztosítására jegyezzék be.
Hatások hitelfelvételkor
A bankok jelzáloghitel fedezeteként alapvetően egy tehermentes ingatlant várnak el, ez alapján jogosan merülhet fel: az ETT mellett adnak a bankok hitelt? Az első eset a tisztább, ráadásul ez gyakorlatilag minden banknál működik. Sok esetben a hitel igénylésének is részben az a célja, hogy az ETT lekerüljön az ingatlan tulajdoni lapjáról. Ha például meglévő kölcsönünket szeretnénk egy újra cserélni, az új hitelből automatikusan kiegyenlítésre kerül a régi tartozásunk, ezáltal a régi kölönhöz kapcsolódó terhek - jelzálogjog, elidegenítési és terhelési tilalom - is lekerülnek a fedezet tulajdoni lapjáról.
Előfordulhat, hogy az állam a jogosultja a kérdéses tehernek. Ez akkor jellemző, ha a tulajdonos valamilyen lakástámogatást - például családi otthonteremtési kedvezményt - vett igénybe az ingatlan megvásárlásakor. Az állam megadhatja az engedélyt az új hitelfelvételéhez, amennyiben a meglévő és új terhek összege nem haladja meg az ingatlan hitelbiztosítéki értékének 100 százalékát.
Jelzálog végrehajtása: hogyan érvényesítheti a bank a követelését?
A kielégítési jog gyakorlása a bank választása szerint bírósági végrehajtás útján vagy bírósági végrehajtáson kívül történhet. A klasszikus végrehajtói árverési értékesítés során a végrehajtó csak akkor intézkedhet egy ingatlan értékesítéséről, ha a végrehajtható okiratot kiállították, a végrehajtó is felszólította az adóst a tartozása rendezésére és további 60 nap is eltelt. Az ingatlan értékét az értékesítés előtt feltétlenül meg kell határozni, amely történhet adó- és értékbizonyítvány vagy szakértői vélemény alapján. Erre az adósok észrevételeket tehetnek, bár ezeket a végrehajtó nem köteles figyelembe venni.
Az ingatlant általában "beköltözhető" állapotban értékesítik, de kivételesen "lakott" ingatlanok is árverezhetőek. Az ingatlant lakott állapotban akkor lehet árverezni, ha ott pl. érvényes szerződés alapján bérlő lakik, vagy ha az ingatlan haszonélvezettel terhelt és a haszonélvező benne is lakik.
Egyszerűsített végrehajtási értékesítés - fogyasztói hitelekre
Az egyszerűsített végrehajtási értékesítés egy olyan jogi folyamat, amely lehetővé teszi a bank számára, hogy a lehető leggyorsabban és legkevesebb bürokratikus lépéssel értékesítse az ingatlant, ha az adós akkora tartozást halmozott fel, hogy a kölcsönszerződés felmondásra került. Ebben az eljárásban nincsenek bonyolult jogi lépések, mint például az ingatlan becsértékének hivatalos megállapítása vagy a zálogtárgy lefoglalása.
Az ingatlant egyszerűsített végrehajtási értékesítés keretében is csak akkor bocsátják árverésre, ha az adós a végrehajtható okirat kézhezvétele után 15 napon belül sem rendezi a tartozását. Fontos, hogy a zálogtárggyal, azaz az ingatlannal való helytállás terjedelme annak a kölcsön követelésnek a mindenkori terjedelméhez igazodik, amelynek biztosítására a lakásunk szolgál. Ez kiterjed a kamatokra és egyéb, a követelés érvényesítéséhez szükséges költségekre is. Magyarul ez annyit tesz, hogy ha a kölcsönszerződés felmondását követően a bank elárverezteti az ingatlanunkat, a tartozáson felüli részt köteles nekünk átadni.
Bírósági végrehajtáson kívüli kielégítés és a bank saját értékesítése
A bank a fogyasztóval szembeni kielégítési jogát bírósági végrehajtáson kívül csak akkor gyakorolhatja, ha a kölcsönszerződés felmondása után az adóssal az ingatlan bank által történő értékesítésének módjában kifejezetten írásban megállapodott. A végrehajtó kihagyásával történő jelzálogjog gyakorlás történhet az elzálogosított ingatlan bank általi értékesítése, vagy a tulajdonjogának a bank általi megszerzése útján.
Ha a bank úgy dönt, hogy saját maga értékesíti az ingatlant az adós helyett és nevében eljárva, akkor előbb felszólítja az adóst, hogy legalább 20 napos határidőn belül kiürítve adja át a lakás birtokát. Ha a birtokba bocsátás valami okból kifolyólag nem történik meg, az nem akadálya a zálogtárgy értékesítésének. Az adásvétel történhet nyilvános értékesítés keretein belül, vagy magánúton is. Az adósok sok esetben előnyösebb helyzetbe kerülhetnek a bírósági végrehajtáson kívüli értékesítéssel, ha maga a tulajdonos talál egy jobb vevőt, aki magasabb vételárat fizet.
21 - Bírósági meghagyással induló végrehajtási eljárás
Devizahiteles perek: mit tanulhatunk a magyar ítélkezési gyakorlatból?
Tényleg óriási változás következett be a devizaperek megítélésében, az adósok kilátásaival kapcsolatban. Az Európai Unió Bíróságának (EUB) ítélete nyomán megállapítható, hogy ha a szerződés érvénytelenné vált, mert tisztességtelen volt az árfolyamkockázat egyoldalúan a fogyasztóra hárítása, akkor azt nem lehet érvényessé tenni; ilyen esetben az eredeti állapotot kell helyreállítani. Az uniós bíróság korábban (2021. őszén) kifejezetten azt állapította meg, hogy hiába jár rosszul az árfolyamkockázat miatt a devizahiteles adós, nem érvényteleníthető a szerződés csak azért, mert tisztességtelen kikötés van benne, és rögzítette, hogy az uniós joggal nem ellentétesek az ezt orvosló magyar jogszabályok.
Mindez azonban jócskán elkésett, így további fejlemények nélkül meglehetősen szűk kört érinthet a kedvező fordulat. Tömegével indulhatnak itthon újra a devizahiteles perek - az EUB tavaszi ítélete nyomán. Marczingós László szerint körülbelül hárommillió szerződésről van szó, melyek összértéke 18,5 milliárd euró. Számos magyar bírósági ítélet is kimondta a szerződés vagy annak egyes pontjainak érvénytelenségét az árfolyamkockázatra vonatkozó tájékoztatás hiányossága vagy tisztességtelensége miatt.
Mire érdemes figyelni per indításakor?
- A per indítását megfontolni: sok ügy egyedi, a bankok önként nem fognak visszafizetni, amíg központilag el nem rendelik a visszafizetést.
- Ne dőljünk be gyors sikereket ígérő hirdetéseknek: sok esetben előre kért fix díj és sikerdíj szerepel, miközben a valós eredmények nem bizonyítottak.
- Ellenőrizzük az ügyvédi érveket és kérjünk bizonyítékot a korábbi „meggyőző” sikerekről; a bírósági ítéletek nyilvánosak, megnézhetőek.
- Fontos az elévülés kérdése: a magyar jog szerint az ilyen perekben az elévülési idő általában öt év lehet, ami befolyásolja a kártérítésre jogosultságot.
Gyakorlati jogi tippek nyertes perre törekvőknek
- Kérjen részletes másolatot a kölcsönszerződésről, az ÁSZF-ről és minden kapcsolódó tájékoztatóról, különös tekintettel az árfolyamkockázat átadására vonatkozó rendelkezésekre.
- Vizsgáltassa meg a szerződés tisztességtelenségét árfolyamkockázati tájékoztatás hiánya, egyoldalú szerződésmódosítási jogok vagy egyéb fogyasztóellenes kikötések miatt.
- Gyűjtsön bizonyítékot a bank tájékoztatási hiányosságaira (levelek, email, banki nyilatkozatok, tanúk).
- Érdemes felkeresni független hitelszakértőt és jogi képviselőt együtt: szakmai elemzés gyakran döntő lehet a per sikerében.
- Fontolja meg a per mellett a bírósági végrehajtáson kívüli rendezés lehetőségét is, ha a bank kész józan kompromisszumra.
Mikor kérhető jelzálog törlése és hogyan járjunk el?
Ha a jelzáloggal biztosított követelést az adós teljesítette, azaz tipikusan a kölcsönt visszafizette, a hitelező kiadja a törlési engedélyt. A törlési engedély bírói ítélettel is pótolható. A jelzálog törlésével kapcsolatos ügyintézést a földhivatal végzi, és minden esetben fel kell tüntetni azt a jogot, amelynek biztosítására a tilalom vagy jelzálog szolgál. A hitel visszafizetése nélkül a jelzálog elengedése nem jellemző, de nem kizárt, hogy a felek ilyesmiben egyezzenek meg.
Jogi precedensek és ítélkezési gyakorlat: miért fontosak?
Számos magyar bírósági ítéletben megállapították a kölcsönszerződés vagy annak egyes pontjainak érvénytelenségét az árfolyamkockázatra vonatkozó tájékoztatás hiánya vagy tisztességtelensége miatt. Több ítéletben kötelezték a bankot a túlfizetés visszatérítésére és késedelmi kamat megfizetésére. Ezek a jogesetek azt mutatják, hogy részletes bizonyítási anyag és jól előkészített jogi érvelés mellett reális esély van sikerre.
Összefoglaló tanácsok
- Ne fizessen előre nagy összegeket „garantált siker” ígéretéért.
- Gyűjtse össze a hitelszerződéssel kapcsolatos összes dokumentumot és levelezést.
- Kérjen független jogi és hitelszakértői véleményt, és kérdezzen rá a hasonló, már lezárt perek ítéleteire.
- Fontolja meg mind a bírósági, mind a bírósági végrehajtáson kívüli rendezés előnyeit és hátrányait.
| Jogi kérdés | Mit tegyen az adós? |
|---|---|
| Jelzálog bejegyzés | Ellenőrizze a tulajdoni lapot, kérje a bejegyzés másolatát |
| Jelzálog törlése | Kérje a törlési engedélyt a hitelezőtől; hiány esetén bírósági lépés |
| Devizahiteles per | Gyűjtsön bizonyítékot a tisztességtelenségre, kérjen jogi véleményt |
| ETT a tulajdoni lapon | Tudja meg, ki a jogosult; kérjen hozzájárulást vagy rendezzék a terhet |
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat. A jelzálog a hétköznapokban leginkább a tulajdoni lapra banki kölcsön biztosítékaként bejegyzett teherként lehet ismert. Ha kérdése van, érdemes jogi tanácsot kérni, mivel a helyzetek gyakran jogilag bonyolultak és egyediek.
tags: #nyertes #jelzaloghitel #perek