
Nyilatkozat lakóház építéséről 10 év alatt: gyakorlati útmutató a vagyonszerzési illeték és az Otthon Start program összefüggéseiben
Az 1990. évi XCIII. törvény értelmében az örökösödési vagy ajándékozási illeték hatálya alá tartozó ingatlanszerzés visszterhes vagyonátruházási illetéknek minősül, amelynek hivatalos neve vagyonszerzési illeték. Ezt a kötelezettséget a vevőnek kell teljesítenie, és az adóhatóság felé be kell jelenteni, ha ingatlant vásárolsz. A NAV a vagyonszerzési illeték megállapítását és kiszabását végzi, és a fizetési határidőkről határozatot küld.
Az ingatlanvásárlás költségei közé tartozik a vételár 4%-os illetéke, amelyet a vevő fizet. Például egy 35 millió forintos lakás esetén az illeték körülbelül 1,4 millió forint lehet. Ugyanakkor új építésű ingatlanoknál léteznek kedvezmények és mentességek, amelyeket a jogszabályok pontosan meghatároznak, például a 15 millió forintos mentesség bizonyos feltételek mellett.
Miért fontos a NAV és a TB jogviszony az Otthon Start programnál?
A TB jogviszony és az állami TB jogosultság részletes ellenőrzés alatt áll a hitelfelvételnél. Az Otthon Start program keretében új támogatott lakáshitel nélkül is lehetőség nyílik a minimális önerővel történő vásárlásra vagy építésre, de ehhez több szigorú feltételt is teljesíteni kell, például TB jogviszonyt vagy adóstársat bevonni az ügyletekbe. Az olyan konstrukciókban, mint az Otthon Start, a banki bírálatok és a TB követelmények részletesek és egyedi esetekre szabottak.
Hogyan működik a társadalombiztosítás (magyarázat)
Az Otthon Start program alapvető feltételei
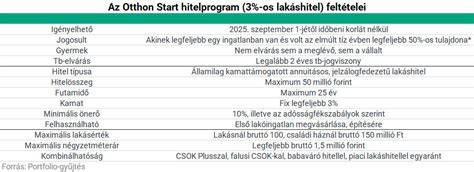
Az Otthon Start célja, hogy elősegítse az első lakás vásárlását vagy építését úgy, hogy a kamat és a hitel paraméterei kedvezőek legyenek. A kölcsön fix 3%-os kamatozású, összege akár 50 millió forint is lehet, futamidő maximum 25 év. A támogatott hitel kizárólag első lakás megvásárlására vagy építésére vehető fel, és az ingatlannak Magyarországon, belterületen kell található lennie. A tervezési és kivitelezési feltételek, a TB jogviszony, a büntetlen előélet és a köztartozások mentessége mind befolyásolják az igénylés sikerét.
- Az Otthon Start közvetlenül az első lakásvásárlásra vagy építésre vehető igénybe.
- Az ingatlannak belterületi helyen kell lennie; a lakás, a családi ház vagy tanya megfelelhet a feltételeknek.
- Az önerő lehetőségét 10%-os mértékben tervezik, de ehhez szigorú MNB előírások teljesülése szükséges.
- A TB jogviszony minimum 2 év folyamatosnak kell legyen; külföldi TB jogviszony is elfogadható, bizonyos feltételek mellett.
- Az adóstárs lehet szülő vagy testvér, és a kölcsön feltételei minden esetben a banknál kerülnek megítélésre.
Általános feltételek az ingatlanra
Az Otthon Start programhoz kapcsolódó ingatlannak meghatározott ár- és méretplafonokkal kell rendelkeznie: például lakásvásárlásnál az ingatlan értéke legfeljebb 100 millió forint, egyetlen lakóépület esetén pedig 150 millió forint lehet. Az alapterület és a négyzetméterár szintén meghatározott korlátok között van. Az új építésű ingatlan esetén a kölcsön ellenértéke belső bekerülési költség alapján kerül meghatározásra, nem pedig a végső forgalmi érték alapján.
A 10 év időtartam és a visszterhes illeték összefüggései
A 10 év időtartama alatt a visszterhes vagyonátruházási illeték rendszerint a használt lakás értékének és eladási ára közötti különbségre vonatkozik. A jogszabály értelmében a cserét pótló vételi kedvezmény egyes feltételek teljesülése esetén adhat vagyont érintő kedvezményt vagy mentességet. A Kúria fontos precedenseket rögzített az Itv. értelmezésében: a jogalkotó célja alapján a kedvezmények kizárólag a törvény egyértelmű és kifejezett rendelkezései alapján érvényesülnek, és nem lehet azokat a nyelvtani értelmezés alapján egyszerűen megállapítani. Emellett a korábbi jogértelmezések helyessége a törvény szövegének pontos értelmezésén alapszik, különös tekintettel az „eladás” és „értékesítés” fogalmak közötti definíciókra.
Egyéb általános gyakorlati tudnivalók az ingatlanvásárlásról
A vázolt jogszabályi keretek között léteznek speciális kivételek és könnyítések, például a házastársak vagy közeli rokonok közti öröklés vagy ajándékozás esetén bizonyos kedvezmények érhetők el, vagy a fiatalok számára nyújtott illetékkedvezmények. Az Otthon Start program keretében fontos, hogy a TB jogviszony, az adóstárs személye és a tulajdoni hányad aránya pontosan legyen meghatározva. A 10%-os önerő tervezett lehetősége azonban csak bizonyos feltételek teljesülése esetén érhető el, és ez a banki elbírálás függvénye is lehet.
A használatbavételi engedély és az egyszerű bejelentés közötti különbségek is létfontosságúak, különösen új építésű ingatlanok esetében. Az egyszerű bejelentés általában családi házakra és kisebb társasházakra vonatkozik, és a bejelentés ÉTDR rendszeren keresztül történik. A tulajdoni lap alapos ellenőrzése minden esetben ajánlott, különösen a telek és a kivitelezés szakaszában, ahol elengedhetetlen a jogilag korrekt adásvételi és építésügyi dokumentumok megléte.
Összegzés a gyakorlatban
Az ingatlanvásárlás és az építés 10 év alatt történő nyomon követése során a legfontosabb lépések közé tartozik a jogszabályi kedvezmények és mentességek pontos feltérképezése, a TB jogviszony rendezése, az adóstársak bevonása és a banki kondíciók alapos összevetése. A tervezéskor érdemes előre megfontolni az Önerő 10%-os lehetőségét is, hogy a maximális hitel- és támogatási lehetőségek kiaknázhatók legyenek. Mindig törekedj arra, hogy a vásárolni vagy építeni kívánt ingatlan megfeleljen a meghatározott ár- és méretkorlátoknak, és hogy a tulajdoni lap minden releváns adata rendben legyen a szerződéskötés előtt.
tags: #nyilatkozat #lakohaz #epiteserol #10 #ev