
Önkormányzatot megillető illetékek és azok költségvetési szerepe
A koronavírus járvány következtében minden ember élete gyökeresen megváltozott, de az állam és az önkormányzatok feladatköre is kibővült és átalakult. A járvány terjedése új kihívások elé állította az önkormányzatokat, amely magával vonta a működésük és költségvetésük megváltozását. A médiában sokat foglalkoztak az önkormányzatok szerepével a járvány kezelésében, ezért is szerettem volna megvizsgálni a települések költségvetési gazdálkodását és helyzetét. A dolgozatomban részletesen bemutatom a magyarországi önkormányzatok költségvetését, amely egyébiránt az államháztartás részét képezi.
Az Alaptörvény N) cikke szerint Magyarország a kiegyensúlyozott, átlátható és fenntartható költségvetési gazdálkodás elvét, amelyet az önkormányzatok is kötelesek szem előtt tartani a gazdálkodás során. A szakdolgozatomban végig követhető a helyi költségvetés tervezésének és elfogadásának menete, valamint helyi költségvetési rendelet tartalmi elemei. Amikor a képviselő-testület a költségvetést tervezi figyelemmel kell lennie a központi költségvetésben szereplő rendelkezésekre és keretekre. A helyi önkormányzatok működésének legfőbb célja a helyi közfeladatok ellátása és a közszolgáltatások nyújtása. A települések vagyongazdálkodása az éves költségvetésen alapul, amelyet a képviselő-testület fogad el.
Az önkormányzat feladatai teljesítésének feltételeit a saját bevételeiből, más gazdálkodó szervezetektől átvett bevételekből, valamint a központi költségvetési támogatásokból teremi meg. A támogatásokra a központi költségvetésből jogosultak a kötelező és önként vállalt feladataik ellátásához. A költségvetési támogatásokat feladatfinanszírozási rendszeren keresztül folyósítják a települések részére. A helyi önkormányzatok saját bevételei a következők: helyi adók, saját tevékenységből, vállalkozásból és a vagyon hasznosításából származó bevétel, kamat, nyereség, osztalék és bérleti díj, átvett pénzeszközök, önkormányzatot megillető illeték, bírság, díj, valamint az önkormányzat és intézményei egyéb sajátos bevételei (Mötv. 106. § (1) bekezdés).
A helyi adók azok a bevételi források, amelyekkel az önkormányzatok leginkább képesek befolyásolni a költségvetésük bevételi oldalát. A leggyakoribb helyi adók: iparűzési adó, idegenforgalmi adó, kommunális adó. A saját bevételek közül elsősorban a helyi adók szerepével foglalkoztam, hiszen ez a legmeghatározóbb saját forrás. Emellett részletesen foglalkozom az önkormányzatok vagyonával, azon belül is azok bemutatásával és csoportosításával. A helyi önkormányzat költségvetése az államháztartás része. Az önkormányzati alrendszer költségvetése a központi költségvetéstől elkülönül, ahhoz központi költségvetési támogatásokkal kapcsolódik.
Kiadó: Wolters Kluwer Hungary Kft. A pénzügyi jog egyetemi szintű oktatása hagyományosan három nagy témakört fog át: az adójogot, a költségvetési jogot, valamint a pénzügyi és befektetési intézményrendszer szabályozásának témakörét. Az olvasó jelen kötettel egy pénzügyi jogi egyetemi tankönyvsorozat negyedik, a magyar és európai uniós költségvetési szabályozást bemutató, feldolgozó kötetét tartja a kezében. Az egyetemi szintű oktatásban elsőként arra kell a pénzügyi jog oktatóinak törekedni, hogy eme rendkívül széles és szerteágazó, egymástól sok tekintetben elkülönülő, de mégis legalább ugyanannyi ágon egymához kapcsolódó szabályrendszerbe alapos betekintést nyújtson a hallgatóknak. A kötet szerzői a Pázmány Péter Katolikus Egyetem Jog- és Államtudományi Kar Pénzügyi Jogi Tanszékének oktatói, akik immár negyedszázados tapasztalatot gyűjtöttek össze a pénzügyi jog oktatása terén, és 2021-ben elérkezettnek látták az időt, hogy az oktatást e tapasztalatoknak legjobban megfelelő, és egyúttal hallgatóik felkészítését legjobban segítő tankönyvsorozatot indítsanak útjára. Általános tapasztalatuk, hogy a téma terjedelme, összetettsége és részletessége különleges oktatási megközelítést tesz szükségessé. E különleges megközelítés azt jelenti, hogy nem lehetséges és nem is célszerű az egyes résztémakörök minden egyes elemét beemelni a tananyagba. Az oktatás célja sokkal inkább az, hogy a három nagy pénzügyi jogi témakör, az adójog, a költségvetési jog és a pénzügyi és befektetési szabályozás alapvető elemei, fogalmai és belső rendszertani összefüggései kerüljenek a fókuszpontba, és ezáltal a hallgatók megismerjék azon szabályozási struktúrák működését, amelyeknek részleteiben, gyakorlati munkájuk során már ők is kellő biztonsággal el tudnak igazodni. Jelen kötet célja a hazai és EU-s költségvetési szabályozás áttekintése, feldolgozása a jogi egyetemi szintű pénzügyi jogi oktatás igényei szerint.
Az önkormányzati forrásigény és a költségvetési autonómia alapelvei
Absztrakt: A helyi, lokális közfeladatok ellátásában nagy szerep hárul a helyi önkormányzatokra, szinte valamennyi önkormányzati rendszerben. Bár a helyi közfeladatok köre folyamatosan változhat, egy bizonyos, hogy az adekvát pénzügyi források elengedhetetlenek a megfelelő működéshez. Ebből a szempontból a helyi pénzügyi autonómia egyik alapköve az önkormányzatok adómegállapítási joga, melynek alapja a régmúltba nyúlik vissza. Hazánkban mind nyílt, mind pedig zárt listás adókivetési lehetőséggel élhetnek az önkormányzatok, így többféle adóteherrel találkozhatnak a helyi lakosok és vállalkozások. Kérdés ugyanakkor, hogy meddig terjedhet e jogosítvány, milyen korlátok biztosítják azt, hogy az önkormányzatok forrásigénye ne haladja meg a helyi adóalanyok teherbíró képességét. A szakirodalmi források a túladóztatás tilalma körében vizsgálják az adóalanyok teherbíró képességét, amely fogalom az Alaptörvényben is megjelenik, s önkormányzati szinten ez az adókivetés egyik korlátjaként is értelmezhető.
Abstract: Local government play a pivotal role in delivering local public services across various local government systems. While the scope of these functions may evolve, it’s undeniable that sufficient financial resources are crucial for their effective operation. From this perspective, one of the fundamental aspects of local financial autonomy lies in the ability of local governments to levy taxes, a right deeply rooted in history. In our country, municipalities have both open-list and closed-list tax options, resulting in a diverse range of tax burdens for local residents and businesses. However, the critical question arises: how far-reaching can this taxing authority be, and what safeguards exist to ensure that the financial demands on local governments do not exceed the capacity of local taxpayers? Literature explores taxpayers’ capacity to bear such burdens within the framework of the prohibition of overtaxation, a concept also enshrined in the Fundamental Law, which can be interpreted as a constraint on tax collection at the local government level.
A helyi bevételek és a bevételi szerkezet alapjai
I. A helyi önkormányzatok működésének egyik fontos eleme a pénzügyi függetlenség. Ez magába foglalja a megfelelő mértékű bevételi forrásokhoz való jogot, mely bevételek az önkormányzat működését, a közfeladatok ellátását biztosítják. Országonként eltérő, hogy az egyes helyi egységek milyen bevételekkel gazdálkodhatnak, ugyanakkor a nemzetközi és a hazai szakirodalom alapján négy nagy kategóriába rendezhetjük azokat: saját bevételek, megosztott és átengedett közbevételek, kormányzati transzferek, hitelek és nemzetközi támogatások.
II. A helyi adók külön nagy részt képviselnek, hiszen ezek alapvető saját források. Hazánkban a helyi adók kivetése a Htv. alapján történik, és a települések képviselő-testülete rendelettel vezethet be adókat az illetékességi területén. A nyílt listás adókivetés példája a települési adó, amelyet 2015-től lehet bevezetni. A zárt listás adómegállapítás három fő adónemet jelent: építményadó, telekadó, magánszemélyek kommunális adója, idegenforgalmi adó és a helyi iparűzési adó.
III. A helyi adómegállapítás terjedelme és korlátai részletezett: az adóalanyt egy meghatározott adótárgyra csak egyféle adó terhelheti, az adók mértékét a rendeletek keretei között lehet meghatározni, és az adómaximum betartása kötelező. A központi költségvetési bevételek és a helyi bevételek megosztásáról az állam és az önkormányzatok közötti viszony szabályozása gondoskodik. A települési adó bevezetésének jogosultsága 2015-től nyílt lehetőséget biztosít, azonban az adókból befolyó bevételek jellegzetesen kötöttek és fejlesztési célra használatosak.
IV. A helyi adómegállapítás jogi alapjai az Alaptörvény és a Htv. rendelkezései. A települési adó megállapítására a helyi önkormányzat testülete rendeletet alkot, amely meghatározza az adóalanyt, az adó tárgyát és mértékét, de az adómaximum az állam által meghatározott keretek között mozog. Alaptörvény szerint mindenki teherbíró képességének megfelelően járul hozzá a közterhekhez, ezt a szabályozás részletesen követi a Htv.
A fentiek alapján a magyarországi önkormányzatok költségvetési autonómiája jelentős részben az adómegállapítás jogában testesül meg. Az adókivetésen túl további saját bevételek is rendelkezésre állnak, valamint az átvett központi bevételek is hozzájárulnak a helyi közfeladatok finanszírozásához. A közzétett források és gyakorlati példák rámutatnak, hogy a helyi adók az önkormányzatok legmeghatározóbb bevételi forrásai, amelyek közvetítő szerepet játszanak a közfeladatok hatékony ellátásában.
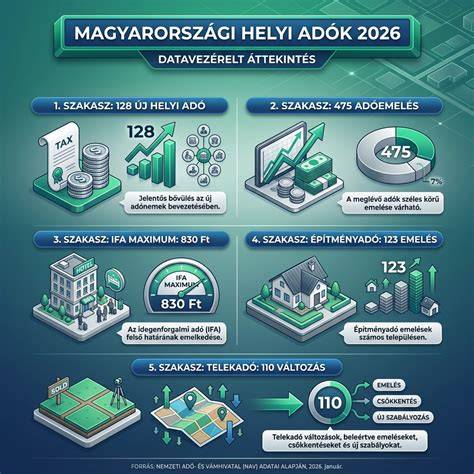
Gyakorlati összefüggések és példák
- Részletesen tárgyaltuk a Központi költségvetési támogatásokhoz való hozzáférést és a feladatfinanszírozási rendszert.
- A települési adó 2015-től történő bevezetése és a bevételek kötött felhasználása (fejlesztés, szociális ellátás) bemutatása.
- A helyi adók eljárási rendjeit és garanciáit a Htv. és az adózás rendjéről szóló jogszabályok határozzák meg.
Önkormányzatok finanszírozása és költségvetési tervezés
A helyi önkormányzatok költségvetése a központi költségvetéstől elkülönül, ugyanakkor szoros összefüggésben áll vele. A forráskiegészítés érdekében alkalmazott eszközök közé tartozik a saját bevételek, a megosztott és átengedett közbevételek, a kormányzati transzferek és a hitelek. A költségvetési szervek működését és döntéshozatali folyamatait részletesen tárgyaljuk, mellyel megvilágítjuk a települési szintű finanszírozás dinamikáját. A költségvetés felépítése és a bevételi oldalak arányai országonként és időben is változnak, ami a helyi pénzügyi autonómia rugalmasságát adja vissza.
Az önkormányzati vagyonelemek és vagyonhasznosítás bevételei szintén fontos elemei a helyi költségvetésnek. A vagyon értékesítéséből származó bevételek, a bérleti díjak és a koncessziós díjak hozzájárulnak a fenntartható működéshez. Az adóbevételek és a központi támogatások összhangja határozza meg a közfeladatok ellátásához szükséges forrásokat, és e rendszer folyamatosan alkalmazkodik a gazdasági és jogi környezet változásaihoz.
Az önkormányzati adósságrendezés és a fiskális stabilitás érdekében fontos megemlíteni a közzétett modellrendszereket és azok gyakorlati alkalmazását. A költségvetési szabályozás áttekintése lefedi az EU-s és hazai szabályozási kereteket, melyek a fenntartható költségvetési gazdálkodást szolgálják. Ezen elvek alapján a települések közvxfeladataik ellátását hatékonyan képesek megvalósítani, és a lakosok terhei is a viselhető kereteken belül maradnak.
tags: #onkormanyzatot #megilleto #illetek