
Ostermelői bevételek és értékesítésből származó jövedelmek a mezőgazdasági őstermelői rendszerben: alapelvek, szabályok és gyakorlati példák
A cikk a mezőgazdasági őstermelők bevételeinek és az őstermelői tevékenységek körének átalakulását vizsgálja a Csgtv. (Családi gazdaságokról szóló törvény) és a kapcsolódó jogszabályok tükrében, kiemelve a 2021-től érvényes szabályokat, a kistermelői rendeletek hatását, valamint a kiegészítő tevékenységek adózási vonatkozásait. Az anyag középpontjában az a kérdés áll, hogy ki minősül mezőgazdasági őstermelőnek a 2021-es hatályba lépés óta, és hogyan alakul a bevételek, költségek, támogatások és az adózási módok kezelése.
A meghatározó jogszabályok és fogalmak
A 2021. január 1-jével hatályba lépett Csgtv. meghatározza, hogy mezőgazdasági őstermelő az a 16. életévét betöltött személy, aki a saját gazdaságában őstermelői tevékenységet folytat, és ezt önállóan vagy őstermelők családi gazdaságának tagjaként végzi. A saját gazdaság fogalma a Földforgalmi tv. értelmező rendelkezései szerint értelmezendő (szántó, szőlő, kert, erdő és egyéb művelés alá vont terület). Az őstermelői tevékenység alapvető formái tehát: önálló tevékenység, vagy családi gazdaság tagjaként végzett tevékenység; és tilos egyéni vállalkozói tevékenység folytatása az őstermelői tevékenység keretében.
A Földforgalmi tv. részletezi az őstermelői tevékenységek körét, ideértve a növénytermesztést, állattartást, állattenyésztést, kereskedelmet és kiegészítő tevékenységeket (falusi turizmus, kézművesipari tevékenységek, termékfeldolgozás saját alapanyagból, stb.). A kiskereskedelmi és feldolgozási tevékenységek közti különbség döntő, mert a kiegészítő tevékenységek éves bevételeinek aránya a fő tevékenység bevételének negyede alatt maradva őstermelői bevételként adózhatók; meghaladása esetén a bevételt el kell különíteni, és az adózási szabályokat a magánszemély önálló vállalkozói tevékenységére kell alkalmazni.
A kistermelői rendelet szerint a kis mennyiségben megtermelt alapterméket és abból előállított élelmiszereket érintő termékfeldolgozás is őstermelői tevékenység lehet, amennyiben a saját alapanyagból történik és meghaladja-e a meghatározott mennyiségi határokat. E rendelet alapján a kistermelői termékfeldolgozás és az értékesítés nem minősül kiegészítő tevékenységnek, ha a feltételek teljesülnek.
Az SZJA-törvény (Szja tv.) és az Szja tv. 3. §-a, valamint az Szja tv. 85. pontja összhangban van a Csgtv. rendelkezéseivel: mezőgazdasági őstermelői bevétel kizárólag az őstermelői tevékenységből származó bevétel, a kiegészítő tevékenységből származó bevétel pedig csak a megadott arány alatt tekinthető őstermelői bevételnek. A kiegészítő tevékenységek bevételeinek arányát 25%-ban határozza meg a törvény. Ha ez az arány meghaladja a határt, a bevétel önálló tevékenységként adózik.
Az őstermelői nyilvántartás és a FELIR azonosító
A NAK (Nemzeti Agrárgazdasági Kamara) nyilvántartja az őstermelőket és kiadja a FELIR azonosítót. A FELIR két betűből és hét számjegyből áll, például AA8605964. Az őstermelő tevékenységének azonosítását a NEBIH által vezetett nyilvántartási rendszer is támogatja, például NEBIH1042966660 kódszámú tevékenységazonosítóval. Ha a kifizető őstermelőnek teljesít, úgy az Szja tv. 10. § (10) bekezdése alapján adatot kell szolgáltatnia a NAV felé az adóazonosító jellel és nyilvántartási számokkal együtt.
Az átmeneti rendelkezések biztosítják, hogy a 2020. december 31-én hatályos őstermelői igazolvány birtokosai 2021. január 1-jétől mezőgazdasági őstermelőnek minősüljenek, ha a belőlük fakadó tevékenységet tovább folytatják a Csgtv. keretei között. Ezzel a korábbi jogosultsági szint fennmarad, még akkor is, ha 16 év alatti tag is érintett lenne a családi gazdaságban.
Az őstermelői tevékenység formái és a gazdasági kapcsolat
Az őstermelői tevékenység végzésének formái közé tartozik az önálló őstermelői tevékenység és az őstermelők családi gazdasága keretében történő közös tevékenység. Az őstermelői tevékenységet nem szabad egyéni vállalkozói tevékenységként végezni. Az őstermelők családi gazdaságában a tagság és a tevékenységek megosztása írásbeli szerződés alapján történik a Csgtv. 7. § (1) bekezdésében meghatározott tartalommal: ki lesz a gazdaság képviselője, milyen tevékenységeket folytatnak, és a tagok személyes közreműködésének formája. A közös tevékenység eredményességét és veszteségeinek felosztását is rögzíteni kell.
A kistermelői rendelet és a termékfeldolgozás szabályai
A kistermelők rendelete alapján a kis mennyiségben előállított alapterméket és az abból előállított élelmiszert értékesítő kistermelő a nyilvántartásba vétel után végezheti el a tevékenységet. A termékfeldolgozás akkor lesz őstermelői tevékenység, ha a saját gazdaságban előállított alapanyag felhasználásával történik és a rendeletben meghatározott mennyiségi korlátok között marad. A kistermelői termékfeldolgozás adózási szempontból az őstermelői tevékenység részének tekintendő, és az adott bevétel nincs alávetve a kiegészítő tevékenységre vonatkozó 25%-os korlátnak. Ez egyrészt adót módosít, másrészt meghatározza, hogy a kistermelői termék egy részének bevétele nem minősül kiegészítő tevékenységből származó bevételnek.
Az adózás és a bevételek osztása a gyakorlatban
A bevételek és költségek megosztása kötelező az ŐCSG (Őstermelők Családi Gazdasága) keretében úgy, hogy a tagok között az arányos megosztás történik a szerződésben meghatározott szabályok szerint. A bevételek és költségek megosztása lehet egyenlő, vagy az alapító okiratban meghatározott arány szerint. A tételes költségelszámolást alkalmazó őstermelőknél a bevétel és a költségek pontos könyvelése és bizonylatokkal alátámasztása a tényleges összefüggések alapján történik. Az átalányadózás és a tételes költségelszámolás közül minden ŐCSG-tagnak a bejelentéskor és év közben meghatározható adózási módot kell választania, és ezt a bejelentésben ki kell jelölni, tekintettel az adott adóévben fennálló taglétszámra és bevételekre.
Adózási alapelvek 2021-től
2021-től az őstermelői tevékenységre kapott támogatások nem minősülnek bevételnek adójogi szempontból, így nem befolyásolják az adózási bevételi értékhatárokat vagy a jövedelem számítását. A kiegészítő tevékenységek bevételeinek aránya továbbra is 25%-ban van meghatározva: ha a kiegészítő tevékenység bevétele meghaladja ezt a határt, akkor az adott évben a bevétel az őstermelői bevétel és az önálló tevékenység bevételének elkülönítésére kerül. A saját termelésű élelmiszerek aránya nincs konkrét szeletes értékhatár meghatározva az összes bevétel vonatkozásában az FVM rendeletek szerint, azonban ha a feldolgozás meghaladja a megadott mennyiségeket, akkor az bevétel őstermelői tevékenységből származó bevételként nem minősül.
Gyakorlati példák és gyakorlati következtetések
- Szőlőtermelő őstermelő: a megtermelt szőlő egy részét értékesíti, más részéből bort készít; a bevétel százalékos aránya 15-20% szőlő-ból származó bevétel, a többi bor eladás.
- Lekvár készítő őstermelő: a lekvár bevétele akkor minősül őstermelői tevékenységnek, ha a saját gazdaságban előállított alapanyag felhasználásával történik és a FVM rendeletben meghatározott mennyiséget nem haladja meg. Ha túllépi, akkor az őstermelői kiegészítő tevékenységnek minősül, és a bevétel az 25%-os korlátozás alá esik.
- Földértékesítés: ha a földet őstermelőként hasznosítják, a bevétel az őstermelői bevétel, ha viszont a föld értékesítésére vonatkozó adózási szabályok szerint történik, az Szja-tv. szerint kerül számításba a bevétel és költségelszámolás. A föld értékesítésének speciális helyzeteit az Szja-tv. mellékletei és a releváns jogszabályok alapján kell értelmezni.
- Őstermelők családi gazdasága: ha a tagság halálesete vagy belépés történik az év közben, az adott év végén arányosítással történik a bevételek és költségek megosztása. A belépés időpontjától függően az új tag teljes évre vagy arányosan részesül a bevételből.
Infografikák és vizuális elemek
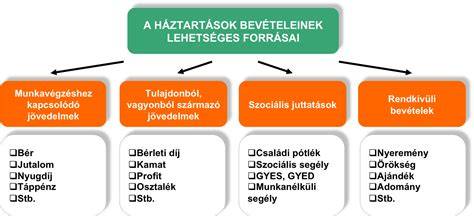
Az ábra szemlélteti az őstermelői tevékenység fő formáit, a bevételi források megoszlását és a kiegészítő tevékenységek arányát a fő tevékenységhez képest.
Az infografika bemutatja, hogy a kiegészítő tevékenység bevételeinek aránya meghaladja-e az 25%-ot, és ennek jogkövetkezményei hogyan érvényesülnek az adózásban.
Őstermelők adózása - Dr. Kovács Ferenc okleveles adószakértő, az Adó szaklap főszerkesztője
Tábla: fő fogalmak és összefüggések
| Fogalom | Részletek |
|---|---|
| Őstermelő | 16 évtől betöltött személy, saját gazdaságban végzi az őstermelői tevékenységet; lehet önálló vagy családi gazdaság tagja |
| Őstermelői tevékenység | Növénytermesztés, állattartás, termékfeldolgozás saját alapanyagból, kiegészítő tevékenységek |
| Kiegészítő tevékenység | A fő őstermelői tevékenység 25%-os bevételi határt haladja meg, akkor az egész bevétel önálló tevékenységként adózik |
| FELIR azonosító | NAK által kiadott azonosító; AA + hét szám, például AA8605964 |
| Bevételi arány 25% | Csak a kiegészítő tevékenységből származó bevétel aránya számít, ha nem haladja meg |
Meta leírás (120-160 karakter)
Kulcsszavak
tags: #ostermelo #bevetel #termofold #ertekesitesebol