
OTP hitel nyaralóra üdülőre: hogyan szerezhetsz nyaralóhitelből megvalósítható áron
Nyaralót vennél hitelből? Egy balatoni nyaraló, egy kis hétvégi ház a hegyekben - sokak álma, de nem kevés utánajárást és pénzügyi tervezést igényel. Hitelből is megvalósítható, de csak akkor, ha pontosan tudod, mit figyelnek a bankok és mi alapján bírálják el az egyes jelentkezőket. A buktatók viszont ott leselkednek, ahol nem is számítasz rájuk - például a tulajdoni lapon, az elhelyezkedésben, vagy a biztosítási feltételekben.
Miért érdemes nyaralót hitelből vásárolni?
Előminősítés - már az ingatlan kiválasztása előtt megtudhatod, hogy mekkora hitelre vagy jogosult. A cél mindig az, hogy a lehető legolcsóbb hitellel szerezz nyaralót, ami legtöbbször kedvezményes kamatozású lakáshitelt jelenthet. A hitelbírálat 2-3 nap, de banktól függően 1 nap alatt is a számládon lehet a pénz. A jó tanácsokkal és szakértelemmel csökkenthetők a kockázatok: a tulajdoni lap és a térképmásolat előzetes ellenőrzése már az elején kiderítheti, milyen ingatlanbesorolás alá esik a nyaraló.
Milyen ingatlanok finanszírozhatók nyaralóhitelből?
A nyaraló kifejezés sokféle ingatlant magába foglalhat. Ha lakóház besorolású az ingatlan, belterületen van, akkor a lakáshitel a legközelebb álló megoldás. Kültéren található nyaralók esetében viszont előfordulhat, hogy nem minden bank hitelez rájuk, és a feltételek szigorúbbak lehetnek. A földrajzi elhelyezkedés és az ingatlan állapota - például a felújítást igénylő állapot - befolyásolja a kedvezmények és a hitelezés mértékét. A Jövedelemarányos Törlesztési Mutató (JTM) határozza meg, hogy a havi jövedelmed mekkora részét fordíthatod hiteltörlesztésre, figyelembe véve a meglévő hiteleid törlesztőit is.
- A lakóház besorolású, belterületi ingatlan esetén a leginkább szabályozott út a lakáhitel felvétele.
- A külterületi ingatlanoknál a finanszírozás nehezebb lehet: a bankok egy része nem vagy csak korlátozottan hitelez.
- Ha a nyaraló nem lakóház, csak néhány banknál lehet rá lakáshitelt felvenni; szabad felhasználású jelzáloghitel vagy más konstrukció jöhet szóba.
Önerő és előírások
Az ingatlan értékétől és fajta szerint a bankok eltérő elvárásokat támasztanak. Általánosan 20% körüli önerő a kiindulópont, de kisebb településeken és ritkábban tranzaktált ingatlanoknál akár 50-70% hitelfedezeti arány is elképzelhető, ami magasabb önerőt vagy pótfedezetet igényel. Az értékbecslés során előfordulhat, hogy az értékbecslő alacsonyabbra értékeli, mint a piaci ár, emiatt több önerőre lehet szükség. A foglaló 10 százalék körüli összeg lehet a vevő részéről, és különböző feltételek mellett visszajár vagy visszafizetendő lehet.
Biztosítás és jogi feltételek
Az ingatlanra kötött lakásbiztosítás kötelező a jelzáloghitel esetében. Nyaralókra néha speciális biztosítási feltételek érvényesek, és előfordulhat, hogy egyes biztosítók nem kötnek nyaralóra biztosítást. A nyaraló külterületi vagy zártkerti ingatlan esetén a földforgalmi törvény hatálya és a biztosítási feltételek is befolyásolhatják a finanszírozást. A CSOK és falusi CSOK támogatások nyaralókra általában nem vehetők igénybe, kivéve ha lakóingatlanként szerepel a tulajdoni lapon, és életvitelszerű lakhatás biztosított a hitelfelvevő és családja részére.
Finanszírozási lehetőségek nyaralóra
A leggyakoribb megoldások: lakáshitel nyaralóra, szabad felhasználású jelzáloghitel, illetve személyi kölcsön Babaváró hitellel vagy más alternatívákkal. Míg a személyi kölcsön gyors és egyszerű, jellemzően kisebb összegre és rövidebb futamidőre korlátozva, a jelzáloghitel alacsonyabb kamatozású lehet hosszabb futamidővel, de ingatlanfedezetet igényel. A szabad felhasználású jelzáloghitel lehetővé teszi, hogy a felvett összeg bármire fordítható legyen, és az önerőt egyenlő vagy magasabb értékben lehet finanszírozni. Babaváró hitel is szóba jöhet, hiszen kamatmentes időszakkal és gyerekvállalás esetén tartozáselengedéssel járhat.
Példaszámítások
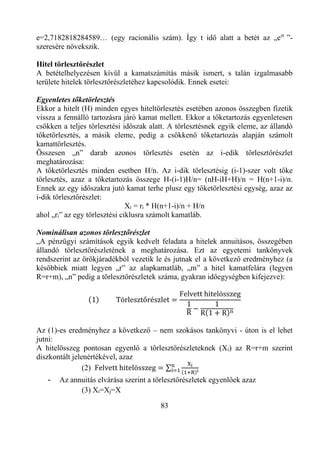
Reprezentatív példa - 2026. augusztus 1-től érvényes kondíciók alapján: 12 millió Ft kölcsön 20 évre, használt lakás vásárlás, egy ingatlanfedezet. Törlesztőrészlet 66 802 Ft/hó, THM 3,2-3,3% között. Szabad felhasználású jelzáloghitel esetén a törlesztő 30 416 Ft/hó az első 13 hónapban, majd 69 362 Ft/hó. A feltételekhez kötött akciós díjkedvezmények figyelembevételével számoltuk a példát.
Hogyan dönts a legjobban?
A nyaralóvásárlásra fordított kölcsön kiválasztásakor vedd figyelembe: a nyaraló típusa és elhelyezkedése alapján melyik hitel a legkedvezőbb, mekkora önerő szükséges, és milyen biztosítási feltételek vonatkoznak az ingatlanra. A jelzáloghitel kedvezményekben gazdagabb lehet az ingatlan és a jövedelem függvényében. A személyi kölcsön kedvező lehet gyors hozzáférés és nincsenek jelzálogterhek, de általában magasabb kamat és korlátozottabb összegek jellemzik. Használd ki a szakértői tanácsadást a legoptimálisabb kombináció megtalálására, és vedd fel a kapcsolatot tapasztalt hitelszakértőinkkel!
Mit érdemes még átbeszélni a bankkal?
- Előminősítés az ingatlan kiválasztása előtt
- Előzetes értékbecslés kérése az ingatlanról
- Biztosítás és fedezet rendezése; biztosítási feltételek
- Önerő és pótfedezet lehetőségek
- Előtörlesztés és szerződésmódosítás díjai
- TBH (JTM) és egyéb jogszabályi korlátozások
Érdeklődj az OTP-nél és más partnereknél
Ha közelebb szeretnél kerülni az optimális nyaralóvásárláshoz, bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat. A reprezentatív példák és THM-értékek az adott kondíciók alapján értelmezhetők; a tényleges ajánlat függ a jövedelmedtől, az ingatlan típusától és a fennálló hiteltörlesztésektől.
Mi a költségvetés, és hogyan készítsük el?
tags: #otp #hitel #nyaralora #udulore