
Tranzakciós illetékek Magyarországon: mérték, kivételek és hatások
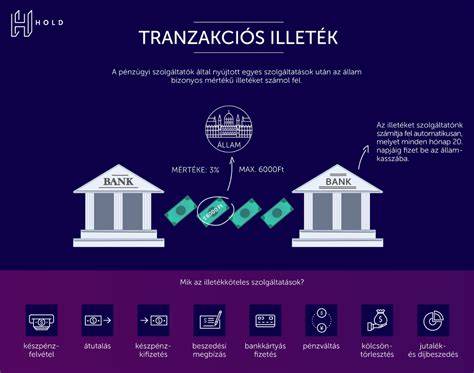
A tranzakciós illeték mértéke, alapvető feltételei nem változnak. Egy elsőre nem sokat mondó változtatás miatt azonban a Revolut adófizetési kötelezettsége érdemben emelkedhet. Alapvetően a tranzakciós illeték mértéke átutalásoknál, értékpapír-tranzakcióknál, postai befizetések után a megbízási összeg 0,45%-a, maximum 20 ezer forint. Lakossági ügyfeleknél az adót az 50 ezer forintot meghaladó részre kell megfizetni. A devizaváltással járó tranzakciók után a fentieken túl a megbízás 0,45%-a, legfeljebb 20 ezer forintnak megfelelő illetéket kell megfizetni. A vastagon kiemelt rész az új elem, ez elsőre csak technikainak tűnik. Ugyanakkor egyes vélemények alapján egy olyan kiskaput zár be ez az intézkedés, ami miatt például a Revolut érdemben csökkenthette az illetékfizetési kötelezettségét. A Bankmonitor szakértői nem tudják megítélni, hogy ténylegesen használt-e bármilyen kiskaput a fintech cég, aminek segítségével kibújt az adófizetés alól. Ami biztos, hogy ezen módosítást követően már biztosan nem lesz erre mód. A változás a törvénymódosítás szövege alapján a kihirdetést követő 31. A korábban megjelent hírek alapján 2024 év végén a Revolutnak 1,743 millió magyar ügyfele volt, ami 42 százalékkal haladta meg az egy évvel korábbi értéket. A szolgáltatás hazánkban érdemben emelkedik: jóval nagyobb ütemű a növekedés, mint amit a banki számlák, tranzakciók számánál látni lehet. Az MNB adatai alapján hazánkban 2024. decemberében 11 578 519 bankszámla volt, míg egy évvel korábban 11 260 605 számlát tartottak nyilván. Ez 2,82 százalékos emelkedést jelent. (Ebben az adatban benne vannak a lakossági és vállalati számlák is. Nagyságrendileg 2,5 milliárd megbízás ment keresztül a hazai bankszektor számláin. Ez a szám egy évvel korábban durván 2,3 milliárd volt. (Ebben a forint és devizautalások, a belföldi és külföldi kártyás vásárlás, a készénzfelvétel és a befizetések, a belföldi csoportos beszedési megbízások, és a pénztári műveletek szerepelnek.) Ez 8,9 százalékos bővülést jelent. Vagyis a tranzakciók száma nagyobb mértékben növekedett a bankszektorban, mint a számlák száma. A Revolut egyre nagyobb részt szakít ki a piacból. Elég csak azt nézni, hogy mennyivel nagyobb mértékben növekszik a hagyományos bankszektorhoz képest. Jelenleg egy Revolutnál vezetett számláról egy másik Revolutnál vezetett számlára díjmentesen lehet pénzt átvezetni. Ha a szolgáltató élt eddig a kiskapuval, akkor ezen megbízások után tranzakciós illetéket nem fizetett. A jövőben az biztos, hogy az illetéket ezen megbízások után is rendezni kell, amit akár át is háríthatna a szolgáltató az ügyfeleire. Nem biztos, hogy a Revolutnál a változás miatt emelkednek a díjak. Ha nem használta a szolgáltató az eddig emlegetett kiskaput, akkor a jogszabályváltozás nem is érinti. Azt kevesek tudják, hogy tranzakciós illeték ide, oda egy sima bankszámla is lehet díjmentes. Nem, nem csak a számlvezetésről van szó: a nulla forintos alapdíjhoz társulhatnak akár díjmentes utalások és ingyenes készpénzfelvétel is. Egy évtizede kell már fizetni az államnak a mindennapi pénzügyi tranzakciók után. A tranzakciós illeték 2024. augusztusától jelentősen megemelkedett, októbertől pedig új fajtáját is bevezették. A tranzakciós illetéket 2012-ben szavazta meg az Országgyűlés, a bevezetésére 2013. január 1-jén került sor. Az illetéket minden esetben a bankok fizetik be az államkasszába az általunk elvégzett tranzakciók után. Különböző formában azonban ezt a pénzintézetek jelentős részt ráterhelik az ügyfelekre a díjaikban. A tranzakciós illetéket röviden összefoglalva a pénzmozgások után kell megfizetni az államnak. Ide tartoznak az alábbiak:átutalás magyar bankszámláról hazai vagy külföldi számlára - határon átnyúló szolgáltatásoknál (például Revolut, Wise) isnem magánszemélyek fizetési kérelem elfogadásával történő átutalása,készpénzfelvétel,készpénz be- és kifizetés,készpénzátutalás,pénzváltás,bankkártyás vásárlás boltban vagy online felületen,értékpapír-vásárlások, -tranzakciók.
Hogyan alakul a tranzakciós illeték mértéke?
A tranzakciók után a bankok minden esetben fizetnek az államnak. Az általános szabály szerint a tranzakciós illeték mértéke 0,45% (átutalások és értékpapír-tranzakciók), maximum 20 000 forint per művelet. Készpénzfelvételnél ez a díj 0,9% és nincs felső határ. Lakossági ügyfelek számára havi két ingyenes készpénzfelvétel jár, összesen 300 000 forintig, 2026. február 1-jétől. 2024. augusztus 1-től bevezették a konverziós illetéket, amely a devizaátváltást tartalmazó ügyletekre vonatkozik, és 0,45% felső határral, 20 000 forintos limittel érvényes. Ennek célja, hogy a különböző pénznemek közötti ügyletek után magasabb költség terhelődjön.
Értékpapírügyletek és kedvezmények
Az értékpapírügyletek tranzakciós illetéke 0,3% volt, majd 2024. augusztus 1-től 0,45% lett, vételenként maximum 10 ezer forint, 2024. augusztustól pedig maximum 20 ezer forint. Mentesek az illeték alól a befektetési szolgáltatást nyújtó állami intézmények (Magyar Államkincstár vagy Posta Elszámoló Központ). Emellett magánszemélyek részére, 20 ezer forintot meg nem haladó vételkor, illetve 50 ezer forintos határértékig nem kell illetéket fizetni; 2024. augusztustól ez az összeg 50 ezerre nő. A konverziós költségek kiigazításával azonban bizonyos ügyletekben továbbra is jár a kedvezmény.
Kik mentesülnek?
Mentességek közé tartozik például, ha ugyanannál a banknál vezetett számlák között történik az átutalás; vagy ha a Magyar Államkincstár számlájára utalunk. SZÉP-kártyára történő átutalások is illetékmentesek lehetnek, illetve ha a fizetési kérelemre adott válaszként indítjuk az átutalást. Az extraprofitadó bevezetése előtt külföldi szolgáltatók (pl. Revolut vagy Wise) esetében nem volt tranzakciós illeték, így ingyenes átutalások is megvalósíthatóak voltak. A mentesítések között szerepel továbbá a magánszemélyek fizetési számlája és a kincstári állampapír-forgalmazási számlák közötti átutalások.
Tranzakciós illeték gazdasági hatásai
A bevezetés óta a zéró költségű számlák fokozatosan eltűntek, és a lakossági bankszámlák konszolidálódtak. A készpénzes fizetés drágítása a készpénzhasználat visszaszorítására törekszik, de ez ugyanakkor a fekete gazdaság és a készpénzes tranzakciók növekedéséhez is vezethet, illetve korlátozza az ellenőrzött tőkepiacokat. Az állam törekvése, hogy a készpénzfelvétel költsége a lakosság felé arányos legyen, 0,9%-os díjban testesül meg. A 2022. augusztus 1-jétől terjedő értékpapírügyletekre kivetett illeték és a 2025. július 20-tól vonatkozó elektronikus pénzegyenlegekre vonatkozó szabályok is bővítik a körét.
Összegzés a mértékről és áttekintés a fontosabb tételekről
- Átutalás: 0,45% (2024. augusztus 1-től 0,45%), max 20 000 forint; lakossági kedvezmények: 50 000 forint alatti részmentesség, 50 000 felett részleges megfizetés.
- Készpénzfelvétel: 0,9% díj, nincs felső határ; havi két ingyenes készpénzfelvétel 300 000 forintig lakossági ügyfelek számára.
- Értékpapírügyletek: 0,45% (2024. augusztus 1-től) max 20 000 forint; kedvezmények magánszemélyekre vonatkoznak, 50 ezer forintig.
- Konverziós illeték: 0,45% plusz, max 20 000 forint, 2024. október 1-től.
- Kikötések: bankkártyás fizetések után is számítanak fel illetéket a bankok, de ezt jellemzően díjba építik be.
Revolut tranzakciós illeték: így is megéri? (kalkulátor)
tags: #penzforgalmi #tranzakcios #illetek
Népszerű bejegyzések:
- Földhivatali eljárás: hogyan rendeljünk irat-másolatot online
- Részletes útmutató: Dunavarsányban kiadó házrész kínálat
- Attila közös képviselő Sopron – szakmai tipp
- Részletes útmutató a Falusi CSOK igényléséhez eladó házak esetében Dunaszekcső térségében
- Ismerkedés Kundi Méteráruval: Sopronban a Jereván lakótelepen