
Visszterhes vagyonátruházási illeték és mentességek a Itv. alapján
A pénzkövetelés illeték törvény szerinti megítélése komplex értelemmel bír, hiszen az Itv. - a visszterhes vagyonátruházás és a termőföldre vonatkozó mentességek részletezett szabályait - sorolja fel, hogy mely feltételek teljesülése esetén mentes avagy kedvezményezett a vagyonszerzés. Az Itv. szabályozása hangsúlyozottan különbséget tesz a mentesség és a kedvezmények között, meghatározva, hogy mely feltételek teljesülése esetén mentes vagy kedvezményezett a vagyonszerzés. Ezen előírások alapján vizsgálható, hogy a visszterhes vagyonátruházási illeték miként alakul egy adott jogügyleten, különösen ingatlan-, termőföld- és egyes vagyoni értékű jogok megszerzése esetén.
A fenttartott szabályozás lényege és a legfontosabb tényállások
Az Itv. 26. §-ának (1) bekezdés p.) pontja szerint mentes a visszterhes vagyonátruházási illeték alól a termőföld megvásárlása, ha a vevő mezőgazdasági tevékenységet folytató magánszemély, regisztrációs igazolással rendelkező, és a vásárlástól számított 5 évig mezőgazdasági célra hasznosítja a földet, továbbá a vállalt feltételeket nyilatkozatban vállalja az állami adóhatóságnál. Ugyanakkor, ha az 5 éves időtartamot megelőzően történik az elidegenítés vagy jogot alapítás a földön, a járó illeték kettős összegben fizetendő. Ez a két tényállás időben egymás után következik, és eltérő jogkövetkezményeket von maga után.
Az első tényállás szerint a vagyonszerző az fmh jogerőre emelkedéséig teljesíti a mentesség feltételeit, tehát az illeték 0 Ft lehet. A második tényállásban viszont, ha ezt követően már nem teljesíti a feltételeket, akkor az illeték kétszerese fizetendő. Ennek értelmezése szerint az Itv. anyagi jogi szabályozása olyan, hogy a két állapot nem azonos jogállást ír elő: az egyik alatt mentesség, a másik alatt fizetendő illeték áll fenn. A felperes álláspontja ezért jogilag nem helytálló, mert két külön tényállásról van szó, amelyeket időben egymástól függetlenként kell értelmezni.
Az illeték kiszabása és módosítása kapcsán a Fővárosi és Országos Bíróságok gyakran rögzítik, hogy a fizetési meghagyást (fmh) ki kell adni a jogerőre emelkedett végzés vagy határozat alapján. Az Itv. alkalmazási körébe tartozó eljárási kérdésekben az Art. és a Ket. rendelkezései irányadóak. A határozat módosításáról vagy visszavonásáról általános szabályként az határoz, ha a jogszabályi megfelelés megállapítható, az adózó javára történik. Amennyiben az fmh jogerőre emelkedését követően módosításra kerül, annak jogszerűségéért a hatóság felelős.
Az illetékfizetés és a mentességek közti gyakorlati összefüggések
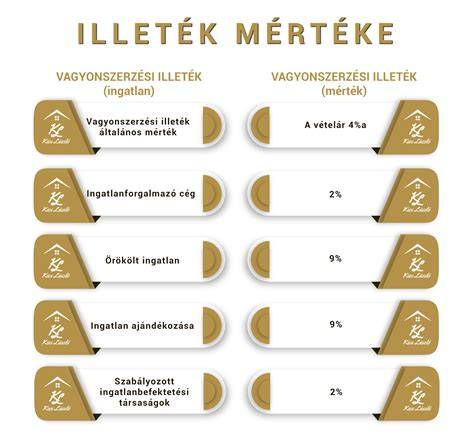
A visszterhes vagyonátruházási illeték általános mértéke - ha másként nem rendelkezik a törvény - a megszerzett vagyon forgalmi értékének 8%-a. Lakástulajdon szerzése esetén az illeték alapja a lakás forgalmi értéke; az illeték mértéke 4 millió forintig 2%, ezt meghaladó részen 6%. Ha a vásárló egy éven belül eladja a másik lakástulajdont, az illeték alapja a megvásárolt és eladott lakástulajdon terhekkel nem csökkentett forgalmi értékeinek különbsége. Amennyiben több lakást vásárol egy év alatt, az értékek számításánál minden vásárlást a közvetlenül előző vagy követő eladás alapján lehet figyelembe venni kedvezőbb illetékalap érdekében.
Az összegzéshez hozzátartozik, hogy a törvények szerint a vagyonszerzés ellenértéke nem a szerződő felek szabad akaratából létrejött ügylet ára. Az illeték mellett megkülönböztethető a mulasztási bírság és egyéb kötelezettségek is, amelyeket a hatóság a jogsértés esetén kiszabhat. A közigazgatási eljárásokban az eljárási díjak és illetékek összegét a törvény és a mellékletek határozzák meg, és azok mértéke a jogviszonyt érintő érték alapján kerül meghatározásra.
Gyakorlati példák az Itv. szövegéből
1) Termőföld visszteher mellett történő megszerzése: ha a vevő mezőgazdasági tevékenységet folytat, regisztrációs igazolással rendelkezik, és vállalja, hogy a földet legalább 5 évig nem idegeníti el és mezőgazdasági célra használja, az illeték mentesség alá esik. A feltételek teljesítéséről a vagyonszerzőnek nyilatkoznia kell az állami adóhatóságnál a fizetési meghagyás jogerőre emelkedéséig.
2) Ha a termőföldet az 5 év eltelte előtt elidegenítik vagy olyan vagyoni értékű jogot alapítanak, amely azzal összefüggő mezőgazdasági célokra vonatkozó vállalt kötést megszünteti, a fennálló illeték kétszeres összegben fizetendő.
3) Lakástulajdon megszerzése esetén a forgalmi érték alapján az illeték; a kedvezmények és mentességek részletezett szabályai szerint lehet meghatározni, hogy a személy lakáscélú tulajdonát eladja-e egy éven belül, vagy sem, és ennek megfelelően kerül kiszámításra az illeték.
Részletes fogalmak és típusok
Az illeték két fő típusa: a vagyonszerzési illeték és az eljárási illeték. A vagyonszerzési illeték alá esik az ingatlan, vagyoni értékű jog és az ingóvagyon megszerzése, amelyet a forgalmi érték alapján számolnak ki. Az eljárási illetékek pedig az eljárások megindításáért és fellebbezésekért kerülnek felszámításra. Az Itv. mellékletei és a Pp., Art. és Ket. releváns rendelkezései szerint a hatóság az illeték megfizetését, mentességeket és a mulasztási bírságokat meghatározza.
Az öröklési és ajándékozási illeték számítása a törvény szerint történik, ahol a tiszta értéket és a hagyaték terheinek levonását követően kerül meghatározásra az illeték mértéke. További mentességek lehetnek a lakástulajdonhoz kapcsolódó jogok, vagy az állami és önkormányzati tulajdonban lévő lakások kezelői jogának megszerzése, bizonyos esetekben támogatások és különleges kedvezmények révén.
Az Itv. a termőföldre vonatkozó mentességek esetében különösen fontos, mert a földvásárlás kedvező feltételekkel történhet, amennyiben a vállalt feltételeket teljesítik. A feltételek teljesítésének időbeli kötöttsége és a 5 éves hasznosítási kötelezettség kiemelten kerül rendezésre a jogszabály szövegében.
| Tétel | Különös rendelkezés | Illetékhatás |
|---|---|---|
| Termőföld visszteherrel | 5 évig mezőgazdasági célú hasznosítás és nyilatkozat | mentesség |
| Elidegenítés 5 év alatt | használt vagyontárgyak esetén kettős illeték | 2x illeték |
| Lakástulajdon megszerzése | forgalmi érték alapján 2%/6%-os tartomány | illeték |
Az Itv. 68. §-ának (2) bekezdése a késedelmes bejelentések esetén a forgalmi érték mérséklését írja elő, a jegybanki alapkamatnál mértékben, de legfeljebb 50%-kal. Ez a módszer akkor alkalmazható, ha a vagyonszerzési ügy iratainak bejelentése késik a mulasztás miatt.
tags: #penzkoveteles #illetek #torveny #szerint
Népszerű bejegyzések:
- Kis- és közepes műhelyekhez megfizethető könnyűszerkezetes alternatívák
- A 300 négyzetméteres ház ára stabilan alakult Csáthó Gyöngyi szerint
- Győri közös képviselet és kedvezmények
- Hogyan érhető el az Otthon Start támogatás és más lakáspolitikai lehetőségek?
- ARTOID Studio műtermi esemény a Duna-parton: Garazs hajo utca