
Portfólió és lakásárak alakulása Magyarországon: trendek, kilátások és befektetői megfontolások
Fotó: Ivándi-Szabó Balázs / Telex
Ha baráti beszélgetésekben felmerül az ingatlanpiac vagy a lakásárak témája, általában két véleménnyel lehet találkozni. Az egyik szerint a magyarországi lakásárak teljesen elszálltak, a drágulást pedig csak az állami támogatások és az egymásra licitáló befektetők kapzsisága tartja fenn. Eszerint ha az őrület kifut, a lakásárak növekedése, legalábbis az átlagos inflációhoz viszonyítva megállhat, és az árak lassanként visszatérhetnek majd egy, a fizetésekhez képest kedvezőbb szintre, ami „az átlagembereknek is megfizethető”. A hype idején befektetők ebben az esetben nagyot fognak bukni.
A másik vélemény szerint a magyarországi lakások még így is olcsók, hiszen Budapestnél nemcsak Prága és Varsó, de Pozsony, Zágráb és Belgrád is drágább. Eszerint - mint korábban majdnem mindig -, most is megéri befektetésre lakást venni, hiszen az árak az elmúlt tíz évben folyamatosan felfelé mentek, és bizonyára a következő tíz évben is így folytatódnak.
Ebben a cikkben adunk néhány szempontot, fogódzkodót egy reális álláspont kialakításához az MNB nemrég megjelent lakáspiaci jelentéséből szedett adatok segítségével.
Öt év alatt duplázódtak az árak
Úgy emlékszik a koronavírus-járvány idején bevezetett lezárásokra, mintha azok csak tegnap történtek volna? Szomorú hírünk van: azért a lakásért, ami a Covid idején 50 millióba került, most már 100 milliót kérnek. És ez nem túlzás: az MNB lakásárindexe szerint ugyanis az idei harmadik negyedévben a budapesti lakások a 2020-as árszint 196 százalékán, az országosak pedig 214 százalékán álltak. Az MNB ráadásul az utolsó negyedévre további 6-7 százalékos drágulást vár, vagyis év végére az itt jelzett szintet is messze meghaladhatjuk majd a lakásárak.
Tavaly mérséklődött, idén felpörgött a lakások túlértékeltsége. Mit jelent az, hogy „túl drágák a lakások”? Mihez kell mérni a lakásárakat? Ha felmerültek önben ilyen kérdések, nincs egyedül. Az MNB hosszú ideje készít erről elemzést, amelyben öt másik mutatóhoz hasonlítva próbálja meg megbecsülni, mennyire túl- vagy alulértékelt a lakáspiac. A túlértékeltség kifejezés itt nem azt jelenti, hogy „bármikor kidurranhat a lufi” és zuhanórepülésbe kezdhetnek az árak, sokkal inkább azt, hogy túlértékeltség esetén valószínűbb egy közelgő korrekció, ami leginkább relatív leértékelődést jelent: nominálisan nem lesznek olcsóbbak a lakások, csak megáll vagy az általános inflációtól elmaradó mértékben folytatódik a drágulás. (Nominális leértékelődéshez valóban komoly sokk kell, mint például a 2010-es évek eleji devizahiteles katasztrófa és világválság.)
A túl- vagy alulértékelés kiszámolásához a jegybank a lakásárakat veti össze: a lakásbérleti díjakkal; az építési költségekkel; a jövedelmekkel; és a megfizethető hitelösszegekkel. Az ötödik mutató a lakásberuházások volumenét hasonlítja a GDP-hez. A következő ábrán azt mutatjuk be, hogy változott az öt mutató és az azokból számolt túlértékeltségi indikátor az elmúlt húsz évben: Ahogy az ábrán látszik, a magyarországi lakáspiac az MNB értékelése szerint a 2008-as válság előtt túlértékelt volt, azután azonban fokozatosan leértékelődött. Annyira, hogy 2014-ben már a körülmények által indokoltnál 33 százalékkal olcsóbban vesztegették a lakásokat.
A 2010-es évek felértékelődése
A 2010-es évek második felében fordult a kocka, és viszonylag gyorsan felértékelődött a lakásállomány, annyira, hogy a 2022 második negyedévében tapasztalt csúcson az MNB elemzési szempontjai alapján indokolt szintnél 25 százalékkal drágábbak voltak a lakások. Ekkor egy ideig leértékelődés következett, majd tavaly ősszel újra felértékelődés kezdődött. Az idei második negyedévben az öt indikátorból négy a túlértékeltség felé mutatott, a lakbérekkel való összehasonlítás egyenesen 43 százalékos túlértékeltséget adott ki. A túlértékeltségi indikátor így összesen 18,8 százalékon állt. Ez azonban a második negyedévben volt, azóta pedig rengeteget drágultak a lakások, így a túlértékeltség most bizonyára még sokkal magasabb.
Befektetők és a hozamok
Apropó, lakbérek. Az MNB szakértői arról is közzétettek egy adatsort, hogy átlagosan mekkora hozamot lehet elérni egy 60 négyzetméteres lakás megvásárlásával és kiadásával. Fontos, hogy itt lakásbérbeadási hozamból levonták a kiadás után fizetett személyi jövedelemadót, de más költségeket, például a karbantartás, felújítás költségeit nem. Ezt hasonlították aztán össze az állampapírok hozamaival. Az ábra szerint vidéken továbbra is magasabb lehet a hozam, mint Budapesten, de mindkét helyen csökkennek a hozamok, mert a bérleti díjak nem emelkedtek olyan mértékben, mint a lakásárak. Az állampapírok hozama pedig 2022 végétől 2023 végéig gyakran felülmúlta a lakáskiadás hozamát, utána azonban „úgy néz ki”, hogy az állampapírok hozama nagyjából a vidéki lakáskiadás hozamával egyezik meg. Ezt torzítja, hogy az állampapír kockázat- és költségmentes befektetés, míg a lakáskiadás kockázatos és költséges; a tulajdonosok pedig a bérleti díj felett az értéknövekedésen is kaszálnak.
Befektetők kilátásai
Várható-e, hogy befektetők tömegesen adjanak majd el lakásokat? Augusztus végén, az Otthon Start elindulása előtt részletes cikket jelentettünk meg arról, hogy mennyire éri meg a mostani helyzetben lakásokba fektetni. Az MNB adataiból látszik, hogy Budapesten a befektetők aránya hosszú ideje 30-45 százalék között mozogott a vásárlók körében, vidéken pedig 20-30 százalék között. 2021 előtt kevés befektető adott el, azóta azonban a befektetők aránya az eladói oldalon szinte azonos a vevői oldallal. Ez arra utal, hogy az elmúlt négy évben a befektetők sem kizárólag felhalmozók, hanem gyakran el is adnak.
Globalitás és összehasonlítások
A témát összességében vizsgálva megjegyzendő, hogy a hazai befektetési piac hagyományosan erőteljesen kötődik az ingatlanhoz, és a lakásárak alakulását több gazdasági tényező alakítja. A lakásárak és a jövedelmek közötti kapcsolatot számos kutatás igazolja: például Adams és Füss vizsgálatai a gazdasági növekedés és a lakásárak közötti pozitív összefüggést találják, míg a kamatok emelkedése általában a hitelezés költségét növeli, csökkentve ezzel a keresletet. Ugyanakkor a befektetői magatartás és a piaci ciklusok országonként eltérőek lehetnek. A hosszú távú elemzések szerint az ingatlanpiacok hozamai és a részvénypiac hozamai között általában nincs szoros tartós kapcsolat, bár rövid távon lehet pozitív korreláció. A 5 és 10 éves gördülő korrelációk alapján ez a kapcsolat országonként változik, és sok országban gyenge vagy nem szignifikáns.
2024-2025-ös évszakok és a magyar lakáspiac
A 2024-es évből kiemelkedő, hogy az új éshasznált lakások közötti árkülönbségek területi megoszlása erősen változó maradt. Budapesten és a megyei jogú városokban egyaránt erősödött a drágulás, miközben a kisebb városok és a községek árai egyenetlenül alakulnak. 2025 első negyedévében Budapesten 5,3 százalékos nominális az árnövekedés a megelőző negyedévhez viszonyítva, és a reálárak is jelentős mértékben emelkedtek. A KSH és az MNB adatai egyaránt hangsúlyozzák, hogy a korábbi évtizedekhez képest erőteljes drift történt a kínálat és a kereslet között, a lakásárak pedig az inflációt meghaladó ütemben továbbra is magasak maradnak.
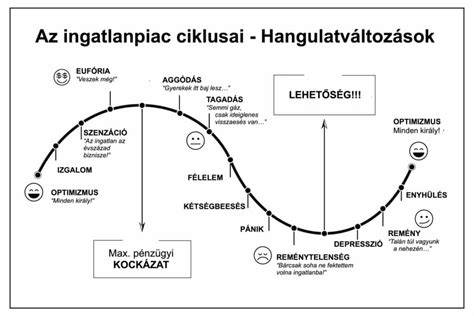
Az állami programok, például az Otthon Start és a Lakásépítési Tőkeprogram, újabb kínálati oldali mozgást gerjesztettek, de a gyors megvalósítás még évek kérdése. Elemzők szerint 11-13 ezer új lakás átadása várható 2025-ben, és a 2025-ös évre vonatkozó prognózisok szerint a reálár-emelkedés még átlépheti a korábbi csúcsokat. Ugyanakkor a 2026-os év első felében a drágulás üteme mérséklődhet, és a kínálat bővülése remélhetőleg kiegyensúlyozza a piaci nyomást.
Önálló értelmezés és gyakorlati ajánlások
- Értsd meg a lakásárak túl- vagy alulértékeltségét az MNB által használt indikátorokkal összevetve.
- Figyeld a lakbérek és a bérleti hozamok alakulását, mert ezek hosszú távú összefüggést mutatnak a piaci értékekkel.
- Értsd meg, hogy a hitel és kamatok emelkedése hogyan hat a keresletre és a finanszírozási költségekre, különösen a befektetői piacra.
- Tartsd szem előtt a regionális különbségeket: Budapest és a nagyobb városok dinamikája eltérő lehet a kisebb településektől.
Az ingatlanpiac nem áll meg, és a trendek alapján a hosszú távú befektetési döntésekhez érdemes a jövedelmek növekedését, az urbanizáció ütemét és a gazdasági növekedés kilátásait is figyelembe venni. A statisztikák és elemzések szerint a hosszú távú kapcsolatok gyengék vagy szóródóak lehetnek országonként, így minden portfólióhoz saját elemzést érdemes készíteni, amely a helyi adottságokat és a jövőbeni állami támogatásokat is figyelembe veszi.
Ingatlanárak, avagy hogyan változik a lakáspiac - S01E09
tags: #portfolio #lakasar #valtozas