
Raiffeisen tranzakciós illeték visszaterítése és annak hatásai a lakossági ügyfelekre
Raiffeisen Bank korábban - a magyar piacon egyedüliként - úgy döntött, hogy még idén elindítja az illetékemelést az új ügyfelekre nézve. A tegnapi napon a Raiffeisen Bank által bejelentett változás alapján 2025. Így például 100 000 forint átutalása esetén - az 50 000 forintos illetékmentes határ figyelembevételével - 150 forint helyett 75 forinttal többet kell fizetni majd februártól, összesen tehát már 225 forintot. Ez csak az illetékemelés miatti drágulás, amihez hozzájön még a bank saját díjrésze is.
A készpénzfelvételnél még nagyobb arányú a banki díj illetékrészének emelkedése. A bankkártya nélküli készpénzfelvételnél 0,3 százalékponttal biztosan drágulnak ezek a tranzakciók, a bankkártyás készpénzfelvételek esetében pedig valószínűleg. Ez 100 000 forint készpénzfelvétele esetében 300 forintos drágulást jelent, így összesen már 900 forint lesz csak az állam által elvont díjrész a banki díjból.
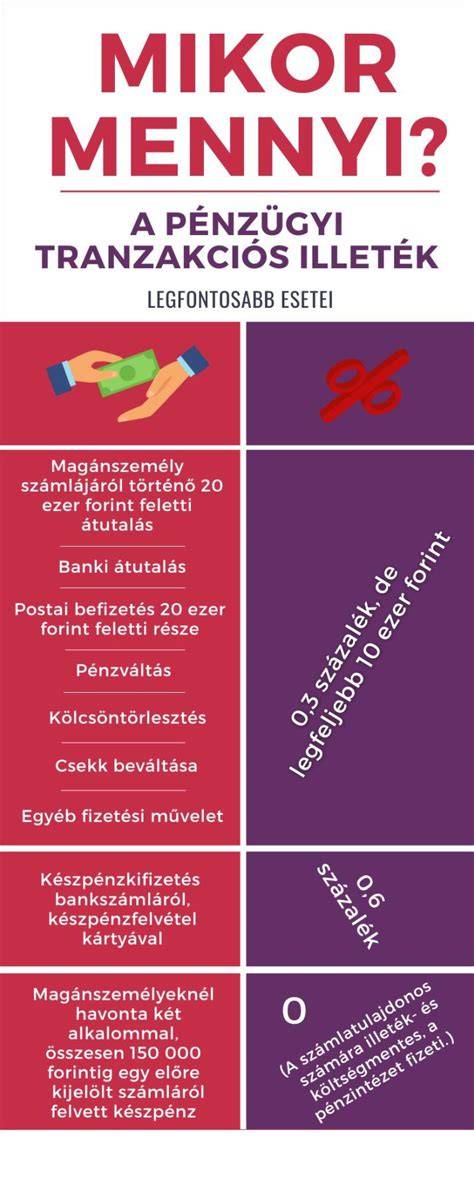
Amennyiben egy átutalás devizakonverzióval is együtt jár, például forint számláról euró átutalás történik, akkor az új kiegészítő tranzakciós illetéket is áthárítja a bank, amelynek mértéke 0,45 százalék, legfeljebb 20 000 forint tranzakciónként.
Jogszabályi hátter és a banki közvetítés
A változások jogi hátterében az áll, hogy az extraprofit adókról szóló 197/2022. (VI. 4.) számú kormányrendeletet módosító 183/2024. (VII. 8.) számú kormányrendelet alapján 2024. augusztus 1-től megemelkedett a szinte minden pénzügyi műveletet terhelő pénzügyi tranzakciós illeték mértéke. Ugyanebben a jogszabályban a kormány bevezette az új, kiegészítő pénzügyi tranzakciós illetéket is, mely a devizaváltásokat terheli. Az állami elvonásokat a banknak kell fizetnie, de nincs megtiltva, hogy áthárítsák azt az ügyfelekre. A 187/2024. (VII. 8.) számú kormányrendelet viszont megtiltja az illetékmelés áthárítását a lakossági ügyfelekre 2024. Raiffeisen Bank: 2024. november 21. (az új ügyfelekre nézve), 2025. február 17. (a 2024. november 21-én már bankszámla szerződésben álló többi ügyfélre nézve).
Így például 100 000 forint átutalása esetén - az 50 000 forintos illetékmentes határ figyelembevételével - 150 forint helyett 75 forinttal többet kell fizetni majd februártól, összesen tehát már 225 forintot. Ez csak az illetékemelés miatti drágulás, amihez hozzájön még a bank saját díjrésze is.
2025-ös ütemezés - ki és mikor érintett
Raiffeisen Bank: 2024. november 21. (az új ügyfelekre nézve), 2025. február 17. (a 2024. november 21-én már bankszámla szerződésben álló többi ügyfélre nézve). A bank minden lakossági ügyfelére áthárítja a tranzakciós illetékmelést. A további kedvezmények és díjak összességében úgy alakulhatnak, hogy a készpénzfelvétel és átutalások költségei megemelkednek.
Kiemelt példák a díjmemelkedés hatására
- 100 000 forint átutalás: 50 000 forint illetékmentes határ figyelembevételével 225 forint összegérték a költség, ha februártól érvényes az új szabályozás.
- Készpénzfelvétel 100 000 forinttal: 900 forint összes állami díjrész a banki díjból, a készpénzfelvétel díja emelkedik.
- Devizakonverzióval terhelt átutalások: 0,45 százalékos kiegészítő illeték legfeljebb 20 000 forint tranzakciónként.
Gergely Péter a biztosdontes.hu pénzügyi szakértője rámutatott, hogy az ilyen átutalások díjában az állami elvonás ezzel megtriplázódik, mértéke összesen 0,9 százalék, legfeljebb 40 000 forint lesz, mondja a szakértő. A lakossági felhasználók számára azonban egyes csomagokban - például a Raiffeisen Aktív számlák és más kedvezményes csomagokban - 2025-ben is lehet keresztüli módszereket találni a díjak részbeni vagy egészben történő kikerülésére.
Lehetőségek az ügyfelek számára
Gergely Péter kiemeli, hogy az ügyfelek kikerülhetik a díjemeléseket részben vagy egészben. A Raiffeisen Banknál az Aktív számlán, a Yelloo számlán, a Díjnyertes Számlán és más számlacsomagokon tranzakciónként 50 000 forintig legalább 2025. A készpénzfelvételnél a törvényi ingyenes készpénzfelvétel is segíthet havi legfeljebb 2 alkalommal, összesen havi legfeljebb 150 000 forintig, bármely magyarországi forint ATM-ből. Az Erste Bank például 40 000 forintot ad új szelfis számlanyitásért mobilappon keresztül, amelynek feltétele a kártya aktiválása.
Az Erste Banknál havi 500 000 forintig kedvezményes a devizaváltás. A Gránit Banknál 40 000 forint jár a szelfis számlanyitásért a bankkártya és az eBank aktiválásáért, de ehhez 60 napon belül 5-ször vásároljon az új ügyfél, és legyen 150 000 forintos egyösszegű jóváírás. A Gránit Banknál havi 650 000 forintig kedvezményes a devizaváltás. Az UniCredit Banknál 35 000 forint ajándék pénz kapható online számlanyitásért, és a jövedelemfeltételek is meredekek lehetnek.
Rendkívüli tájékoztató a Sándor-palotából Forsthoffer Ágnessel.
Mi történt korábban és mit mond a szabályozás?
Az extraprofitadó bevezetéséig a külföldi szolgáltatók is érintettek voltak a tranzakciós illetékekben, például Revolut és Wise. A 2014-es jegybanki döntések és 2019-es díjvisszatérítési hullám után a bankok közül több visszafizette a felelőtlen díj-áthárításokat, és a Kúria döntései is befolyásolták a díjak elszámolását. 2019-ben a Raiffeisen Banknál értesítésekben közölték a díjvisszatérítés részleteit az érintettek számára.
A tranzakciós illetékek általános emelkedése és az új kiegészítő konverziós illeték 2024 óta jelentősen érinti a bankok díjstruktúráját. A 2024. augusztusától bevezetett változásokkal párhuzamosan a lakossági ügyfelek díjai várhatóan tovább nőnek, és a bankok ezt gyakran az ügyfelekre hárítják át.
tags: #raiffeisen #tranzakcios #illetek #visszaterites